



Uma operação silenciosa nos bastidores do sistema financeiro brasileiro pode ter evitado um colapso bilionário — e quase ninguém percebeu.
O BTG Pactual avançou para assumir o controle do Banco Digimais com apoio direto do Fundo Garantidor de Créditos (FGC), em um movimento que expõe um risco pouco discutido: bilhões de reais estavam em jogo — e poderiam cair no colo do sistema financeiro.
O acordo para comprar o Digimais, banco controlado pelo Grupo Record, do bispo evangélico Edir Macedo. A informação foi divulgada pelo BTG a quarta-feira (8), em comunicado a investidores.
Detalhes do negócio entre BTG Pactual e Digimais
O valor da operação não foi divulgado. A conclusão da transação está condicionada à abertura de oportunidade para que outros potenciais interessados no Digimais apresentem propostas concorrentes.
A transação também depende da obtenção de todas as aprovações regulatórias necessárias, incluindo as do Banco Central do Brasil (BC) e do Conselho Administrativo de Defesa Econômica (Cade), informou o BTG em comunicado.
O acordo segue as novas regras para instituições associadas ao Fundo Garantidor de Créditos (FGC), aprovadas no ano passado após a crise do Banco Master.
Em apresentação institucional, o Digimais afirma ser um banco focado em crédito, com forte ênfase no financiamento de automóveis.
No ano passado, um ex-sócio do Banco Master anunciou a aquisição do Digimais, mas o negócio não foi concluído.
Veja abaixo como funciona um ‘resgate’ bancário na prática:
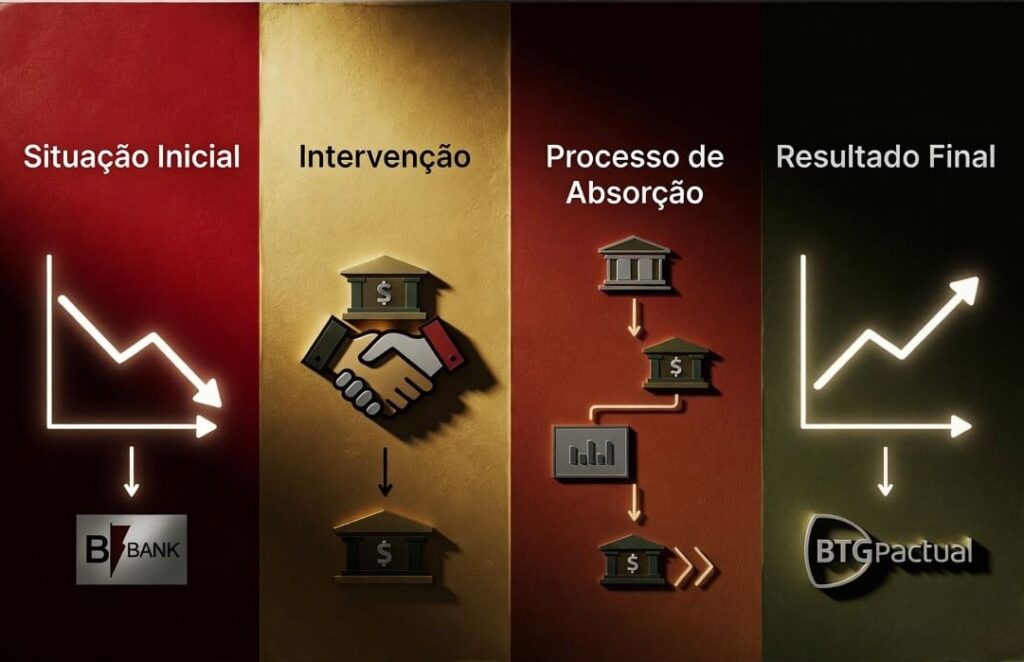
“Na prática, o ‘socorro’ raramente é altruísta — ele acontece quando há ativos descontados e espaço para ganho financeiro.”
A crise tem ligação com o Banco Master
A situação do Banco Digimais, vai além de um simples desequilíbrio contábil. A instituição opera em um modelo de captação agressivo, oferece CDBs com remuneração de 125% do CDI — taxa acima da média de mercado para bancos de médio porte — e distribui esses títulos para pessoas físicas por meio de plataformas de investimento de grande alcance, como BTG Pactual e XP Investimentos. O perfil de risco do banco, portanto, está disseminado pela base de investidores de varejo do país.
O coração da crise do Banco Digimais está nos contratos de crédito consignado. O fundo EXP1 adquiriu 55 mil contratos dessa carteira por R$ 650 milhões. Tratava-se, em tese, de uma operação segura: o crédito consignado tem desconto em folha de pagamento, o que o torna um dos produtos financeiros de menor inadimplência do mercado brasileiro.
O problema emergiu quando o fundo EXP1 realizou a due diligence — processo de auditoria e verificação dos ativos adquiridos. A análise revelou que 22 mil dos 55 mil contratos não tinham lastro. Em linguagem direta: quase 40% dos contratos vendidos ao fundo simplesmente não existiam como operações reais. Eram contratos fictícios, sem operações subjacentes que os justificassem.
Diante da descoberta, o Banco Digimais não negou a fraude. A instituição confirmou a irregularidade e tentou, como solução, oferecer novas carteiras de crédito ao fundo EXP1 em substituição aos contratos fraudulentos. O fundo, porém, recusou a proposta. A decisão do EXP1 foi pela rescisão e pela cobrança do valor investido — R$ 650 milhões — de volta.
A confirmação da fraude pelo próprio banco é um elemento jurídico e regulatório de extrema gravidade. Diferente de uma disputa interpretativa sobre a qualidade dos ativos, o reconhecimento explícito de contratos sem lastro configura, em tese, irregularidade grave perante o Banco Central do Brasil (BCB), órgão responsável pela supervisão das instituições financeiras no país.
Liquidação do Banco Master pega o Digimais
A liquidação do Banco Master pelo Banco Central (BC) em novembro de 2025 atingiu o Digimais. O banco pertence a Edir Macedo, líder da Igreja Universal do Reino de Deus.
O Digimais já enfrentava crises e processos judiciais. Relatórios de 2024 e 2025 indicaram alta inadimplência. O patrimônio foi corroído e exigiu aportes financeiros diretos de Macedo.
Parte dos correntistas do Digimais são fiéis da Universal. Muitos deixaram de pagar o dízimo para arcar com os elevados juros do próprio banco, segundo a Folha de S.Paulo.
A estratégia de usar a igreja para promover o banco gerou efeito colateral. O endividamento dos seguidores prejudicou a arrecadação da instituição religiosa, principal fonte de renda.
Roberto Campos Marinho Filho, dono da Yards Capital, cobrou quase R$ 500 milhões do banco. Ele afirma que papéis do Master, Reag e Fictor, que lastreiam o fundo EXP 1, viraram pó.
Marinho Filho diz que 22.185 títulos de crédito não tinham lastro. Ele acusa o Digimais de intervir nos pagamentos que deveriam ir para o fundo de investimento.
Aldemir Bendine, ex-presidente do Banco do Brasil, preside o Digimais. Ele tenta reestruturar o balanço. O banco nega irregularidades e diz que a responsabilidade é de quem gerou o crédito.
O BC vetou a venda do Digimais para Maurício Quadrado, ex-sócio do Master, em fevereiro de 2026. O órgão citou riscos sistêmicos e prejuízos acumulados de R$ 744 milhões desde 2022.
Tércio Borlenghi Jr., da Ambipar, também tentou comprar o banco. O negócio fracassou antes da recuperação judicial da Ambipar em outubro de 2025. O Nubank desistiu de oferta similar.
Marcelo Brasil, diretor jurídico do Digimais, afirma que o banco repassou R$ 88 milhões ao fundo. A disputa judicial deve seguir até a amortização das cotas prevista para o final de fevereiro de 2026, mas ainda não divulgados.
O detalhe que muda tudo
O Digimais carrega até R$ 9,1 bilhões em depósitos.
Se o banco quebrasse:
- o FGC teria que entrar com bilhões
- o impacto poderia atingir outros bancos
- e a confiança no sistema seria colocada à prova
Em outras palavras: não era apenas um banco em risco — era o sistema.
O que está acontecendo nos bastidores
A solução encontrada não foi pública nem direta.
Fontes indicam que:
- o FGC decidiu apoiar a venda ao BTG
- a operação foi estruturada como um leilão com “stalking horse”
- o objetivo principal é evitar uma liquidação cara e traumática
Tradução simples:
é mais barato salvar o banco do que deixá-lo quebrar
O papel silencioso do controlador
O atual dono, Edir Macedo, também precisou agir.
- Já havia colocado R$ 250 milhões no banco
- Agora, deve fazer novo aporte de capital
Isso revela um ponto crítico:
o problema não surgiu agora — ele já vinha sendo contido há meses
SAIBA: Rombo de até R$ 8 bilhões: PF prende ex-chefe do BRB.
Por que o banco entrou em crise
Os sinais estavam lá:
- perdas financeiras crescentes
- disputas judiciais com clientes
- dificuldade para manter capital mínimo
Autoridades já buscavam uma solução há anos.
Mas o mercado não absorveu o problema — até agora.
O padrão que está se repetindo (e preocupa)
O caso segue um roteiro cada vez mais comum no Brasil:
- Banco médio entra em crise silenciosa
- O FGC fica exposto a perdas bilionárias
- Um grande banco assume o controle
- O problema desaparece — sem alarde
O público quase nunca percebe.
O ponto mais sensível (e ignorado)
Essa operação levanta uma questão desconfortável:
quantos outros bancos estão sendo “segurados” nos bastidores neste exato momento?
Porque quando o sistema precisa agir assim:
- o risco já existe
- ele só não apareceu ainda
O que isso significa para você
Mesmo sem perceber, esse tipo de movimento afeta:
- a segurança do seu dinheiro
- a estabilidade dos bancos menores
- e o custo invisível do sistema financeiro
No fim, alguém sempre paga a conta — mesmo que não veja.
O BTG não está apenas comprando um banco — está ajudando a evitar uma crise que poderia custar bilhões ao sistema. A pergunta é: esse foi o último caso isolado… ou só o mais um vir à tona?



