



Projeção expõe deterioração fiscal contínua e acende alerta sobre trajetória fora de controle
O Fundo Monetário Internacional elevou o tom: a dívida do Brasil pode atingir 100% do Produto Interno Bruto (PIB) já em 2027 — e continuar subindo nos anos seguintes.
Mais do que o número simbólico, o relatório revela um problema estrutural que o mercado acompanha há anos: a incapacidade do país sob gestão Lula de estabilizar sua dívida.
O número que assusta — e o que realmente importa
A marca de 100% do PIB chama atenção, mas o dado mais relevante é a trajetória:
- Dívida em alta contínua
- Projeção de avanço até cerca de 106,5% do PIB até 2031.
- Ausência de sinal claro de estabilização
Em economias emergentes, níveis sustentáveis costumam ser significativamente menores. Quando a dívida cresce sem controle, o risco não está apenas no estoque — mas na dinâmica.
Em termos simples: o Brasil não está só endividado. Está ficando mais endividado sem freio visível.
Por que a dívida está crescendo
O relatório aponta uma combinação clássica — e perigosa:
1. Déficits recorrentes
O governo continua gastando mais do que arrecada, mesmo sob regras fiscais.
2. Juros elevados
Com taxas altas, o custo da dívida aumenta rapidamente.
3. Efeito bola de neve
A equação é direta:
- mais dívida → mais juros → mais dívida
Sem superávit consistente, essa dinâmica tende a se perpetuar.
Fatores por trás da deterioração
O relatório do FMI associa a piora do quadro fiscal brasileiro a três vetores principais:
Déficits fiscais recorrentes
O setor público continua operando no vermelho, mesmo com a existência de regras fiscais.
Juros elevados
O custo de financiamento da dívida permanece alto, pressionando o estoque total.
Dinâmica de crescimento da dívida
A combinação de déficit e juros cria um ciclo de expansão contínua do endividamento.
Ausência de ajuste no horizonte próximo
Segundo o FMI, o Brasil não deve apresentar superávits fiscais relevantes no curto prazo, o que dificulta qualquer tentativa de estabilizar a dívida.
Além disso, o cenário incorpora:
- rigidez de gastos
- pressão por aumento de despesas
- limitações políticas para ajustes mais profundos
A projeção do FMI reforça um diagnóstico já presente no mercado:
o desafio fiscal brasileiro não está apenas no tamanho da dívida, mas na ausência de sinais concretos de controle da sua trajetória.
Comparação internacional: onde o Brasil realmente se posiciona
Em relação a outras economias, o nível e a trajetória da dívida brasileira destoam — especialmente entre países emergentes.
Segundo dados do Fundo Monetário Internacional:
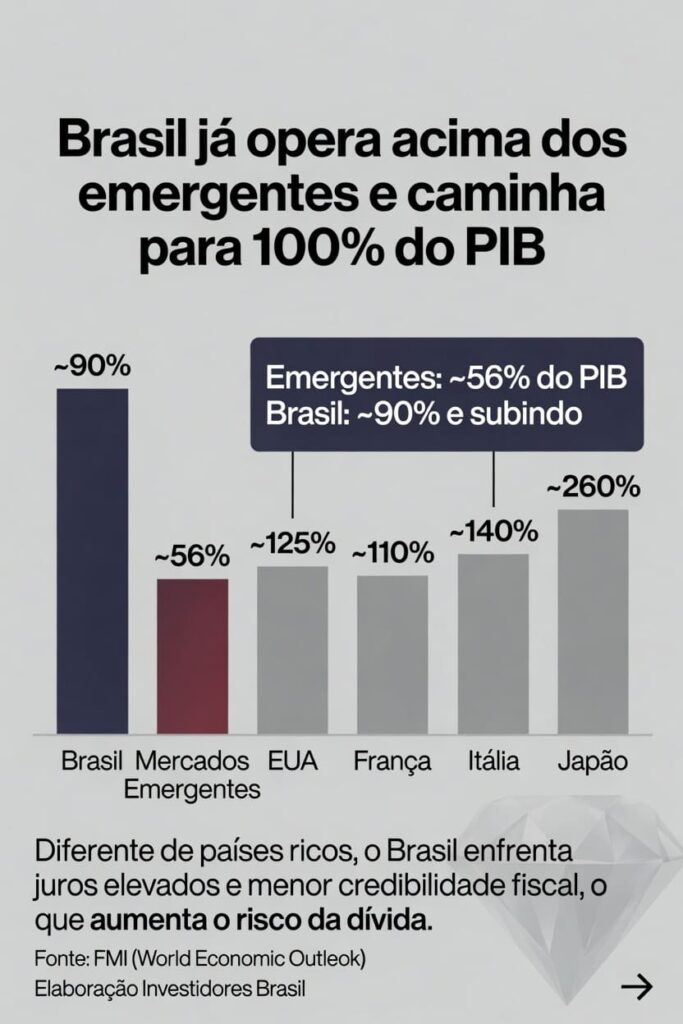
- Emergentes (média): ~56% do PIB
- Brasil (metodologia FMI): ~88%–90% do PIB atualmente
- Projeção Brasil: ~100% do PIB até 2027
Ou seja: o Brasil já opera bem acima da média dos pares — e a tendência é ampliar essa diferença.
Existem diferenças de metodologia:
- Brasil (BC): dívida menor (~70–80%)
- FMI: dívida maior (~90%+)
VEJA: Creditag cooperativa financeira é liquidada pelo Banco Central: entenda o caso…
Comparação com grandes economias a realidade choca
Entre países desenvolvidos:
- Estados Unidos: ~121%–134% do PIB
- França: ~110%+ do PIB
- Itália: ~140%+ do PIB
- Japão: ~260%+ do PIB
À primeira vista, esses números parecem “piores” que o Brasil — mas aqui está o ponto que bancos evitam destacar:
países ricos conseguem sustentar dívidas maiores porque têm:
- moeda forte
- juros estruturalmente baixos
- alta credibilidade fiscal
Veja o infográfico comparativo abaixo:
O problema específico do Brasil
O Brasil combina o pior dos dois mundos:
- dívida próxima a países ricos
- características de país emergente
Isso significa:
- custo de financiamento mais alto
- maior sensibilidade a crises
- menor tolerância do mercado a erros fiscais
Não é só o tamanho da dívida que importa — é quem você é no sistema financeiro global.
- Japão pode ter 260% do PIB → mercado confia
- Brasil perto de 100% → mercado cobra prêmio alto
Resultado:
- o mesmo nível de dívida gera impactos completamente diferentes
Mesmo dentro dos emergentes:
- média ≈ 56% do PIB
- Brasil ≈ 90%+
Isso coloca o país mais próximo do “bloco problemático” do que do “bloco saudável”.
O Brasil não está sendo comparado com Japão ou EUA pelo mercado —
está sendo comparado com outros emergentes.
E nesse ranking, já está claramente acima do padrão — e piorando.
LEITURA INDICADA: Indústria afunda no pessimismo: confiança cai ao menor nível desde 2020 e acende alerta para a economia
O ponto ignorado: credibilidade fiscal
O problema central não é apenas econômico — é de confiança.
Quando o mercado percebe que:
- metas fiscais não serão cumpridas
- gastos seguem pressionados
- não há ajuste estrutural
A reação é automática:
- juros futuros sobem
- câmbio pressiona
- ativos locais perdem atratividade
Esse movimento costuma acontecer antes de qualquer crise visível.
O que isso muda na prática
Para a economia
- crédito mais caro
- menor crescimento
- redução do investimento
Para o governo
- mais dificuldade para financiar a dívida
- maior dependência de juros altos
- pressão por aumento de impostos ou inflação
Para o investidor
- aumento do prêmio de risco
- maior volatilidade
- impacto direto em renda fixa longa e bolsa
O cenário implícito (e pouco falado)
O FMI projeta um ponto crítico:
O Brasil pode entrar na próxima década sem nunca ter estabilizado sua dívida pública.
Esse é o verdadeiro divisor de águas.
Países que mantêm credibilidade fiscal:
- estabilizam a dívida
- depois reduzem
O Brasil, nesse cenário, segue no caminho oposto.
O alerta não indica uma crise imediata — mas sinaliza algo mais relevante:
deterioração gradual com impacto persistente nos preços de mercado
Isso tende a se refletir em:
- curva de juros mais inclinada
- custo de capital mais alto
- crescimento estrutural mais fraco
O marco de 100% do PIB é simbólico.
O problema real é outro:
a ausência de controle sobre a trajetória da dívida.
E quando essa percepção se consolida, o ajuste não vem por escolha — vem via mercado.



