A produtora sucroenergética Jalles Machado encerrou o quarto trimestre da safra 2025/26 com prejuízo líquido de R$ 50,9 milhões, resultado significativamente pior do que a perda de R$ 8,5 milhões registrada no mesmo período da safra anterior.
O balanço mostrou deterioração em praticamente todas as principais linhas operacionais. A receita líquida caiu 25,4%, para R$ 487,8 milhões, enquanto o EBITDA contábil recuou 61,2%, para R$ 180 milhões. A margem EBITDA despencou de 70,9% para 36,9%.
Mais preocupante foi a reversão do lucro bruto. A companhia saiu de um lucro bruto de R$ 61,6 milhões para um prejuízo bruto de R$ 62,1 milhões. O EBIT também virou para o vermelho, passando de lucro operacional para prejuízo de R$ 84,1 milhões.
O resultado aumenta as dúvidas sobre a velocidade da recuperação operacional da empresa em um momento em que o setor sucroenergético enfrenta um ambiente mais desafiador para açúcar e etanol.
O que explica a piora do resultado?
Segundo a companhia, a queda foi influenciada principalmente pela redução da receita de comercialização, pelos efeitos da variação do ativo biológico e por um ambiente menos favorável para os produtos vendidos pela empresa.
Nos últimos anos, diversas usinas brasileiras foram beneficiadas por preços historicamente elevados do açúcar no mercado internacional. Com a normalização parcial desse cenário, as margens começaram a sofrer maior pressão.
Para empresas altamente expostas ao ciclo das commodities agrícolas, pequenas mudanças de preço podem gerar impactos relevantes sobre rentabilidade e geração de caixa.
O contraste com o trimestre anterior
O resultado chama atenção porque ocorre poucos meses após a empresa divulgar uma recuperação relevante.
No terceiro trimestre da safra 2025/26, a Jalles Machado havia reportado lucro líquido de R$ 55,4 milhões e reduzido sua alavancagem financeira para cerca de 1,2 vez EBITDA.
Naquele momento, a administração destacava a resiliência do modelo de negócios mesmo diante de um cenário internacional mais difícil.
O resultado atual mostra que a volatilidade operacional continua elevada e que a trajetória de recuperação ainda está longe de ser linear.
O que o mercado não está vendo?
Existe um aspecto pouco discutido quando o assunto é Jalles Machado.
Diferentemente de muitas usinas tradicionais, a companhia construiu ao longo dos anos uma posição relevante no segmento de açúcar orgânico, nicho que normalmente apresenta maior valor agregado e menor concorrência global.
Em ciclos positivos, essa característica tende a funcionar como um diferencial competitivo importante.
A dúvida para os investidores é se essa vantagem continua forte o suficiente para compensar o ambiente mais pressionado de custos, juros elevados e menor rentabilidade do setor.
Em outras palavras: o mercado está precificando apenas uma usina de açúcar e etanol ou um negócio especializado em segmentos premium?
A resposta para essa pergunta pode influenciar significativamente a percepção de valor da companhia nos próximos anos.
A questão que explica por que JALL3 continua barata
Uma das perguntas mais frequentes dos investidores é relativamente simples:
Se a empresa possui usinas, terras agrícolas, produção de energia, exportações e décadas de operação, por que a ação negocia tão distante dos níveis observados após o IPO?
A explicação está no próprio perfil do setor.
Empresas sucroenergéticas costumam enfrentar forte dependência de fatores externos que não controlam integralmente:
- Preço internacional do açúcar;
- Mercado de etanol;
- Condições climáticas;
- Taxa de juros;
- Câmbio;
- Custos agrícolas.
Quando o mercado percebe aumento de risco nesses fatores, normalmente reduz os múltiplos atribuídos ao setor inteiro.
Por isso, muitas vezes existe uma diferença significativa entre o valor patrimonial dos ativos e a avaliação feita pelos investidores na bolsa.
O histórico desde o IPO: por que investidores ficaram mais cautelosos?
Quando estreou na bolsa, a Jalles Machado foi apresentada ao mercado como uma combinação rara de crescimento, eficiência operacional e liderança em açúcar orgânico.
A companhia aproveitou um período extremamente favorável para o setor, marcado por alta das commodities, expansão da demanda global e forte geração de caixa.
Entretanto, o cenário mudou.
O aumento dos juros globais, a normalização dos preços agrícolas e a maior seletividade dos investidores reduziram o apetite por empresas altamente dependentes de ciclos de commodities.
O resultado é que boa parte do mercado passou a exigir evidências mais consistentes de crescimento sustentável antes de reprecificar a companhia.
Como a Jalles se compara aos concorrentes?
O investidor que analisa apenas o resultado isolado corre o risco de perder o contexto mais importante.
Empresas como São Martinho, Raízen e Adecoagro também convivem com os mesmos desafios macroeconômicos.
A diferença normalmente está em fatores como:
- Escala operacional;
- Diversificação geográfica;
- Eficiência agrícola;
- Nível de endividamento;
- Capacidade de capturar margens em diferentes ciclos.
Por isso, mais importante do que um trimestre isolado é avaliar quem consegue atravessar os períodos adversos preservando rentabilidade e geração de caixa.
O resultado decepciona apesar de um cenário regulatório mais favorável
Um detalhe pouco comentado é que a Jalles Machado divulgou esse resultado em um momento no qual o setor de etanol recebeu um importante impulso regulatório.
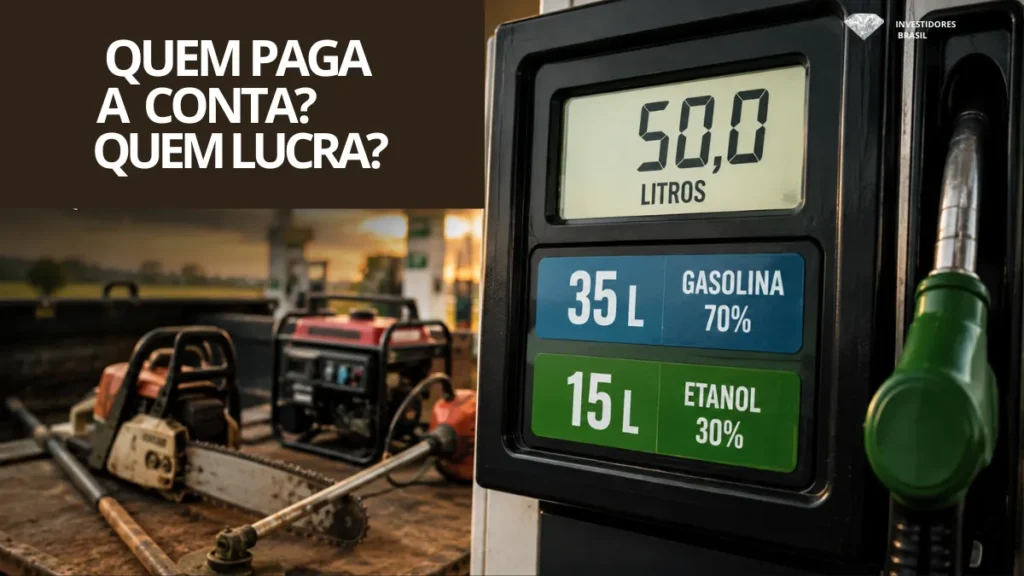
Nos últimos anos, o governo Lula ampliou gradualmente a participação dos biocombustíveis na matriz energética brasileira. O movimento culminou no avanço da mistura obrigatória de etanol anidro na gasolina para 30% (E30).
Na prática, isso significa que cada litro de gasolina vendido no país passa a carregar uma parcela maior de etanol.
Para o consumidor, o efeito no preço com redução na bomba, não aconteceu de fato, embora ele compre mais etanol e pague o mesmo preço antes pago quando era 100% gasolina. Para os produtores de etanol, porém, a mudança representa um aumento estrutural do mercado potencial.
Em outras palavras, não foi o mercado que espontaneamente decidiu consumir mais etanol. A expansão da demanda veio principalmente por força regulatória, o governo Lula criou uma expansão importante do consumo de etanol para estas empresas produtoras, o consumidor ficou sem escolha.
Empresas como Jalles Machado, Raízen e outras grandes produtoras passaram a operar em um ambiente onde a legislação garante uma participação maior do etanol no combustível vendido aos brasileiros.
Por isso, o balanço chama atenção.
Mesmo contando com um setor beneficiado por uma demanda regulatoriamente induzida, a companhia registrou prejuízo, forte queda de margem e deterioração operacional.
O paradoxo que o investidor deveria observar
Normalmente, empresas enfrentam resultados fracos quando ocorre uma queda abrupta da demanda.
Não parece ser esse o caso.
O mercado brasileiro continua consumindo gasolina e, por consequência, continua consumindo volumes relevantes de etanol anidro incorporado obrigatoriamente ao combustível.
Isso levanta uma questão importante:
Se a demanda estrutural do setor foi fortalecida por mudanças regulatórias, por que a rentabilidade da empresa continua pressionada?
A resposta provavelmente está menos na demanda e mais na combinação entre custos agrícolas, preços das commodities, eficiência operacional e execução da estratégia empresarial.
Para o acionista, essa distinção é fundamental.
Se o problema fosse apenas demanda, a solução dependeria do mercado.
Se o problema estiver na capacidade de transformar essa demanda em lucro, a discussão passa a ser sobre gestão, produtividade e competitividade.
O problema é da Jalles ou do ambiente econômico na gestão Lula?
Seria precipitado concluir que o resultado reflete apenas decisões internas da companhia.
O setor sucroenergético atravessa um período desafiador e a Jalles não está sozinha.
Nos últimos anos, empresas ligadas a commodities, agronegócio e energia renovável passaram a conviver com juros elevados, crédito mais caro, inflação de custos e maior volatilidade dos mercados globais.
Nesse contexto, mesmo negócios considerados eficientes passaram a enfrentar maior dificuldade para preservar margens e expandir resultados.
A própria Raízen, uma das maiores companhias do setor, também enfrenta pressões relevantes em seus resultados recentes, demonstrando que parte dos desafios observados não é exclusiva da Jalles Machado. A Raízen está em recuperação judicial.
Isso não elimina a responsabilidade da gestão nem reduz a importância do resultado divulgado.
Mas ajuda a colocar o balanço em perspectiva.
A questão central para os investidores não é apenas por que a Jalles apresentou um trimestre fraco.
A pergunta mais relevante é se a companhia está sofrendo mais, menos ou na mesma intensidade que seus concorrentes diante do atual cenário econômico.

A dívida merece preocupação?
Em empresas do setor sucroenergético, dívida é uma variável tão importante quanto lucro.
A boa notícia para a companhia é que os indicadores divulgados anteriormente apontavam redução da alavancagem financeira em relação ao ano anterior.
Ainda assim, investidores acompanham com atenção:
- Custo médio da dívida;
- Exposição ao CDI;
- Perfil de vencimentos;
- Necessidade de refinanciamento;
- Capacidade de geração de caixa em um cenário menos favorável.
O motivo é simples.
Empresas cíclicas conseguem atravessar períodos ruins quando possuem balanços fortes. Quando a estrutura financeira se deteriora, qualquer choque operacional pode gerar impactos amplificados.
VEJA MAIS: Leilão de fazendas dispara no Brasil após inadimplência recorde no crédito rural
A tese otimista para JALL3
Apesar do resultado fraco, existe uma visão construtiva sobre a companhia.
Os defensores da tese otimista argumentam que:
- A empresa continua sendo uma referência em açúcar orgânico;
- Possui ativos industriais difíceis de replicar;
- Mantém presença relevante no mercado de exportação;
- Pode se beneficiar de uma eventual recuperação dos preços do açúcar;
- Pode capturar ganhos caso o etanol volte a apresentar melhor rentabilidade relativa.
Sob essa ótica, o resultado atual representaria mais uma fase negativa do ciclo do que uma deterioração estrutural do negócio.
A tese pessimista
Já os investidores mais cautelosos enxergam sinais diferentes.
Para esse grupo, a forte queda das margens, a reversão do lucro bruto e a deterioração operacional observada no trimestre indicam que a companhia pode enfrentar um período mais longo de pressão sobre resultados.
A preocupação central é que a recuperação do setor demore mais do que o esperado, mantendo a rentabilidade abaixo dos níveis históricos.
O detalhe que costuma ficar escondido nos relatórios
Quando bancos e corretoras analisam empresas do setor sucroenergético, a atenção normalmente se concentra em indicadores como moagem, produção, EBITDA e preços das commodities.
Esses números são importantes.
Mas existe uma pergunta ainda mais relevante para o investidor de longo prazo:
A companhia está criando valor por ação ou apenas sobrevivendo aos ciclos do setor?
A diferença entre essas duas situações costuma determinar quais empresas conseguem multiplicar patrimônio ao longo das décadas e quais permanecem presas aos altos e baixos típicos do mercado de commodities.
O mercado está exagerando ou vendo um problema real?
Essa talvez seja a principal questão após o balanço.
A visão pessimista afirma que a deterioração operacional observada no trimestre revela desafios mais profundos e que a empresa poderá enfrentar dificuldades para recuperar margens nos próximos ciclos.
Já a visão otimista argumenta que o mercado costuma reagir de forma exagerada a momentos de fraqueza em setores cíclicos e que os ativos estratégicos da companhia permanecem intactos.
A próxima safra provavelmente será decisiva para determinar qual dessas interpretações está correta.
O que observar nos próximos resultados?
Os investidores devem acompanhar especialmente:
- Evolução das margens operacionais;
- Geração de caixa;
- Nível de alavancagem;
- Preços do açúcar;
- Competitividade do etanol;
- Produtividade agrícola;
- Estratégia de exportação.
Mais do que o prejuízo registrado neste trimestre, serão esses indicadores que determinarão se a Jalles Machado atravessa apenas mais uma fase difícil do ciclo sucroenergético ou se enfrenta um desafio estrutural de geração de valor.