
Curva de juros recuou cerca de 1 ponto percentual no primeiro pregão após a eleição; movimento reduz o custo potencial de financiamento do governo e mostra como o mercado passou a precificar um cenário econômico diferente para o segundo turno
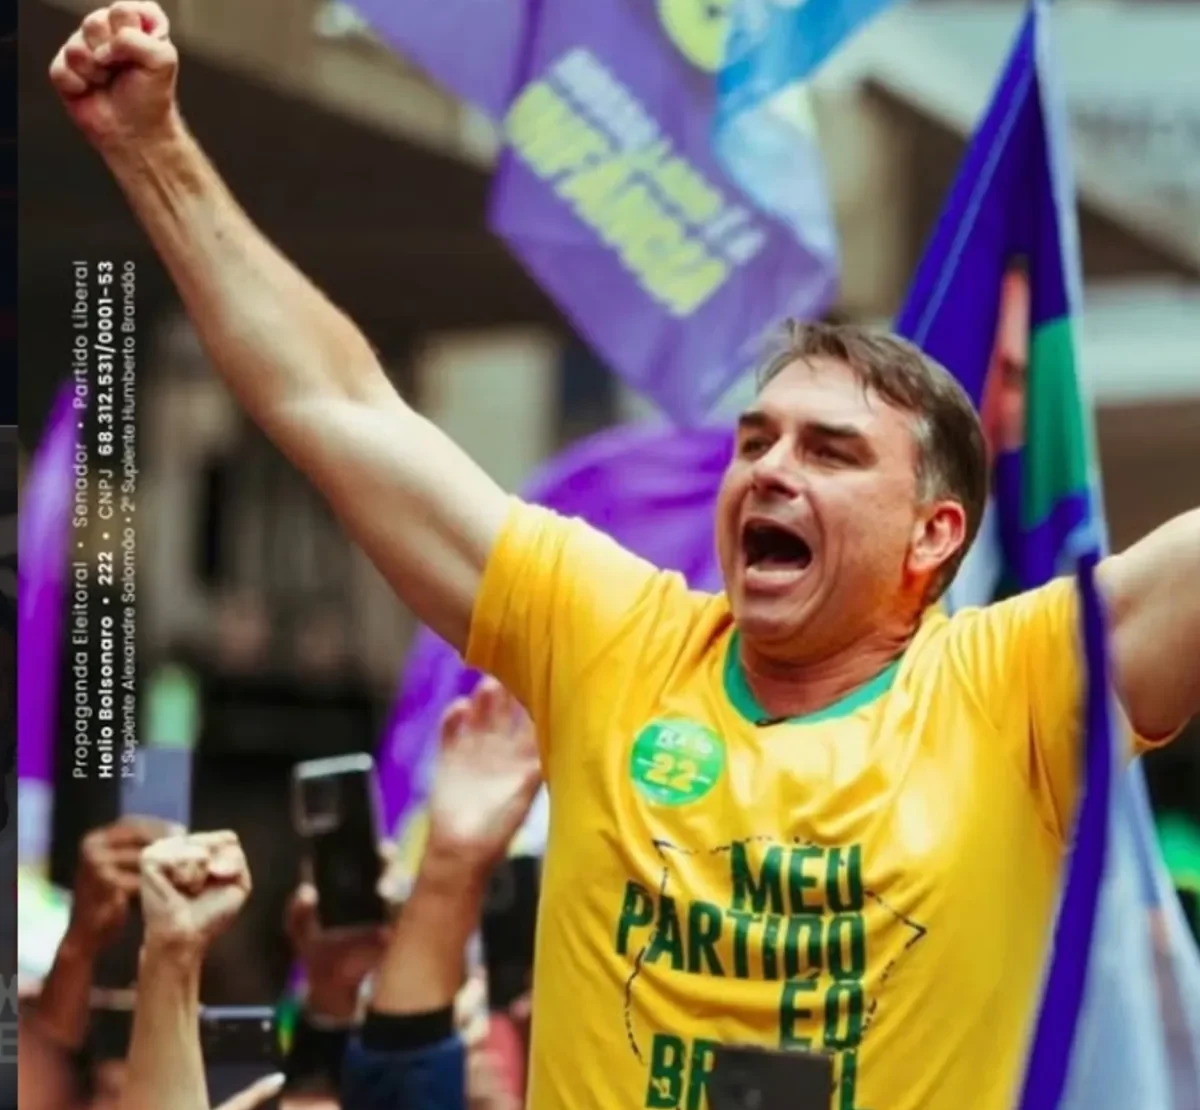
O mercado financeiro transformou o resultado do primeiro turno das eleições com liderança de Flávio, em uma mudança imediata no preço do dinheiro no Brasil. Na segunda-feira (5), primeiro pregão após Flávio Bolsonaro (PL) terminar a votação à frente de Luiz Inácio Lula da Silva (PT), os juros futuros para os próximos anos recuaram cerca de 1 ponto percentual, em um movimento que pode ter consequência direta sobre o custo da dívida pública.
Se o novo patamar de taxas permanecer, a redução potencial no custo associado à dívida chega a R$ 65,8 bilhões, segundo a sensibilidade divulgada pelo Banco Central em suas Estatísticas Fiscais de agosto.
O número não representa uma economia já realizada. Ele mostra quanto uma redução de 1 ponto percentual nos juros, mantida pelo período considerado pelo BC, pode alterar a trajetória da dívida. A diferença entre os dois conceitos é fundamental: o primeiro turno mudou as expectativas do mercado; a economia somente se materializa se as taxas mais baixas forem sustentadas.
Resumo executivo
- Os juros futuros recuaram aproximadamente 1 ponto percentual em vencimentos relevantes após o primeiro turno.
- Flávio Bolsonaro terminou a primeira rodada com 47,03% dos votos válidos, contra 45,16% de Lula.
- O DI para janeiro de 2028 chegou a 12,72%, enquanto o contrato para janeiro de 2029 recuou para aproximadamente 12,66%.
- O Banco Central estima que uma redução de 1 ponto percentual da Selic mantida por 12 meses diminui a dívida bruta em 0,49 ponto percentual do PIB, ou R$ 65,8 bilhões.
- O Ibovespa subiu 7,70%, fechando aos 206.911,89 pontos, novo recorde histórico.
- O dólar caiu 4,12%, encerrando o pregão em torno de R$ 5.
- A queda dos juros representa uma mudança de expectativa. A sua permanência dependerá da trajetória fiscal, da inflação e das medidas econômicas que forem apresentadas até e depois do segundo turno.
A eleição chegou primeiro aos juros, antes da Selic
A Selic não caiu na segunda-feira.
O que caiu foi a taxa que o mercado espera para os próximos anos.
Essa diferença explica boa parte da reação dos ativos brasileiros depois do primeiro turno. Os contratos de DI negociados na B3 funcionam como uma referência para as expectativas sobre a trajetória futura da política monetária.
Quando os contratos de prazo mais longo recuam, o mercado está dizendo que passou a trabalhar com uma perspectiva de juros menores adiante.
Foi exatamente o que ocorreu no primeiro pregão após a votação.
A taxa do contrato para janeiro de 2028 caiu para 12,72%, enquanto a de janeiro de 2029 chegou a 12,66%. Em alguns vencimentos, a redução superou 1 ponto percentual.
O movimento foi acompanhado por uma forte valorização dos ativos de risco, indicando que a mudança não ficou restrita ao mercado de juros.
O número que muda a dimensão da notícia: R$ 65,8 bilhões
A dimensão fiscal do movimento aparece quando a queda das taxas é colocada diante do tamanho da dívida brasileira.
O Banco Central atualizou em setembro as elasticidades da dívida pública aos principais indexadores. Para a dívida bruta, uma elevação de 1 ponto percentual da Selic mantida durante 12 meses produz impacto estimado de 0,49 ponto percentual do PIB, equivalente a R$ 65,8 bilhões.
O raciocínio inverso permite dimensionar o efeito potencial de uma queda equivalente.
É daí que surge a cifra de R$ 65,8 bilhões associada ao movimento dos juros após o primeiro turno.
Mas há uma ressalva indispensável: não é correto afirmar que o governo já economizou esse valor.
O que existe neste momento é uma redução nas taxas de mercado. Para que ela produza o impacto estimado sobre a dívida, o novo nível precisa permanecer e ser efetivamente incorporado às condições de financiamento do setor público.
Essa diferença transforma o dado em uma medida da potência fiscal da queda dos juros, e não em uma receita extraordinária disponível no Orçamento.
Por que uma queda de 1 ponto percentual vale tanto
O governo federal não paga juros apenas sobre novas despesas.
Ele administra um estoque gigantesco de dívida que precisa ser continuamente refinanciado à medida que os títulos vencem.
Quando o Tesouro volta ao mercado para captar recursos, as condições vigentes naquele momento influenciam o custo das novas emissões.
Uma curva de juros mais baixa, portanto, pode reduzir o custo marginal de financiamento.
O efeito acumulado pode ser relevante porque pequenas diferenças de taxa, aplicadas sobre um estoque de dívida de trilhões de reais e durante vários anos, produzem valores expressivos.
Em agosto, a dívida bruta do governo geral atingiu R$ 11,055 trilhões, equivalente a 82,9% do PIB, o maior nível em cinco anos. O Banco Central registrou que os juros nominais contribuíram com 0,76 ponto percentual para a alta mensal da dívida.
É nesse contexto que uma queda de juros ganha dimensão muito maior do que aparenta quando observada apenas em pontos percentuais.
VEJA: Mensagens de Luciano Huck e Daniel Vorcaro revelam negociação envolvendo o Familhão
O que o mercado está precificando com Flávio na frente
A interpretação predominante entre os investidores é que um eventual governo de Flávio Bolsonaro poderia adotar uma política fiscal mais voltada ao controle das despesas e à estabilização da dívida.
Essa expectativa ajuda a explicar a reação simultânea dos juros, do câmbio e da Bolsa.
Não significa, porém, que o mercado tenha recebido uma garantia de ajuste fiscal.
O resultado eleitoral alterou as probabilidades percebidas pelos investidores. A execução de uma política econômica é outra etapa.
É justamente essa diferença entre expectativa e implementação que estará no centro do segundo turno.
Analistas citados pela imprensa financeira avaliam que uma agenda de consolidação fiscal poderia favorecer uma redução dos prêmios exigidos nos juros longos. O JPMorgan, por exemplo, associou o movimento da curva à percepção de maior probabilidade de uma agenda de consolidação das contas públicas.
A Bolsa confirmou a mesma leitura
O mercado acionário apresentou uma reação ainda mais visível.
O Ibovespa subiu 7,70% na segunda-feira, para 206.911,89 pontos, estabelecendo novo recorde de fechamento. Durante o pregão, chegou a 209.605,70 pontos.
Foi uma mudança expressiva de preço em apenas uma sessão.
O dólar acompanhou o movimento e terminou o dia em aproximadamente R$ 5, com queda de 4,12%.
A combinação é relevante.
Quando juros futuros caem, o custo de capital utilizado para avaliar empresas também pode diminuir. Ao mesmo tempo, um real mais valorizado reduz determinadas pressões sobre inflação e melhora a percepção sobre ativos domésticos.
Por isso, a reação da Bolsa não deve ser analisada isoladamente.
O mercado estava simultaneamente reprecificando juros, câmbio, risco fiscal e ativos de renda variável.
O efeito pode chegar ao crédito
A curva de juros também é importante porque funciona como referência para diversas operações de financiamento.
Se o movimento se consolidar, empresas podem encontrar condições melhores para emitir dívida, refinanciar passivos ou avaliar novos investimentos.
O mesmo mecanismo afeta o crédito bancário e o custo de capital de projetos de longo prazo.
Mas existe uma diferença entre a queda da curva futura e uma redução imediata das taxas cobradas de consumidores e empresas.
O repasse não é automático.
Ele depende da evolução da Selic, da inflação, do risco de crédito e das condições de financiamento de cada operação.
Ainda assim, uma curva estruturalmente mais baixa tende a melhorar as condições financeiras de uma economia quando acompanhada de estabilidade macroeconômica.
A dívida brasileira torna o movimento especialmente importante
O dado de agosto ajuda a entender por que o mercado acompanha tão de perto os juros.
A dívida bruta alcançou 82,9% do PIB, enquanto os gastos com juros do setor público chegaram a aproximadamente R$ 1,18 trilhão em 12 meses, segundo os dados divulgados pelo Banco Central.
Isso significa que a política monetária e a política fiscal estão diretamente conectadas na trajetória do endividamento.
Uma Selic elevada aumenta o custo financeiro.
Uma curva longa elevada mantém caro o financiamento de prazos maiores.
E uma deterioração da percepção fiscal pode aumentar ainda mais os prêmios exigidos pelos investidores.
O inverso também é verdadeiro: uma melhora sustentada da percepção de risco pode reduzir os prêmios e facilitar o refinanciamento.
É justamente esse mecanismo que o pregão de segunda-feira colocou em evidência.
O ponto que pode fazer os R$ 65,8 bilhões desaparecerem
A queda dos juros futuros não é irreversível.
O mercado pode mudar de direção rapidamente se as expectativas de inflação aumentarem, se a trajetória da dívida piorar ou se o próximo governo apresentar uma política fiscal considerada incompatível com a estabilização das contas públicas.
Nesse cenário, os investidores poderiam voltar a exigir prêmios maiores, elevando novamente a curva.
O próprio comportamento dos mercados no dia seguinte mostrou que a reprecificação continua sujeita a oscilações. Na terça-feira (6), o Ibovespa recuou 0,86% na abertura, enquanto juros futuros e câmbio continuaram reagindo às novas informações do cenário eleitoral.
Isso reforça uma conclusão importante: o mercado não está precificando um resultado definitivo, mas um cenário em construção.
O que ninguém está olhando
A parte mais relevante dessa história não está necessariamente nos 7,7% de alta da Bolsa.
Está na velocidade com que uma mudança na percepção política foi transformada em custo financeiro.
Em apenas um pregão, a curva de juros para os próximos anos recuou aproximadamente 1 ponto percentual.
Quando essa variação é aplicada à sensibilidade da dívida pública calculada pelo Banco Central, aparece uma cifra potencial de R$ 65,8 bilhões.
O número mostra a dimensão do problema fiscal brasileiro por outro ângulo: não é preciso que a dívida desapareça para que dezenas de bilhões sejam adicionados ou retirados da conta financeira do Estado; basta uma mudança relevante no custo do dinheiro.
É esse mecanismo que conecta diretamente a eleição ao orçamento público.
Segundo turno será o teste da expectativa do mercado
Flávio Bolsonaro e Lula avançaram para o segundo turno, marcado para 25 de outubro.
Até lá, investidores deverão acompanhar propostas econômicas, alianças, composição política e principalmente os sinais sobre a política fiscal do próximo governo.
O primeiro pregão depois da votação já deixou uma mensagem clara sobre os preços de mercado: a possibilidade de mudança de governo alterou de forma significativa as expectativas para juros e ativos brasileiros.
A questão agora é se essa expectativa será confirmada por uma política econômica capaz de sustentar juros menores.
Se isso acontecer, a queda da curva poderá deixar de ser apenas uma reação eleitoral e passar a produzir efeitos concretos sobre o custo de financiamento do país.
Se não acontecer, parte da reprecificação pode ser revertida.
Por enquanto, os R$ 65,8 bilhões representam o tamanho potencial do efeito financeiro de uma queda de 1 ponto percentual nos juros sobre a dívida, desde que o novo patamar seja mantido nas condições consideradas pelo Banco Central.
Mais do que um número eleitoral, é uma medida da importância que fiscal, juros e confiança dos investidores terão para a economia brasileira no próximo ciclo.