



O governo Lula publicou no Diário Oficial da União (DOU) uma portaria criando o Comitê de Gerenciamento da Dívida Pública Federal (Coged) referente as contas públicas pressionadas, novo órgão estratégico do Tesouro Nacional responsável por definir diretrizes para o financiamento da máquina pública e administração da dívida brasileira.
Embora a medida tenha caráter técnico, ela surge em um momento de crescente pressão sobre as contas públicas, avanço do endividamento e aumento da preocupação do mercado com a trajetória fiscal do país.
Na prática, o novo comitê terá influência direta sobre:
- emissões de títulos públicos;
- estratégias de financiamento do governo;
- cronograma de leilões;
- metas do Plano Anual de Financiamento (PAF);
- além das diretrizes do Tesouro Direto.
O objetivo oficial do Coged será administrar a Dívida Pública Federal (DPF) “ao menor custo no longo prazo”, preservando níveis prudentes de risco e garantindo o “bom funcionamento do mercado brasileiro de títulos públicos”.
Mas, nos bastidores, a criação do comitê também expõe uma preocupação crescente do governo: o custo cada vez maior para financiar a dívida brasileira em um ambiente de juros elevados e desconfiança fiscal.
Por que isso importa agora
A criação do Coged ocorre em um dos períodos mais delicados para a dinâmica da dívida pública nos últimos anos.
Com juros elevados, déficits persistentes e crescimento das despesas obrigatórias, o custo de carregamento da dívida federal aumentou fortemente. Quanto maior a taxa de juros exigida pelos investidores para financiar o governo, maior a pressão sobre o orçamento da União.
Na prática, o Tesouro precisa captar recursos constantemente para:
- pagar vencimentos antigos;
- refinanciar títulos;
- cobrir despesas públicas;
- e manter o funcionamento da máquina estatal.
Esse processo é conhecido como “rolagem da dívida” — mecanismo no qual novos títulos são emitidos para quitar dívidas anteriores.
Em ambientes de desconfiança fiscal, investidores tendem a exigir remuneração maior para continuar financiando o governo, elevando ainda mais o custo da dívida pública.

O que o mercado enxerga por trás da criação do comitê
Apesar da linguagem técnica da portaria, a criação do Coged é interpretada por parte do mercado como um movimento para reforçar coordenação e previsibilidade em um cenário fiscal mais sensível.
Hoje, o Brasil possui uma das maiores estruturas de juros reais do mundo, fator que aumenta significativamente a despesa financeira da União.
Nesse contexto, decisões sobre:
- prazo médio da dívida;
- percentual de títulos prefixados;
- participação de papéis atrelados à Selic;
- emissões indexadas à inflação;
- e calendário de leilões
ganham importância estratégica para evitar deterioração adicional da percepção de risco do país.
A preocupação não é apenas fiscal. Existe também o desafio de manter demanda constante pelos títulos públicos brasileiros.
LEITURA SUGERIDA: Dívida pública do Brasil vai crescer este ano e nos próximos
Críticos veem avanço da influência do mercado sobre a estratégia do governo
Embora o Coged tenha sido apresentado pelo governo Lula como um comitê técnico para melhorar a gestão da dívida pública, críticos da política fiscal e parte dos analistas enxergam a medida como mais um sinal da crescente dependência do governo em relação ao mercado financeiro.
Esse modelo faz com que a confiança do mercado tenha impacto direto sobre o custo de financiamento do Estado brasileiro.
Quanto maior a percepção de risco fiscal:
- maiores tendem a ser os juros exigidos pelos investidores;
- mais caro fica o refinanciamento da dívida;
- e maior se torna a pressão sobre as contas públicas.
Por isso, o trecho da portaria que menciona o “bom funcionamento do mercado brasileiro de títulos públicos” chamou atenção de economistas e analistas financeiros.
A leitura de parte dos críticos é que o governo Lula busca reforçar previsibilidade e coordenação justamente para evitar turbulências no mercado da dívida, ou seja grandes instituições financeiras— considerado hoje uma das peças centrais da estabilidade econômica do país.
Outro ponto frequentemente levantado é que juros elevados ampliam os ganhos dos grandes detentores de títulos públicos (bancos), enquanto aumentam o peso das despesas financeiras sobre o orçamento federal, pagadores de impostos.
Na prática, quanto maior a dependência do governo em relação ao financiamento da dívida, maior tende a ser a influência das condições impostas pelo mercado financeiro sobre o custo do Estado brasileiro.
Embora não existam evidências de irregularidades, troca de favores ou “cabide de empregos” envolvendo o novo comitê, críticos afirmam que a criação do Coged reforça o papel central do sistema financeiro dentro da estratégia econômica da União em um cenário de dívida crescente, juros elevados e pressão fiscal contínua.
ENTENDA MAIS: Gestão Lula emite dívida com maior taxa de juro para os cofres públicos do ano
O “bom funcionamento do mercado” revela ponto central da estratégia
Um dos trechos mais relevantes da portaria afirma que a gestão da dívida deve contribuir para o “bom funcionamento do mercado brasileiro de títulos públicos”.
Na prática, isso significa preservar a confiança dos investidores que financiam diariamente o governo federal por meio da compra de títulos públicos.
Sem essa demanda contínua:
- o Tesouro precisaria elevar ainda mais os juros pagos;
- haveria maior volatilidade na curva de juros;
- e o custo de refinanciamento da dívida poderia subir rapidamente.
Por isso, previsibilidade, liquidez e estabilidade passaram a ter peso ainda maior dentro da estratégia do Tesouro Nacional.
VEJA COMPARATIVO DA DÍVIDA PÚBLICA BRASILEIRA ABAIXO:
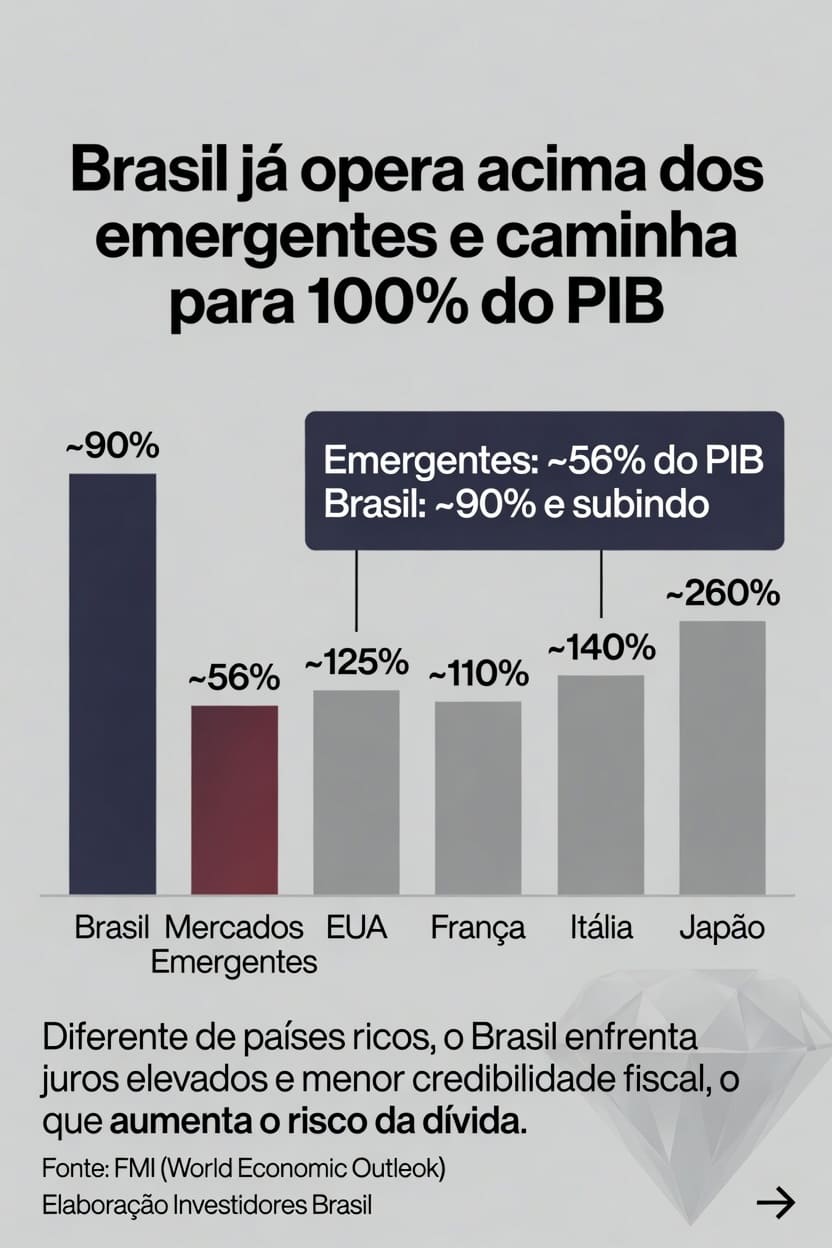
Quem realmente financia a dívida brasileira
Embora o Tesouro Direto tenha ampliado a participação das pessoas físicas nos últimos anos, a maior parte da dívida pública continua nas mãos de:
- bancos;
- fundos de investimento;
- instituições financeiras;
- fundos de previdência;
- e investidores institucionais.
Isso faz com que o comportamento do mercado financeiro tenha impacto direto sobre o custo de financiamento do governo.
Em momentos de maior insegurança fiscal, esses agentes costumam exigir taxas mais altas para comprar títulos públicos, elevando o peso dos juros sobre as contas públicas.
Na prática, juros elevados aumentam não apenas o retorno pago aos investidores da dívida pública, mas também o custo suportado pelo próprio Estado brasileiro.
Novo comitê também terá influência sobre o Tesouro Direto
A portaria estabelece que o Coged também poderá deliberar sobre diretrizes estratégicas ligadas ao Tesouro Direto, plataforma usada por milhões de brasileiros para investir em renda fixa pública.
Isso significa que o novo colegiado poderá influenciar:
- perfil dos títulos ofertados;
- estratégia de emissões;
- liquidez dos papéis;
- e planejamento de financiamento voltado ao investidor pessoa física.
O movimento reforça a importância crescente da poupança doméstica no financiamento da dívida brasileira.

Quem ganha e quem perde com juros altos e dívida crescente
Em cenários de juros elevados, os grandes detentores de títulos públicos tendem a ampliar seus ganhos com a remuneração da dívida federal.
Como bancos, fundos e investidores institucionais concentram parcela relevante desses papéis, a elevação das taxas aumenta o retorno recebido sobre os títulos emitidos pelo governo.
Por outro lado, o aumento do custo da dívida também pressiona as contas públicas, reduz espaço no orçamento e amplia o peso das despesas financeiras da União.
Na prática, quanto maior o gasto com juros:
- menor tende a ser a flexibilidade fiscal do governo;
- maior pode ser a pressão por arrecadação que já está no limite;
- e mais difícil se torna equilibrar investimentos, despesas públicas e controle da dívida.
Para o mercado, a preocupação central é saber se o Brasil conseguirá manter credibilidade suficiente para continuar financiando sua dívida sem necessidade de juros ainda maiores nos próximos anos.
Estratégia será revisada periodicamente
O texto prevê revisões frequentes da estratégia anual de financiamento e dos indicadores divulgados no Plano Anual de Financiamento (PAF).
As reavaliações ocorrerão nos dois primeiros quadrimestres de cada ano, permitindo ajustes conforme:
- inflação;
- comportamento da Selic;
- câmbio;
- cenário internacional;
- e condições do mercado financeiro.
Além disso, o Coged poderá definir estratégias mensais para as emissões da dívida pública federal, funcionando como núcleo permanente de decisões sobre o financiamento da União.
O que pode mudar daqui para frente
A partir da criação do Coged, o mercado deve monitorar:
- possíveis mudanças na composição da dívida;
- aumento ou redução de títulos prefixados;
- estratégias para alongar o prazo médio da dívida;
- menor dependência de papéis atrelados à Selic;
- e eventuais alterações nas emissões do Tesouro Direto.
Investidores também acompanharão se o governo conseguirá melhorar a percepção de credibilidade fiscal nos próximos anos — fator considerado essencial para estabilizar juros, reduzir pressão sobre a dívida e evitar deterioração adicional do risco país.
No fim, a criação do novo comitê mostra que o governo reconhece a importância crescente da gestão da dívida pública em um cenário de juros elevados, pressão fiscal e maior cautela do mercado financeiro em relação às contas brasileiras.



