



O avanço da inadimplência empresarial no Brasil começa a revelar uma deterioração mais profunda da economia real. Segundo reportagem da Bloomberg Línea recente, mais de 8 milhões de empresas enfrentam dificuldades financeiras no país — um dos maiores sinais de estresse corporativo desde a virada monetária pós-pandemia.
À primeira vista, o problema parece simples:
empresas pegaram dívida demais durante a era de juros baixos e agora não conseguem pagar.
Mas a realidade é mais complexa.
A dívida criada no período da Selic a 2% só se transformou em uma bomba porque o Brasil não conseguiu voltar rapidamente para um ambiente sustentável de juros baixos após o choque inflacionário global.
E isso recoloca no centro da discussão um tema que o mercado acompanha há anos:
o risco fiscal brasileiro.
VEJA O GRÁFICO COM A EVOLUÇÃO DA DÍVIDA:
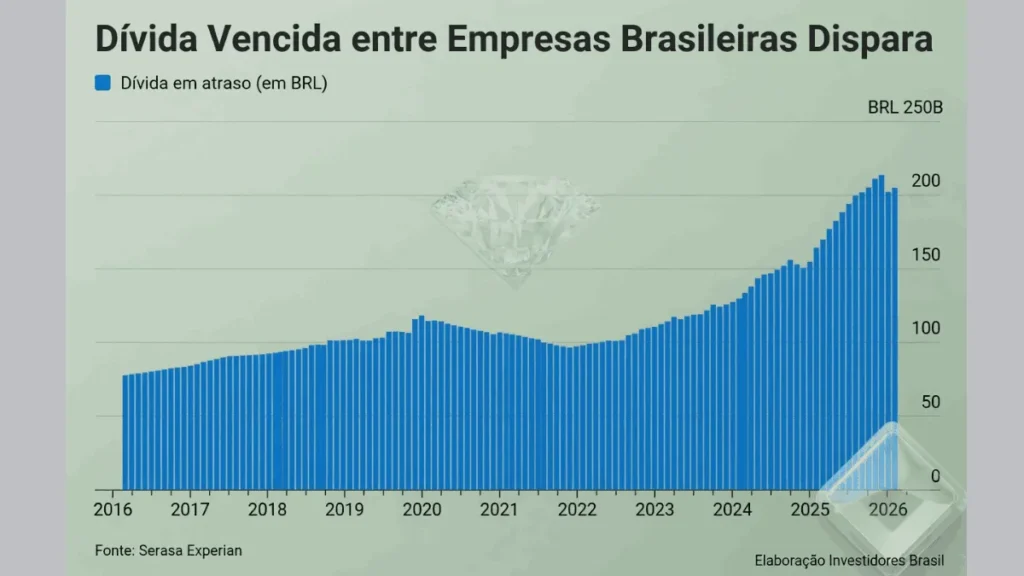
A dívida da pandemia virou problema porque os juros não puderam cair
Durante a pandemia, empresas aproveitaram o ambiente de crédito barato para:
- expandir operações;
- aumentar estoques;
- financiar capital de giro;
- comprar concorrentes;
- acelerar crescimento;
- alongar passivos.
Naquele momento, a aposta implícita era clara:
após o choque inflacionário, os juros voltariam gradualmente para níveis baixos.
Mas esse cenário não se concretizou.
O Brasil entrou desde 2023 está em um período de:
- inflação persistente;
- deterioração fiscal;
- aumento da dívida pública;
- desancoragem parcial das expectativas;
- incertezas sobre controle de gastos.
Com isso, o Banco Central foi pressionado a manter juros elevados por muito mais tempo do que empresas e mercado esperavam.
VEJA O INFOGRÁFICO DA TAXA DE JUROS NO PERÍODO:

Na prática, companhias altamente alavancadas passaram a enfrentar simultaneamente:
- explosão das despesas financeiras;
- dificuldade de refinanciamento;
- crédito mais restrito;
- capital de giro caro;
- desaceleração econômica;
- consumidor mais endividado.
O problema deixou de ser apenas “quanto a empresa devia”.
O ponto central passou a ser:
quanto custa carregar essa dívida em um ambiente de juros estruturalmente altos.
Juros altos não atingem todas as empresas da mesma forma
Embora o ciclo monetário tenha pressionado praticamente toda a economia, os impactos foram muito mais severos em empresas:
- dependentes de refinanciamento constante;
- altamente alavancadas;
- com margens frágeis;
- focadas em crescimento agressivo;
- dependentes de crédito barato.
Muitas companhias expandiram operações durante os anos de dinheiro fácil assumindo que o custo financeiro permaneceria administrável.
Quando o cenário mudou, parte dessas estruturas ficou vulnerável.
Empresas com:
- caixa robusto;
- menor alavancagem;
- geração consistente de fluxo de caixa;
- disciplina financeira;
conseguiram absorver melhor o choque monetário.
Isso mostra que a crise atual não é apenas consequência da pandemia — mas também de modelos de negócio excessivamente dependentes de juros baixos.
O problema deixou de ser apenas o tamanho da dívida — e passou a ser o custo permanente de carregá-la
Recuperações judiciais e reestruturações começam a se espalhar
A Bloomberg Línea destaca o aumento das dificuldades financeiras em diversos setores da economia.
Nos últimos meses, o mercado passou a acompanhar:
- renegociações bilionárias;
- aumento de recuperações judiciais;
- deterioração de grupos altamente endividados;
- pressão crescente no varejo e no crédito corporativo.
Casos recentes envolvendo empresas como Light, AgroGalaxy, SouthRock e grupos do varejo mobiliário ajudaram a aumentar o receio sobre o tamanho real do estresse financeiro escondido nos balanços.
A Bloomberg Línea destaca que o problema já atinge empresas relevantes do mercado brasileiro.
Nos últimos meses, companhias de diferentes setores recorreram a reestruturações:
- Kora Saúde entrou com pedido de reestruturação extrajudicial;
- Raízen também renegociou passivos;
- Companhia Brasileira de Distribuição avançou em reestruturação bilionária;
- o Grupo Toky, controlador da Tok&Stok e da Mobly, pediu recuperação judicial após deterioração financeira acelerada.
O caso Toky virou simbólico porque mostra exatamente o mecanismo da crise:
- juros elevados;
- consumo enfraquecido;
- crédito restrito;
- estoque pressionando caixa;
- dívida crescendo mais rápido que o operacional.
LEIA: Inadimplência empresarial bate recorde no Brasil
Segundo a Bloomberg Línea, o endividamento chegou a múltiplos extremamente elevados após a fusão das operações.

O paradoxo brasileiro: bancos lucram enquanto empresas sufocam
O cenário atual criou uma distorção peculiar na economia brasileira.
Enquanto empresas enfrentam pressão crescente sobre caixa e dívida, os grandes bancos seguem reportando lucros robustos impulsionados por:
- juros elevados;
- spreads amplos;
- expansão das receitas financeiras;
- crédito caro.
Isso acontece porque o sistema bancário normalmente captura primeiro os ganhos de um ciclo de aperto monetário.
Em outras palavras:
juros altos inicialmente favorecem os bancos.
Mas isso não significa ausência de risco.
Então por que o mercado fala em possível efeito dominó?
Porque existe um limite para o quanto a inadimplência pode crescer antes de começar a contaminar partes do sistema financeiro.
Quando empresas deixam de pagar:
- provisões para perdas aumentam;
- renegociações se multiplicam;
- crédito desacelera;
- recebíveis deterioram;
- estruturas expostas a dívida corporativa começam a sofrer.
Historicamente, os primeiros impactos aparecem não nos grandes bancões, mas em:
- bancos médios;
- financeiras;
- FIDCs;
- securitizadoras;
- fundos de crédito privado;
- estruturas altamente expostas a recebíveis corporativos.
Foi exatamente esse tipo de preocupação que ganhou força após crises recentes envolvendo crédito privado e empresas altamente alavancadas.
AINDA: Com excesso de gastos governo Lula vai mudar a própria meta fiscal
O risco fiscal volta ao centro da economia brasileira
A crise atual também recoloca uma discussão estrutural:
o impacto das contas públicas sobre os juros da economia.
Em condições normais, juros poderiam cair mais rapidamente após o choque inflacionário global.
Mas quando:
- a dívida pública cresce;
- o mercado questiona o controle de gastos;
- expectativas de inflação pioram;
- aumenta a percepção de risco fiscal;
a curva de juros tende a permanecer elevada.
Isso afeta diretamente:
- empresas;
- crédito;
- investimento;
- consumo;
- custo da dívida privada.
Na prática, parte do mercado passou a enxergar que o Brasil entrou em um ambiente de juros altos mais prolongado do que se imaginava inicialmente, muito devido a condução da política fiscal do governo atual.
E esse cenário começou a pressionar justamente empresas que haviam estruturado seus negócios apostando no retorno rápido do dinheiro barato.
O que preocupa agora
Crises de crédito raramente aparecem de forma instantânea.
Normalmente elas avançam em etapas:
- aumento gradual da inadimplência;
- renegociações;
- deterioração de caixa;
- recuperação judicial;
- retração de crédito;
- desaceleração econômica.
O receio de parte do mercado é que o Brasil ainda esteja apenas no meio desse processo.
Especialmente se:
- os juros permanecerem elevados;
- o crédito seguir seletivo;
- o consumo desacelerar;
- a pressão fiscal continuar elevada.
Nesse ambiente, o foco das empresas deixa de ser crescimento e passa a ser sobrevivência financeira.



