



As empresas estatais federais iniciaram 2026 último ano da gestão Lula com um sinal claro de deterioração fiscal: rombo de R$ 4,2 bilhões no 1º bimestre, segundo dados do Banco Central, o relatório “Estatísticas Fiscais” divulgado em 31 de março de 2026.
O ponto crítico que eleva o alerta:
é o pior resultado para um 1º bimestre em toda a série histórica, iniciada em 2002. Um único bimestre já quase supera o rombo de 2025 inteiro.
Além disso, o número representa uma deterioração acelerada:
- alta de 320,4% frente ao mesmo período de 2025
O que esse número realmente mede (e por que ele importa)
O indicador usado é a necessidade de financiamento das estatais — métrica que mostra se essas empresas:
- geram caixa (superávit)
- ou consomem recursos públicos (déficit)
Na prática:
déficit = necessidade de financiamento → alguém precisa cobrir
E esse “alguém” tende a ser:
- o Tesouro (mais dívida pública)
- ou o contribuinte (mais impostos, direta ou indiretamente)
SAIBA: Governo Lula com canetada enfraquece a Lei das Estatais, para ‘salvar’ as estatais” só no discurso…
Narrativa oficial do governo Lula vs leitura de mercado
O governo argumenta que esse indicador não reflete a saúde completa das estatais, já que não considera:
- ativos
- passivos
- lucro líquido
E, de fato, há um ponto relevante:
- grandes estatais como Petrobras e bancos públicos registram lucro elevado
Mas o mercado olha diferente:
o que importa não é o lucro concentrado — é o fluxo de caixa agregado que pressiona o fiscal
Onde está o problema estrutural da gestão das estatais de Lula
Ao excluir as grandes estatais lucrativas, o que sobra é um bloco com:
- baixa eficiência operacional
- custos elevados
- dependência crescente de capital público
Um dos principais vetores dessa deterioração é a Correios:
- prejuízo bilionário acumulado em 2025
- plano de reestruturação com:
- corte de milhares de funcionários
- fechamento de unidades
- tentativa de recuperação operacional
Mesmo assim, o cenário ainda aponta fragilidade estrutural.
MAIS: Como declarar ETF no exterior corretamente (Guia completo IR)
O detalhe que muda completamente a leitura
Nem todas as estatais entram nesse cálculo.
Ficam de fora:
- Banco do Brasil
- Caixa Econômica Federal
- BNDES
- Petrobras
Ou seja:
o rombo divulgado reflete o núcleo mais frágil do sistema estatal
e é esse núcleo que tende a gerar pressão fiscal futura, mais funciona bem com cabide de emprego e financiamento ou patrocínios, um caso típico é a Itaipu.
Comparação histórica: o tamanho real da deterioração
Para dimensionar o dado atual, é necessário olhar além do número isolado.
Desde o início da série do Banco Central, em 2002, os primeiros bimestres tradicionalmente oscilam entre leve déficit e equilíbrio operacional — com picos negativos concentrados em momentos de estresse fiscal mais amplo, como em meados da década de 2010.
O ponto fora da curva em 2026:
- o déficit de R$ 4,2 bilhões não apenas supera anos recentes
- como também rompe o padrão histórico do período, tornando-se o pior 1º bimestre já registrado
Em termos de dinâmica:
- o salto de +320,4% vs 2025 indica aceleração da deterioração, não apenas continuidade
- sugere que o problema deixou de ser pontual e passa a ter caráter estrutural em parte das estatais
Outro ponto relevante — frequentemente ignorado:
- a média histórica do período tende a ser próxima de equilíbrio
- o dado atual se distancia significativamente dessa referência
Tradução direta para o leitor:
não é apenas um resultado ruim — é um desvio relevante do padrão histórico
Veja abaixo como o resultado de 2026 rompe o padrão histórico das estatais:
| Período | Resultado (R$ bilhões) | Leitura |
|---|---|---|
| 2002–2017 | Próximo de zero | Padrão histórico de equilíbrio |
| 2018–2022 | Oscilações leves | Estabilidade relativa |
| 2023 | Déficit moderado | Início da deterioração |
| 2024 | -1,36 | Recorde negativo até então |
| 2025 | Deterioração contínua | Pressão fiscal crescente |
| 2026 (1º bim.) | -4,2 | Pior resultado da história |
Nota: Dados baseados nas estatísticas fiscais do Banco Central. A série histórica completa não é divulgada consolidada por bimestre, por isso a tabela acima elaborada por Investidores Brasil, combina valores oficiais recentes com leitura de tendência.
O dado de 2026 acima não apenas supera os anos anteriores — ele indica mudança de regime no comportamento das estatais. Observe que em dois meses já está pior que 2025 inteiro. A leitura acima é consistente com séries históricas mais longas, que mostram anos de resultados próximos de zero seguidos por deterioração recente e ruptura em 2026.
2025 (ano cheio) é usado apenas como referência de contexto e não é diretamente comparável ao acumulado do 1º bimestre de 2026.
Metodologia: Os dados têm como base as estatísticas fiscais do Banco Central do Brasil. Como a série não é divulgada de forma consolidada por 1º bimestre ao longo de todos os anos, a análise combina valores oficiais recentes com leitura da tendência histórica.
Evolução do rombo das estatais federais no tempo, abaixo:
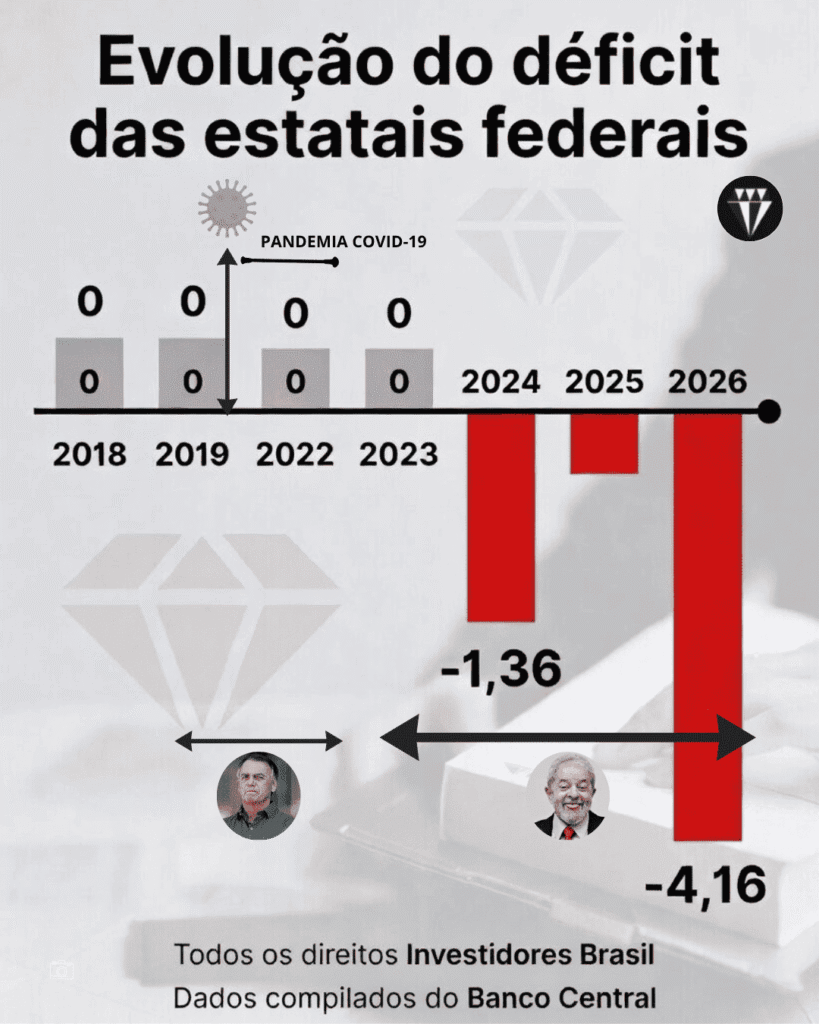
O indicador do BC é relevante para medir o deficit das estatais pela ótica do impacto nas contas públicas e, portanto, na política fiscal do país. Quando uma estatal apresenta necessidade de financiamento, o Tesouro Nacional pode ter que cobrir a lacuna com mais dívida ou recursos arrecadados por impostos. Um dos casos mais emblemáticos é o dos Correios.
A estatal anunciou, no fim de 2025, um plano de recuperação com ganho de R$ 7,4 bilhões por ano, sendo R$ 4,2 bilhões em corte de gastos com 15.000 funcionários e fechamento de 1.000 unidades de atendimento, e outros R$ 3,2 bilhões com o aumento da receita.
Os Correios registraram prejuízo de R$ 6,1 bilhões no acumulado de janeiro a setembro de 2025.
Como isso se conecta com o restante do cenário fiscal
Quando esse tipo de ruptura acontece, o mercado normalmente reprecifica três vetores:
- expectativa de resultado primário do governo
- necessidade de financiamento do setor público
- percepção de risco fiscal no médio prazo
E aqui está o ponto crítico:
deteriorações rápidas costumam antecipar revisões negativas nas projeções fiscais
Impacto real para o investidor e brasileiros (mesmo iniciante)
Esse dado não fica isolado — ele se conecta com o mercado:
Fiscal
Mais déficit → pior percepção de solvência
Juros
Mais risco → curva mais pressionada
Bolsa
- desconto em estatais
- impacto indireto em setores sensíveis a crédito
O dado não é apenas ruim — ele é historicamente ruim.
O pior 1º bimestre da série indica:
- deterioração relevante na base das estatais
- aumento potencial da pressão sobre a dívida pública
- risco de contaminação da curva de juros ao longo de 2026
O ponto central:
quando a estatal não se sustenta, o risco não desaparece — ele muda de bolso.
Quem paga essa conta na prática?
Quando estatais geram prejuízo, o impacto não desaparece — ele é redistribuído na economia.
Veja os principais canais:
1. Mais dívida pública
O governo precisa cobrir o rombo:
- emissão de títulos
- aumento da dívida bruta
efeito: pressão estrutural no fiscal
2. Juros mais altos por mais tempo
Mais risco fiscal → investidores exigem prêmio maior
efeito direto:
- crédito mais caro
- financiamento mais difícil
- impacto no consumo e investimento
- A Selic (taxa de juros) este durante todo este período da gestão Lula no maior patamar da história.
VEJA: Correios enfrentam colapso financeiro e operacional, denuncia sindicato
3. Inflação indireta (efeito silencioso)
Em cenários de deterioração fiscal:
- moeda tende a perder valor
- custos sobem na cadeia
efeito:
- perda de poder de compra
SAIBA: Banco pode quebrar no Brasil? O caso do estatal BRB e…
4. Impostos (o ajuste final)
Se o desequilíbrio persiste:
- aumento de carga tributária
- redução de benefícios fiscais
efeito:
- menos renda disponível
estatal no prejuízo não “quebra” — ela transfere a conta possívelmente para você.
Nota técnica: Série baseada nas estatísticas fiscais do Banco Central do Brasil (necessidade de financiamento das estatais federais). O BC divulga dados mensais/acumulados; não há série consolidada por 1º bimestre para todos os anos. Por isso, a tabela combina valores oficiais recentes com leitura de tendência. Valores negativos indicam consumo líquido de recursos públicos.



