Se você começar a investir do jeito errado, pode perder anos — mesmo “fazendo tudo certo”.
A maioria dos brasileiros entra no mercado financeiro guiado por bancos e corretoras que lucram com:
- taxas escondidas
- produtos inadequados
- decisões mal informadas
O resultado não é prejuízo imediato — é pior: crescimento lento, invisível e abaixo do potencial.
Este guia elimina esse problema.
Aqui você vai aprender:
- como investir do zero com estratégia
- onde estão os riscos que ninguém explica
- como montar uma base sólida e escalável
Como investir do zero (resumo direto)
- Monte uma reserva de emergência
- Elimine dívidas caras
- Comece pela renda fixa atrelada à inflação
- Adicione renda variável com controle de risco
- Proteja parte do patrimônio em dólar
O que é investir (e o erro que trava iniciantes)
Investir não é buscar retorno alto.
É:
- preservar poder de compra
- multiplicar capital no tempo
Erro central:
deixar dinheiro parado achando que está “seguro”
Na prática:
- inflação corrói silenciosamente
- o real perde valor estruturalmente
Quanto preciso para começar a investir?
Não existe um valor mínimo alto.
Você pode começar com valores baixos — o que muda é a velocidade de crescimento, não a lógica.
O que realmente importa:
- consistência
- disciplina
- tempo
Erro comum:
- esperar “ter muito dinheiro” para começar
Base obrigatória antes de investir
A reserva de emergência é o pilar básico de qualquer estratégia financeira séria — e, ao contrário do que bancos e corretoras costumam empurrar, ela não existe para “render mais”, mas sim para evitar que você quebre financeiramente em momentos críticos.
O que é, na prática
É um montante de dinheiro separado exclusivamente para imprevistos reais, como:
- Perda de renda (demissão, queda de faturamento)
- Emergências médicas
- Reparos urgentes (carro, casa)
- Eventos inesperados que exigem liquidez imediata
Não é investimento para crescimento.
É proteção contra risco de liquidez.
Para que serve a reserva
A função central da reserva é evitar três erros comuns:
1. Evitar dívidas caras
Sem reserva, qualquer emergência vira:
- cheque especial
- cartão de crédito rotativo
- empréstimo pessoal
Essas linhas têm juros que podem ultrapassar 300% ao ano, destruindo patrimônio.
Eliminar dívidas caras
Especialmente:
- cartão de crédito
- cheque especial
Se isso não for resolvido, qualquer investimento perde eficiência.
2. Evitar vender investimentos na hora errada
Sem reserva, você pode ser forçado a vender:
- ações em queda
- fundos no prejuízo
- ativos de longo prazo
Isso transforma volatilidade temporária em perda definitiva.
3. Comprar tempo (o ativo mais subestimado)
Reserva de emergência é, na prática:
- tempo para buscar outro emprego
- tempo para reorganizar renda
- tempo para não tomar decisões financeiras ruins sob pressão
Isso reduz drasticamente a probabilidade de erro financeiro grave.
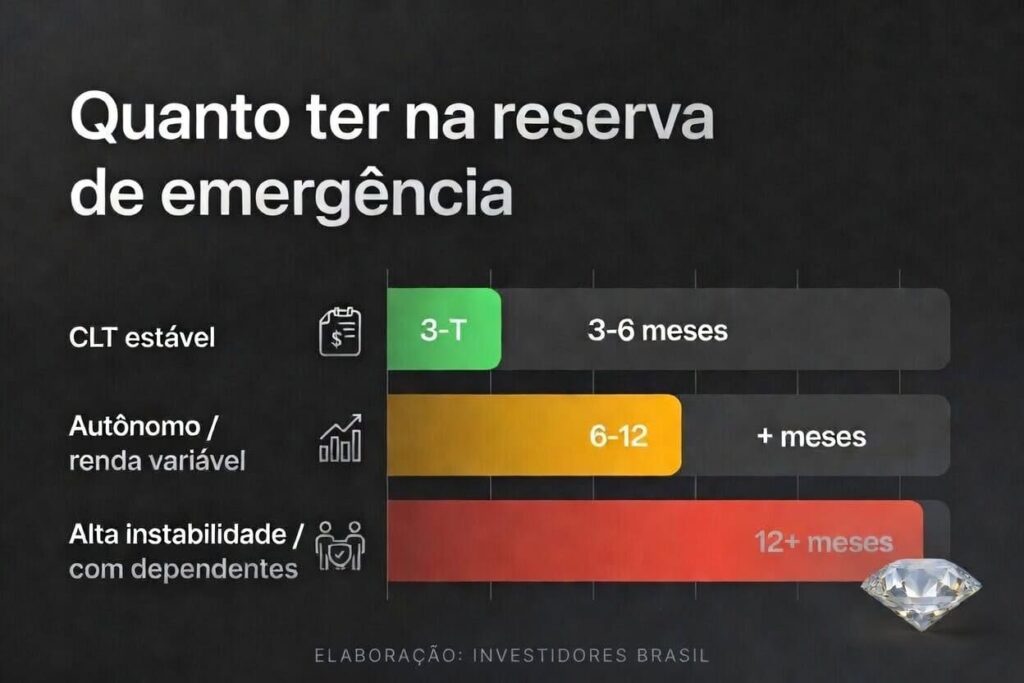
Quanto ter na reserva de emergência (regra técnica, não genérica)
A recomendação padrão do mercado é:
- 3 a 6 meses de despesas
Mas isso é superficial. O correto depende do seu risco:
Perfil conservador (CLT estável):
- 3 a 6 meses
Renda variável / autônomo / empreendedor:
- 6 a 12 meses
Alta instabilidade ou dependentes:
- pode chegar a 12+ meses
Veja o gráfico abaixo ilustrativo sobre a reserva de emergência:
Fórmula simples:
Reserva = despesas mensais × meses de proteção
Onde deixar a reserva de emergência (a parte que o bancão distorce)
A regra é clara: liquidez e segurança acima de rentabilidade.
Boas opções no Brasil:
- Tesouro Selic
- CDB com liquidez diária (de banco sólido)
- Contas remuneradas confiáveis
O que evitar:
- ações
- fundos voláteis
- produtos com carência
- qualquer coisa que possa cair no curto prazo
Se pode cair, não é reserva de emergência.
Erro clássico (e caro)
Misturar reserva com investimento.
Exemplo típico:
“Vou deixar minha reserva em ações porque rende mais”
Isso funciona… até o dia em que:
- o mercado cai
- você precisa do dinheiro
- e realiza prejuízo
Resultado: dupla perda (financeira + psicológica).
A reserva de emergência não gera riqueza diretamente, mas:
- reduz risco de ruína (conceito central em finanças)
- aumenta sua capacidade de assumir risco de forma inteligente
- melhora decisões sob estresse
Em termos técnicos, ela melhora sua função utilidade ajustada ao risco.
- Não é para ganhar dinheiro
- É para não perder tudo quando algo dá errado
- É o primeiro passo antes de investir
O que bancos e corretoras não te mostram sobre onde investir hoje
Renda fixa vs renda variável (sem simplificação enganosa)
Renda fixa
Você sabe (ou estima) o retorno.
Inclui:
- títulos públicos
- CDBs
Riscos ignorados:
- inflação
- marcação a mercado
- risco do emissor
Fique por dentro também: Tesouro IPCA
Renda variável
Retorno imprevisível no curto prazo.
Inclui:
- ações
- fundos imobiliários
Riscos reais:
- volatilidade
- comportamento do investidor
- decisões emocionais
Inflação: o inimigo invisível do seu dinheiro
Inflação não é só aumento de preços.
É:
- perda de poder de compra
- erosão do patrimônio
Dinheiro parado = perda garantida no longo prazo.
Como se proteger da inflação
Principal instrumento:
Vantagens:
- rendimento real
- previsibilidade
Riscos que poucos explicam:
- volatilidade no curto prazo
- impacto da marcação a mercado
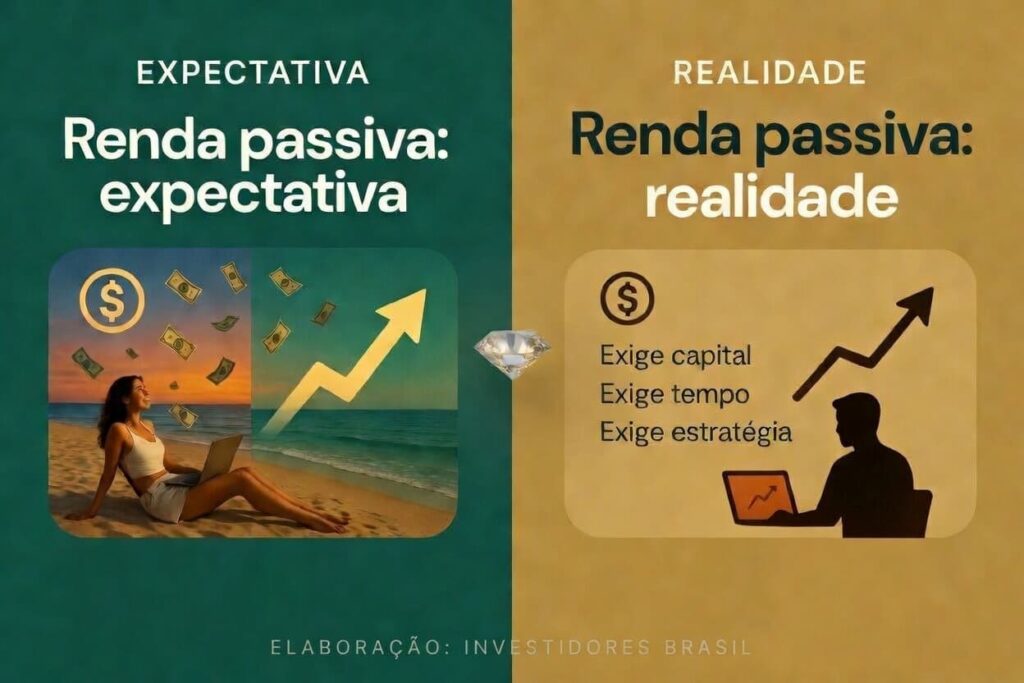
Renda passiva: expectativa vs realidade
Narrativa vendida:
“viver de renda rapidamente”
Realidade:
- exige capital
- exige tempo
- exige estratégia
Caminhos reais
- renda fixa indexada à inflação
- fundos imobiliários
- ações com dividendos
Veja abaixo ilustração de o que esperar da renda passiva:
Saiba mais sobre: Viver de renda
Investir no exterior (proteção estratégica)
Você não investe fora por moda.
Você investe por:
- proteção cambial
- diversificação
- redução de risco Brasil
Formas de investir
- contas internacionais
- ETFs globais
- ações estrangeiras
👉 Estas informações também são fundamentais:
- Como investir em dólar
- Imposto de renda no exterior
Impostos: onde iniciantes perdem dinheiro
Erros comuns:
- não declarar ativos no exterior
- pagar imposto desnecessário
- ignorar regras de renda variável
Imposto não destrói retorno — erro sim.
Qual o melhor investimento para iniciantes?
Resposta direta:
- renda fixa indexada à inflação (ex: Tesouro IPCA)
- fundos simples e diversificado
- produtos simples e previsíveis
- evitar ativos complexos no início
Qual o valor mínimo para começar a investir?
Não existe valor mínimo alto.
É possível começar com valores baixos. O mais importante é a consistência dos aportes e o tempo investido.
O que são juros compostos?
São juros calculados sobre o valor inicial mais os rendimentos acumulados, acelerando o crescimento do investimento ao longo do tempo.
Deixar dinheiro parado na conta é ruim?
Sim. O dinheiro perde valor ao longo do tempo por causa da inflação, reduzindo seu poder de compra.
Qual o maior erro de quem começa a investir?
Começar sem estratégia, ignorando inflação, risco e objetivos financeiros.
Quanto tempo leva para ter retorno investindo?
Depende da estratégia e dos aportes, mas investimentos consistentes tendem a gerar resultados relevantes no longo prazo.
Como bancos e corretoras ganham com você
Esse é o ponto que quase ninguém explica.
Instituições lucram quando você:
- gira carteira sem necessidade
- compra produtos caros
- não entende risco
Conflito de interesse:
- seu lucro ≠ lucro deles
Entender isso muda completamente sua forma de investir.
Crédito: o atalho que vira armadilha
Antes de investir, muitos entram em dívida.
Produto crítico:
Problema:
- parece barato
- compromete renda futura
Impacto real:
- reduz capacidade de investir
- trava crescimento patrimonial
Quanto rende investir R$100 por mês?
Resposta estratégica:
- depende da taxa de retorno e tempo
- consistência importa mais que valor inicial
- juros compostos funcionam no longo prazo
O fator invisível: eventos globais que afetam seu dinheiro
Seu dinheiro não depende só de você.
Exemplo:
- restrições da China em fertilizantes
→ impacto no agro
→ pressão inflacionária
Entenda melhor: Risco invisível no agro brasileiro
Estratégia simples para começar (modelo prático)
Etapa 1
Reserva de emergência
Etapa 2
Renda fixa atrelada à inflação
Etapa 3
Exposição controlada à renda variável
Etapa 4
Diversificação internacional
Erros que você deve evitar
- investir sem reserva
- buscar retorno rápido
- ignorar inflação
- concentrar tudo no Brasil
- confiar cegamente em bancos
Perguntas frequentes
Investir é seguro?
Depende do ativo e da estratégia. O risco nunca é zero.
Qual o melhor investimento hoje?
Não existe resposta única. Depende do seu objetivo, prazo e tolerância a risco.
Renda fixa ainda vale a pena?
Sim — principalmente como base e proteção contra inflação.
Investir em dólar é necessário?
Para proteção de longo prazo, sim.
O maior erro não é investir errado.
É passar anos sem perceber que está no jogo errado.
Quando você entende:
- inflação
- risco
- estrutura
Você deixa de ser produto do sistema financeiro — e passa a usar ele a seu favor.