



O governo de Donald Trump iniciou oficialmente um dos programas mais ambiciosos de incentivo à formação de patrimônio da história recente dos Estados Unidos. Chamado de Trump Accounts, o projeto prevê um depósito inicial de US$ 1.000 para cada criança americana elegível nascida entre 2025 e 2028, com o dinheiro aplicado diretamente em fundos de investimento atrelados ao mercado de ações. A iniciativa faz parte da reforma tributária aprovada pelo Congresso e aposta no crescimento de longo prazo do mercado financeiro para criar riqueza desde o nascimento, em vez de limitar o apoio estatal a programas tradicionais de transferência de renda.
Resumo executivo
Os Estados Unidos deram início a um experimento inédito de formação de patrimônio infantil em escala nacional. O governo de Donald Trump começou a depositar US$ 1.000 em contas de investimento abertas para crianças elegíveis, com os recursos aplicados diretamente no mercado de ações por meio de fundos indexados de baixo custo. A proposta rompe com o modelo tradicional de programas sociais baseados apenas em transferência de renda e aposta na valorização de ativos financeiros ao longo de quase duas décadas. Nesta segunda-feira (6), Trump anunciou que mais de 500 mil crianças já receberam o aporte inicial do governo.
Os Estados Unidos passam a incentivar o patrimônio, não apenas a poupança
O novo programa, batizado oficialmente de Trump Accounts, foi criado pela ampla reforma tributária aprovada em 2025 e representa uma mudança de filosofia na política econômica americana. Em vez de direcionar recursos públicos apenas para consumo imediato ou benefícios temporários, o governo federal passou a investir diretamente no mercado acionário em nome das crianças.
Na prática, cada beneficiário recebe um capital inicial financiado pelo Tesouro americano, que permanece aplicado durante anos em fundos que acompanham grandes índices da Bolsa dos Estados Unidos. O objetivo declarado é permitir que milhões de americanos iniciem a vida adulta já com patrimônio financeiro acumulado, aproveitando o efeito dos juros compostos e da valorização histórica do mercado de capitais.
O que são as Trump Accounts e como funcionam?
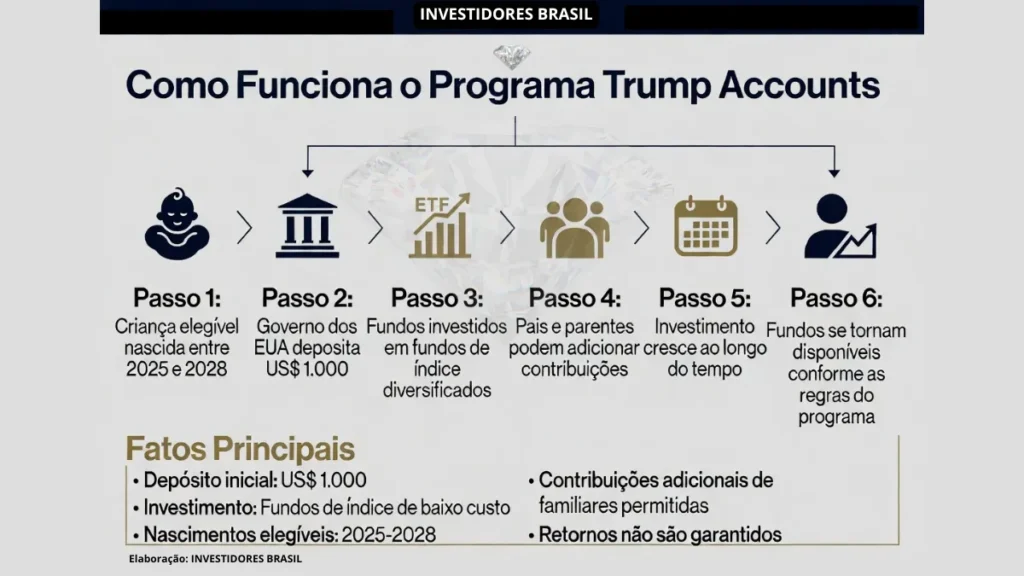
As Trump Accounts são contas de investimento criadas pelo governo dos Estados Unidos para crianças elegíveis nascidas entre 2025 e 2028. Cada beneficiário recebe um depósito inicial de US$ 1.000, financiado pelo governo federal, aplicado em fundos indexados de baixo custo ligados ao mercado de ações americano. Pais, familiares e, em alguns casos, empregadores podem fazer contribuições adicionais ao longo dos anos. O objetivo é permitir que a criança chegue à vida adulta com patrimônio financeiro acumulado graças aos juros compostos e à valorização de longo prazo dos investimentos.
LEITURA SUGERIDA: Enquanto ministro da Fazenda de Lula critica, o mercado acompanha outro efeito das sanções dos EUA: o cerco ao dinheiro do PCC
Quem recebe os US$ 1.000
O benefício não é universal para todas as crianças do mundo nem para todos os residentes nos Estados Unidos.
Pelas regras aprovadas pelo Congresso, o depósito federal é destinado às crianças:
- nascidas entre 1º de janeiro de 2025 e 31 de dezembro de 2028;
- que sejam cidadãs americanas;
- possuam número válido de Social Security;
- tenham uma conta do programa aberta conforme as regras estabelecidas pelo Departamento do Tesouro e pela Receita Federal (IRS).
Segundo o governo americano, mais de meio milhão de crianças já receberam os primeiros depósitos desde o lançamento operacional do programa.
LEIA TAMBÉM: Terremotos devastam a Venezuela e colocam Trump diante de um teste geopolítico inesperado. EUA oferece ajuda imediata
O dinheiro não fica parado: ele vai diretamente para a Bolsa
O aspecto mais inovador da iniciativa está justamente na forma como os recursos são aplicados.
Os US$ 1.000 não permanecem em uma conta bancária tradicional nem rendem juros semelhantes aos de uma poupança. O patrimônio é investido em fundos de índice (ETFs e fundos mútuos) autorizados pelo Tesouro dos Estados Unidos, todos vinculados ao desempenho do mercado acionário americano.
Entre os investimentos aprovados estão produtos administrados por algumas das maiores gestoras do mundo, como BlackRock, Vanguard e State Street, que acompanham índices amplos do mercado, incluindo o S&P 500 e o mercado acionário americano como um todo. A escolha busca oferecer diversificação, baixo custo de administração e exposição ao crescimento da economia dos Estados Unidos.
VEJA ABAIXO O INFOGRÁFICO DO FUNCIONAMENTO DA TRUMP ACCOUNTS:
A lógica econômica por trás da medida
O programa parte de um princípio simples da economia financeira: o tempo costuma ser o maior aliado do investidor.
Ao iniciar um investimento logo no nascimento, o governo cria uma janela de aproximadamente dezoito anos para que o patrimônio seja multiplicado pelos juros compostos e pela valorização histórica das ações.
Embora retornos passados não garantam desempenho futuro, índices amplos do mercado americano apresentaram, ao longo de várias décadas, rentabilidade média próxima de 10% ao ano antes da inflação.
Nesse cenário hipotético, um aporte único de US$ 1.000 poderia superar US$ 5.500 ao final de dezoito anos sem qualquer contribuição adicional. Caso pais, familiares ou empregadores realizem novos aportes anuais, o patrimônio final poderá ser significativamente superior
Famílias poderão aumentar o patrimônio ao longo da infância
O programa não se limita ao depósito inicial do governo.
A legislação permite que familiares, responsáveis e outras pessoas realizem contribuições adicionais ao longo dos anos. Também foram criados mecanismos para que empresas depositem recursos nas contas dos filhos de seus funcionários como benefício corporativo.
O limite anual para contribuições privadas é de US$ 5.000 por criança, enquanto organizações sem fins lucrativos podem realizar aportes em condições específicas previstas na legislação. Grandes empresas e filantropos já anunciaram programas para complementar os depósitos do governo para determinados grupos de crianças.
TABELA DE PREVISÃO DE RENDIMENTO
| Tempo | Valor aproximado* |
|---|---|
| Depósito inicial | US$ 1.000 |
| 5 anos | ~US$ 1.610 |
| 10 anos | ~US$ 2.590 |
| 15 anos | ~US$ 4.180 |
| 18 anos | ~US$ 5.560 |
*Simulação baseada em retorno anual de 10%, apenas para fins ilustrativos. Não representa garantia de rentabilidade futura.
SAIBA TAMBÉM: Brasileiro topa perder serviço gratuito por menos imposto e ainda paga plano de saúde, mostra Datafolha
Quantas crianças poderão ser beneficiadas
A legislação estabelece que o benefício é destinado às crianças elegíveis nascidas entre 1º de janeiro de 2025 e 31 de dezembro de 2028. Como os Estados Unidos registram, em média, entre 3,5 milhões e 3,7 milhões de nascimentos por ano, especialistas estimam que o universo potencial de beneficiários fique próximo de 15 milhões de crianças.
Nos primeiros meses de implementação, a Casa Branca informou que mais de 500 mil contas já haviam recebido o depósito inicial, número que deverá crescer continuamente à medida que novos nascimentos forem registrados e as contas forem abertas conforme as regras do programa.
Quanto o programa poderá custar ao governo americano
O custo fiscal das Trump Accounts dependerá do número de crianças elegíveis nascidas entre 2025 e 2028. Considerando que os Estados Unidos registram aproximadamente 3,6 milhões de nascimentos por ano, o programa poderá alcançar cerca de 14 a 15 milhões de crianças durante os quatro anos de vigência previstos na legislação.
Mantido o depósito inicial de US$ 1.000 por beneficiário, o desembolso federal pode superar US$ 14 bilhões apenas com os aportes iniciais, sem considerar custos administrativos ou eventuais ajustes futuros. Na avaliação do governo, trata-se de um investimento de longo prazo voltado à formação de patrimônio das novas gerações, enquanto críticos apontam que o programa amplia os gastos públicos em um momento de elevada dívida federal.
Quando o dinheiro poderá ser utilizado
O patrimônio não poderá ser movimentado livremente durante a infância.
O desenho do programa busca impedir o uso imediato dos recursos para consumo cotidiano. A administração da conta permanece sob responsabilidade dos pais ou responsáveis legais até a maioridade.
A partir dos 18 anos, o beneficiário poderá acessar os recursos conforme as regras do programa e da legislação tributária americana. A estrutura também prevê tratamento fiscal específico para os rendimentos acumulados ao longo do período de investimento.
A diferença em relação aos programas tradicionais de assistência
Especialistas observam que a proposta representa uma mudança importante na política pública americana.
Enquanto programas sociais tradicionais concentram esforços em complementar renda ou financiar consumo imediato, o novo modelo busca estimular a formação de patrimônio financeiro.
A estratégia aproxima milhões de famílias do mercado de capitais desde o nascimento dos filhos, transformando crianças em investidoras de longo prazo por meio de fundos amplamente diversificados.
Os defensores argumentam que a iniciativa amplia a educação financeira e incentiva uma cultura de investimento. Já os críticos afirmam que famílias de maior renda tendem a aproveitar melhor o programa, pois possuem maior capacidade de realizar contribuições adicionais ao longo dos anos.
MAIS INFORMAÇÃO: Governo Lula gasta R$ 22,5 milhões do dinheiro público em anúncios na Meta, muito acima de gastos em 2022
A reforma tributária que deu origem às “Trump Accounts”
As contas fazem parte da ampla reforma fiscal aprovada em 2025, conhecida como One Big Beautiful Bill, considerada uma das principais agendas econômicas do segundo mandato de Donald Trump.
Além de mudanças tributárias, o pacote criou uma nova categoria de contas de investimento com diferimento de impostos voltadas à formação de patrimônio infantil. O objetivo declarado pelo governo é ampliar a participação das famílias americanas no mercado financeiro e estimular investimentos de longo prazo desde o nascimento.
Por que o governo escolheu fundos indexados
Em vez de permitir aplicações em ações individuais, o programa foi estruturado para utilizar fundos indexados de baixo custo, considerados uma das estratégias mais eficientes para investimentos de longo prazo.
Esses fundos replicam índices amplos do mercado, distribuindo os recursos entre centenas de empresas de diferentes setores. Essa diversificação reduz o risco associado ao desempenho de uma única companhia e evita decisões de investimento baseadas em escolhas individuais dos beneficiários.
Além disso, fundos indexados costumam cobrar taxas de administração significativamente menores do que fundos de gestão ativa, permitindo que uma parcela maior da rentabilidade permaneça com o investidor ao longo dos anos.
O governo definiu uma carteira de ETFs de baixo custo
O Tesouro dos Estados Unidos optou por um modelo padronizado de investimento baseado em ETFs de índice, descartando aplicações em títulos públicos, fundos de renda fixa ou carteiras administradas ativamente.
No lançamento do programa, todos os depósitos são direcionados automaticamente para o State Street SPDR Portfolio S&P 500 ETF (SPYM), fundo que replica o desempenho do índice S&P 500 e possui uma das menores taxas de administração do mercado, de apenas 0,02% ao ano.
Nos próximos meses, pais e responsáveis poderão optar por outros quatro ETFs aprovados pelo Tesouro americano:
- SPYM – State Street SPDR Portfolio S&P 500 ETF (fundo padrão);
- IVV – iShares Core S&P 500 ETF, da BlackRock;
- ITOT – iShares Core Total U.S. Stock Market ETF, da BlackRock;
- VTI – Vanguard Total Stock Market ETF;
- SPTM – State Street SPDR Portfolio S&P 1500 Composite Stock Market ETF.
Por que o governo não escolheu títulos do Tesouro
A decisão faz parte da filosofia do programa.
Em vez de priorizar investimentos de menor risco e menor retorno esperado, o Tesouro americano buscou oferecer exposição ampla ao crescimento das maiores empresas do país. A avaliação é que crianças terão um horizonte de investimento de aproximadamente 18 anos, período suficiente para atravessar diferentes ciclos econômicos e aumentar o potencial de valorização do patrimônio.
Além disso, os ETFs selecionados acompanham índices amplos do mercado, oferecendo diversificação entre centenas ou milhares de empresas e mantendo custos extremamente baixos, dentro do limite legal de despesas previsto para o programa
O que economistas elogiam e criticam no programa
O lançamento das Trump Accounts dividiu especialistas em finanças públicas e economia.
Entre os argumentos favoráveis está o incentivo à educação financeira, à cultura de investimento e à formação de patrimônio de longo prazo. Defensores afirmam que iniciar investimentos ainda na infância amplia o potencial dos juros compostos e aproxima mais famílias do mercado de capitais.
Já as críticas concentram-se em três pontos principais. O primeiro é o impacto sobre as contas públicas, em um contexto de elevado endividamento federal. O segundo é o risco de que famílias de maior renda sejam as principais beneficiadas, por terem capacidade de realizar contribuições adicionais durante anos. O terceiro envolve a exposição obrigatória ao mercado acionário, que, apesar do histórico positivo no longo prazo, permanece sujeito a ciclos de volatilidade e não oferece garantia de rentabilidade.
O patrimônio pode oscilar, mas a estratégia é de longo prazo
Como os recursos são investidos em ETFs que acompanham grandes índices do mercado americano, o saldo das contas poderá variar conforme o desempenho das ações. Em períodos de queda das bolsas, o patrimônio poderá sofrer desvalorização temporária.
A escolha por fundos indexados, porém, reflete uma estratégia amplamente utilizada por investidores institucionais e fundos de aposentadoria: investir de forma diversificada e manter a aplicação por muitos anos. O governo americano aposta que esse horizonte de longo prazo reduz o impacto das oscilações de curto prazo e aumenta as chances de crescimento patrimonial ao longo da vida do beneficiário.
Outros países já adotaram programas semelhantes?
Os Estados Unidos não são o primeiro país a incentivar a formação de patrimônio infantil por meio de investimentos.
O caso mais conhecido é o Child Trust Fund, criado pelo Reino Unido em 2005. O programa previa depósitos realizados pelo governo em contas abertas para crianças, permitindo contribuições adicionais das famílias até a maioridade. Embora novos participantes tenham deixado de ingressar após mudanças de governo, milhões de contas continuam existindo e sendo administradas pelos beneficiários.
Países como Cingapura, Canadá e Israel também desenvolveram políticas de incentivo à formação de patrimônio infantil, combinando depósitos públicos, benefícios fiscais ou programas de poupança vinculados à educação. A diferença das Trump Accounts está na forte ênfase em investimentos no mercado acionário desde o nascimento.
Por que esse programa pode influenciar políticas públicas em outros países
Independentemente dos resultados financeiros, as Trump Accounts já representam uma mudança relevante na forma como governos discutem políticas sociais. Em vez de concentrar recursos apenas em benefícios de curto prazo, o programa introduz o conceito de formação de patrimônio desde o nascimento como instrumento de política econômica.
Se o modelo demonstrar capacidade de ampliar a riqueza das famílias ao longo das próximas décadas, especialistas avaliam que outros países poderão adaptar iniciativas semelhantes, especialmente aqueles que buscam combinar educação financeira, incentivo ao investimento e redução da desigualdade patrimonial por meio da acumulação de ativos, e não apenas da transferência de renda.
Por que isso importa
A criação das Trump Accounts inaugura um modelo pouco comum entre grandes economias: utilizar recursos públicos para inserir crianças diretamente no mercado acionário desde os primeiros dias de vida.
Mais do que um benefício financeiro de US$ 1.000, o programa procura transformar o investimento em ações em parte da política econômica nacional. Se alcançar os resultados esperados pelo governo americano, poderá servir de referência para futuros debates sobre formação de patrimônio, educação financeira e redução da desigualdade patrimonial em outros países.
As Trump Accounts representam uma mudança de paradigma nas políticas públicas americanas. Em vez de concentrar recursos apenas em benefícios de curto prazo, o governo aposta na formação de patrimônio por meio da propriedade de ativos financeiros. A eficácia do modelo dependerá do comportamento dos mercados nas próximas décadas, da continuidade do programa e da capacidade das famílias de realizar contribuições adicionais.
Em resumo
- Governo deposita US$ 1.000 por criança elegível.
- Recursos são investidos em fundos indexados.
- Pais e empresas podem realizar novos aportes.
- O investimento acompanha o mercado de ações.
- Não existe rentabilidade garantida.
- O patrimônio poderá ser utilizado conforme as regras previstas na legislação.



