
Flávio Bolsonaro (PL) prometeu retirar o split payment da reforma tributária caso seja eleito presidente. Em declaração nesta quinta-feira (8), durante encontro com parlamentares do Podemos, que anunciaram apoio à sua candidatura, ele afirmou que pretende usar a força política do novo governo para aprovar a mudança no Congresso.
O argumento central é o impacto sobre o capital de giro das empresas. Segundo Flávio, o recolhimento imediato dos tributos pode comprometer negócios que vendem mercadorias, mas pagam seus fornecedores semanas depois.
“Isso acaba ou impossibilita, inviabiliza a empresa ter um capital de giro”,
afirmou o candidato, ao mencionar prazos de 30 a 45 dias para quitar compras com fornecedores.
Flávio Bolsonaro (PL) prometeu acabar com o split payment da reforma tributária caso seja eleito presidente. Em declaração nesta quinta-feira (8), ele afirmou que pretende mobilizar o Congresso para retirar o mecanismo, que prevê a separação e o recolhimento automático de tributos durante a liquidação financeira das operações.
O principal argumento do candidato é o impacto sobre o capital de giro. Empresas que recebem pelas vendas antes de pagar seus fornecedores utilizam esse intervalo para financiar estoques, despesas e outras obrigações. Com a separação automática dos impostos, parte do dinheiro deixa de passar pelo caixa do vendedor.
“Isso acaba ou impossibilita, inviabiliza a empresa ter um capital de giro”, afirmou Flávio, citando prazos de 30 a 45 dias para pagar fornecedores.
O efeito sobre o caixa, porém, não é o único ponto de atenção. Cancelamentos, devoluções de mercadorias, estornos e recebíveis antecipados também podem exigir ajustes financeiros e tributários.
Como funciona o split payment
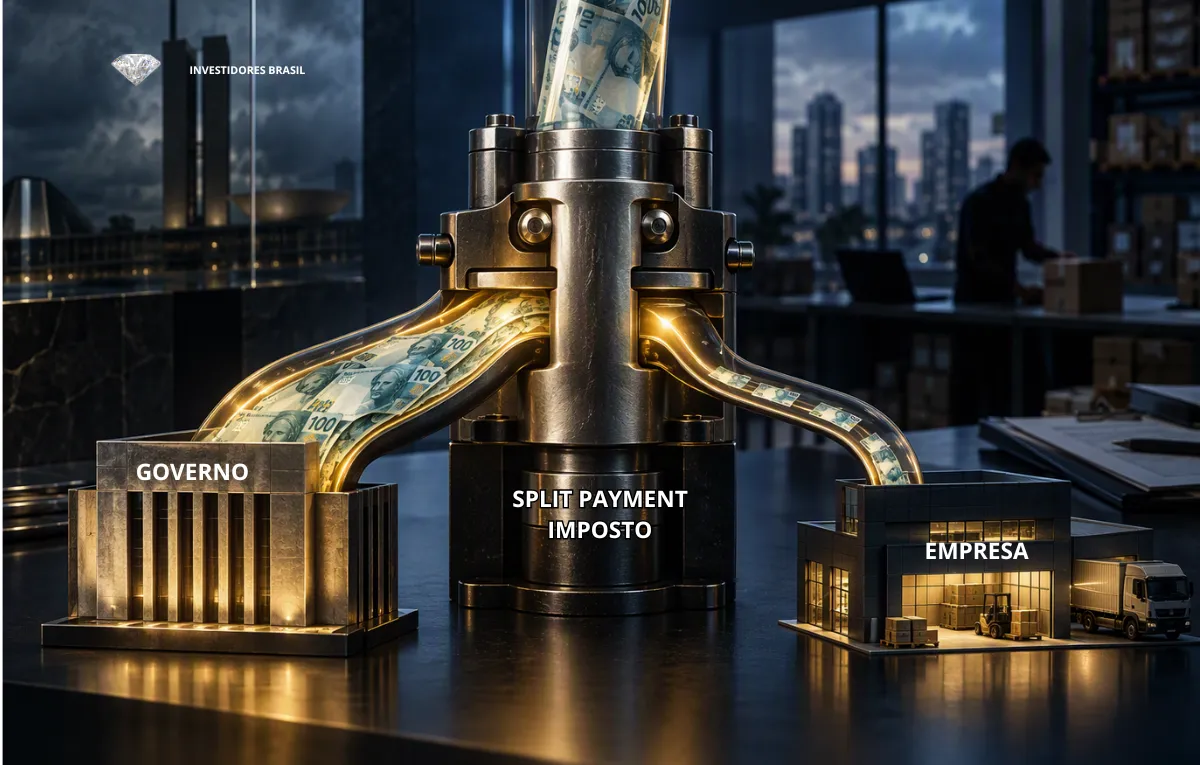
Previsto na legislação da reforma tributária, o split payment, ou pagamento dividido, permite separar os valores correspondentes à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS) no momento da liquidação financeira.
Em uma venda ilustrativa de R$ 1.000, com R$ 200 em tributos, o sistema direcionaria R$ 200 ao recolhimento tributário e R$ 800 ao fornecedor.
A empresa continuaria recebendo pela venda, mas deixaria de dispor temporariamente da parcela destinada aos impostos. Para negócios que dependem do giro rápido do dinheiro, essa diferença pode alterar a necessidade de financiamento.
1. Menos dinheiro disponível para financiar a operação
O primeiro problema potencial é a redução dos recursos disponíveis entre o recebimento das vendas e o pagamento dos fornecedores.
Uma empresa pode vender hoje, receber o pagamento e ter uma obrigação com vencimento daqui a 30 dias. No modelo tradicional, o dinheiro recebido pode ajudar a financiar essa operação até o vencimento dos compromissos tributários.
Com o recolhimento automático, a parcela dos tributos é separada na liquidação. Dependendo da estrutura financeira da empresa, isso pode aumentar a necessidade de capital próprio ou de crédito bancário.
O impacto tende a depender das margens, dos prazos comerciais, dos créditos tributários e da capacidade de financiar o ciclo operacional.
VEJA: Lula domina urnas instaladas em presídios e supera 72% dos votos
2. Devoluções e cancelamentos: como recuperar o imposto?
Imagine que uma empresa venda uma mercadoria, receba o pagamento e tenha parte do tributo recolhida automaticamente. Depois, o cliente devolve o produto e a venda precisa ser desfeita.
A empresa terá de devolver o dinheiro ao cliente e ajustar o tratamento tributário da operação. Se o imposto já tiver sido recolhido, será necessário seguir os procedimentos aplicáveis para recuperar ou compensar o valor.
A Lei Complementar nº 214/2025, alterada pela Lei Complementar nº 227/2026, prevê a possibilidade de transferência ao fornecedor de valores recolhidos em operações canceladas ou devolvidas. A legislação permite que o regulamento estabeleça essa transferência em até três dias úteis, observadas as condições legais.
O ponto de atenção é que esse prazo não representa uma garantia automática de restituição em toda situação. A aplicação depende das regras e dos procedimentos previstos para cada caso.
Enquanto o ajuste não se concretiza, a empresa pode precisar de recursos próprios para devolver o dinheiro ao cliente.
3. Recebíveis antecipados podem complicar o acerto
Outro cenário envolve empresas que antecipam recebíveis para obter dinheiro antes do vencimento de uma venda a prazo.
Uma indústria, por exemplo, pode vender a prazo e antecipar o valor a receber junto a um banco ou uma fintech. Se a mercadoria for devolvida posteriormente, será necessário conciliar o cancelamento da venda, o recebível já negociado e o tratamento tributário da operação.
O desafio é financeiro e operacional: o valor antecipado pode já ter sido utilizado pela empresa, enquanto o cancelamento exige novos ajustes entre as partes envolvidas.
Análise publicada pelo Instituto Brasileiro de Ensino, Desenvolvimento e Pesquisa (IDP) destacou justamente os riscos de conciliação em operações com recebíveis cedidos ou antecipados.
4. Mais exigências de controle e conciliação
O mecanismo também exige integração entre documentos fiscais, pagamentos e informações tributárias. Divergências nos dados podem dificultar a identificação dos valores devidos e a conciliação das operações.
Para as empresas, isso significa necessidade de sistemas preparados, processos financeiros organizados e integração entre as áreas fiscal, contábil e de tesouraria.
Os custos e as dificuldades dependerão da estrutura de cada negócio e das regras operacionais adotadas.
Por que o governo Lula defende o mecanismo
O governo argumenta que o split payment ajuda a combater a sonegação e impede que empresas cobrem tributos dos clientes sem repassar os valores devidos ao poder público.
O sistema também integra o modelo de créditos tributários da reforma, que segundo justificativa do governo Lula, busca reduzir distorções na tributação sobre o consumo.
A implementação está prevista para ocorrer gradualmente, com início opcional no segundo semestre de 2027. O alcance dependerá das regras operacionais e das modalidades abrangidas. Nada disto está definido ainda, o que causa uma insegurança enorme ao empreendedor.
LEIA: PF aponta viagens de Lulinha com lobista investigada em esquema do roubo dos aposentados do INSS
O que Flávio Bolsonaro pretende mudar
Flávio afirmou que pretende usar o capital político de um presidente recém-eleito para aprovar o fim do mecanismo no Congresso. Como o split payment está previsto em lei complementar, sua retirada exigiria uma mudança legislativa.
No discurso, o candidato não detalhou como pretende substituir o sistema nem como seriam tratados os recolhimentos, os créditos tributários e os procedimentos de devolução caso a ferramenta fosse eliminada.
A discussão vai além da forma de cobrança dos impostos. Envolve o dinheiro disponível para financiar as empresas, o custo de eventuais necessidades adicionais de crédito e a complexidade de ajustar operações que já tiveram seus tributos recolhidos.
O que está em jogo: a promessa de acabar com o split payment coloca em debate o fluxo de caixa empresarial.
AINDA: Fazenda muda de posição e cancela cobrança de R$ 40 mil contra Renan Santos
Como o split payment afeta o caixa das empresas
Previsto na legislação da reforma tributária, o split payment, ou pagamento dividido, estabelece a separação dos valores correspondentes aos novos tributos sobre o consumo, a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), durante a liquidação financeira das operações abrangidas.
Na prática, a parcela destinada imediatamente aos tributos é direcionada ao Fisco, enquanto o vendedor recebe o valor líquido da operação.
O modelo altera o fluxo financeiro das empresas que utilizam o intervalo entre receber dos clientes e pagar fornecedores para financiar estoques, despesas operacionais e outras obrigações. O impacto depende das condições de cada negócio e da aplicação das regras de créditos tributários.
O que está em jogo para as empresas
A disputa envolve o efeito do recolhimento automático sobre o caixa dos negócios e o modelo de fiscalização tributária adotado pela reforma.
Para as empresas, a questão central é quanto dinheiro ficará disponível para financiar a operação e como o sistema funcionará na prática. Para viabilizar a promessa,