O mercado de seguros brasileiro deixou há muito tempo de ser apenas um setor ligado a carros, imóveis ou apólices tradicionais. Nas últimas décadas, o segmento se transformou silenciosamente em uma das estruturas mais estratégicas — e lucrativas — do sistema financeiro nacional, movimentando centenas de bilhões de reais por ano e influenciando diretamente crédito, infraestrutura, agronegócio, previdência privada, mercado imobiliário e até disputas judiciais.
Hoje, praticamente toda grande operação econômica depende de algum mecanismo de proteção securitária.
Sem seguros:
- obras de infraestrutura travam;
- operações de crédito ficam mais caras;
- empresas assumem riscos excessivos;
- contratos corporativos se tornam inviáveis;
- famílias ficam mais expostas patrimonialmente.
Os números ajudam a dimensionar o tamanho dessa transformação.
Dados da Superintendência de Seguros Privados (Susep), órgão do governo federal mostram que o setor supervisionado arrecadou mais de R$ 415 bilhões em 2025, enquanto o estoque de provisões técnicas ultrapassou R$ 2 trilhões — equivalente a mais de 16% do PIB brasileiro. Ao mesmo tempo, seguros de danos, vida e produtos corporativos continuam avançando mesmo em um ambiente de juros elevados, desaceleração econômica e aumento da inadimplência.
Apesar dessa expansão gigantesca, o setor continua sendo um dos menos compreendidos pelo público.
E isso não acontece por acaso.
Durante anos, seguros operaram nos bastidores da economia, longe do debate público que normalmente envolve bancos, bolsa de valores ou juros. Enquanto isso, grandes instituições financeiras descobriram que seguros, previdência privada e produtos de proteção financeira possuem características extremamente lucrativas:
- receita recorrente;
- fidelização elevada;
- margens robustas;
- venda cruzada;
- baixo custo de distribuição;
- dependência reduzida de capital em comparação a certas operações tradicionais de crédito.
Na prática, seguros viraram uma engrenagem silenciosa de geração de caixa para bancos e conglomerados financeiros.
O que é seguro garantia?
O seguro garantia é uma modalidade usada para assegurar o cumprimento de obrigações contratuais, judiciais ou financeiras. Caso a obrigação não seja cumprida, a seguradora indeniza o beneficiário.
“Parte relevante da estabilidade de receita dos grandes bancos brasileiros hoje depende justamente de seguros e previdência.”
Como bancos transformaram seguros em uma máquina de lucro recorrente
O crescimento do chamado bancassurance mudou profundamente o setor financeiro brasileiro.
Nos últimos anos, bancos passaram a depender cada vez mais das receitas vindas de:
- seguros;
- previdência privada;
- capitalização;
- proteção financeira;
- seguros prestamistas;
- produtos vinculados a crédito.
Isso ocorre porque seguros frequentemente entregam margens previsíveis e recorrentes em um ambiente de crédito mais volátil.
Em muitos casos, seguros se tornaram tão importantes quanto operações bancárias tradicionais para sustentar rentabilidade de grandes grupos financeiros.
O problema é que boa parte da população sequer percebe essa transformação.
Milhões de brasileiros contratam produtos financeiros sem compreender completamente:
- custos embutidos;
- taxas;
- limitações de cobertura;
- conflitos de interesse;
- incentivos comerciais envolvidos na distribuição.
A previdência privada talvez seja o exemplo mais emblemático.
Por décadas, bancos empurraram planos com taxas elevadas, baixa transparência e rentabilidade frequentemente inferior a alternativas mais eficientes de longo prazo. O consumidor, muitas vezes, acreditava estar contratando apenas um “plano de aposentadoria”, sem entender que o produto também funcionava como uma poderosa fonte de receita recorrente para as instituições financeiras.
O mesmo fenômeno aparece em:
- seguros embutidos em financiamentos;
- proteção financeira associada a crédito;
- venda casada;
- produtos pouco comparáveis;
- seguros vinculados a cartões e contas bancárias.
Quanto maior a dependência do cliente em relação ao ecossistema bancário, maior tende a ser a capacidade de monetização dessas instituições.
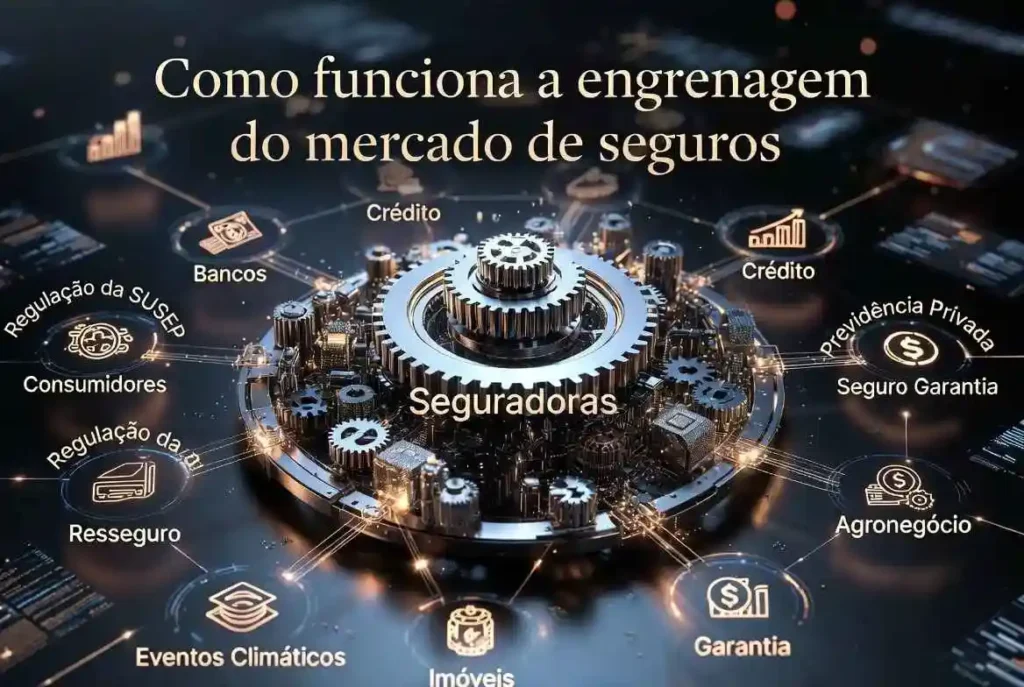
VEJA A ENGRENAGEM DO MERCADO DE SEGUROS ABAIXO:
INVESTIDORES BRASIL
O setor cresceu junto com a complexidade da economia brasileira
O mercado segurador brasileiro passou por uma transformação estrutural nos últimos anos.
A digitalização acelerada, o avanço das insurtechs, o crescimento da previdência privada, a expansão do seguro garantia e a sofisticação regulatória mudaram completamente o perfil do setor.
Ao mesmo tempo, a própria economia brasileira se tornou mais dependente de instrumentos de proteção financeira.
O seguro garantia talvez seja o melhor exemplo disso.
A modalidade cresceu rapidamente ao substituir parte das tradicionais fianças bancárias em:
- contratos públicos;
- concessões;
- obras de infraestrutura;
- disputas judiciais;
- operações empresariais.
Com juros elevados e crédito mais caro, empresas passaram a buscar mecanismos menos custosos para preservar caixa e reduzir impacto financeiro.
Mas esse avanço também criou novas vulnerabilidades.
O aumento da exposição a garantias corporativas elevou a importância da solvência das seguradoras e ampliou riscos pouco percebidos fora do mercado especializado.
Casos recentes envolvendo liquidações extrajudiciais, deterioração patrimonial e questionamentos regulatórios começaram a mostrar que o setor segurador está longe de ser apenas um ambiente burocrático e previsível.
A liquidação da Seguradora Infinite pela Susep expôs justamente esse ponto.
Embora a autarquia tenha descartado risco sistêmico, o episódio levantou questionamentos relevantes sobre:
- fiscalização prudencial;
- qualidade das demonstrações contábeis;
- concentração de risco;
- sustentabilidade financeira de operações mais agressivas;
- capacidade de absorção de perdas em segmentos sofisticados.
O caso também coincidiu com um ambiente econômico mais hostil para empresas expostas ao mercado de garantias e cobertura de risco.
O aumento das recuperações judiciais, da inadimplência corporativa e do custo financeiro passou a pressionar operações ligadas a proteção patrimonial e cobertura de crédito.
Até empresas de tecnologia e serviços financeiros começaram a rever exposição nesse mercado.
A QuintoAndar, por exemplo, decidiu encerrar operações ligadas ao seguro fiança locatícia em meio à deterioração de rentabilidade e ao aumento do risco no setor imobiliário.
Embora os modelos sejam diferentes, os episódios revelam uma tendência importante: o ambiente econômico brasileiro passou a pressionar de forma crescente negócios ligados a garantias e cobertura de risco.
O risco que quase ninguém vê: seguradoras também podem enfrentar crises
Existe uma percepção comum de que seguradoras operam em um ambiente extremamente seguro e estável.
Na prática, o setor depende de uma engrenagem complexa envolvendo:
- solvência;
- provisões técnicas;
- gestão atuarial;
- liquidez;
- precificação correta de risco;
- capacidade de resseguro;
- capital regulatório.
Quando essa estrutura começa a falhar, os efeitos podem atingir muito além do próprio mercado segurador.
Seguradoras dependem da capacidade de estimar riscos futuros em um ambiente econômico cada vez mais instável.
O problema é que:
- eventos climáticos ficaram mais frequentes;
- judicialização aumentou;
- fraudes se sofisticaram;
- inadimplência avançou;
- risco corporativo piorou;
- custos médicos subiram;
- peças automotivas ficaram mais caras;
- reconstruções ficaram mais custosas.
Tudo isso pressiona modelos atuariais que dependem justamente de previsibilidade.
E é aí que começam os riscos silenciosos do setor.
O que acontece quando uma seguradora quebra?
Quando uma seguradora entra em liquidação, clientes e credores passam a depender do processo supervisionado pela Susep para eventual ressarcimento ou substituição de garantias.
O impacto climático já está mudando o mercado segurador
Poucos temas terão impacto tão profundo sobre seguros quanto mudanças climáticas.
Enchentes, secas, ondas de calor e desastres naturais passaram a alterar diretamente:
- seguro auto;
- seguro residencial;
- seguro empresarial;
- seguro rural;
- resseguros.
“por trás das seguradoras existe ainda o mercado de resseguros, responsável por redistribuir parte dos grandes riscos financeiros do sistema.”
Os eventos extremos registrados recentemente no Sul do Brasil reacenderam discussões sobre:
- sustentabilidade do seguro rural;
- precificação climática;
- exposição patrimonial;
- aumento estrutural de sinistros;
- necessidade de capital adicional.
Na prática, eventos climáticos deixaram de ser exceção estatística.
Eles começam a se tornar componente estrutural de risco financeiro.
E isso inevitavelmente tende a pressionar:
- preços;
- cobertura;
- franquias;
- capacidade de aceitação de risco.
No longo prazo, consumidores e empresas acabam pagando parte dessa conta.
A concentração bancária também ajuda a moldar o setor
Outro tema pouco debatido fora do mercado especializado é o grau de concentração do sistema segurador brasileiro.
Grandes grupos financeiros dominam fatias relevantes do mercado através de estruturas integradas envolvendo:
- bancos;
- seguradoras;
- corretoras;
- previdência;
- distribuição financeira;
- resseguradoras.
Isso fortalece o poder comercial das grandes instituições e dificulta competição em diversos segmentos.
Ao mesmo tempo, aumenta o risco de:
- venda casada;
- concentração de mercado;
- dependência bancária;
- baixa concorrência efetiva;
- padronização de produtos caros.
O consumidor frequentemente acredita estar apenas contratando proteção financeira, quando na prática está entrando em um ecossistema altamente rentável para bancos e conglomerados financeiros.
“Em muitos casos, seguros se tornaram mais previsíveis e lucrativos do que operações tradicionais de crédito.”
Como bancos lucram com mercado de seguros?
Bancos lucram com seguros através da venda de produtos de proteção financeira, previdência privada, seguros prestamistas e distribuição de apólices usando sua base de clientes.
A concentração bancária ajuda a explicar o poder das seguradoras no Brasil
O grau de concentração do mercado segurador brasileiro ajuda a explicar por que bancos possuem tanto poder nesse segmento.
Hoje, grandes grupos financeiros dominam fatias relevantes da distribuição de seguros, previdência privada e produtos de proteção financeira no país.
Empresas ligadas a conglomerados bancários como BB Seguridade, Caixa Seguridade, Bradesco Seguros e operações associadas a bancos como Itaú Unibanco concentram participação relevante em segmentos altamente lucrativos do setor.
Ao mesmo tempo, grupos independentes como Porto seguem entre os maiores players do mercado segurador brasileiro, especialmente em linhas de maior penetração como seguro automotivo e patrimonial.
O domínio dessas instituições não acontece apenas pela força financeira das seguradoras, mas principalmente pelo controle da distribuição.
Bancos possuem acesso direto a milhões de clientes através de:
- contas correntes;
- crédito;
- cartões;
- financiamento imobiliário;
- empréstimos;
- aplicativos financeiros.
Isso cria uma vantagem competitiva gigantesca para venda de seguros, previdência privada e produtos de proteção financeira.
Em muitos casos, seguros e previdência privada passaram a oferecer receitas mais previsíveis e recorrentes do que parte das operações tradicionais de crédito.
Na prática, o consumidor frequentemente entra no ecossistema segurador sem perceber que está contratando produtos distribuídos dentro de uma estrutura altamente concentrada do sistema financeiro.
Quem realmente paga a conta
No fim da cadeia, grande parte dos custos estruturais do mercado segurador acaba sendo repassada para consumidores e empresas.
Quando:
- eventos climáticos aumentam;
- fraudes crescem;
- inadimplência avança;
- judicialização explode;
- custo médico sobe;
- risco corporativo piora;
o setor responde com:
- aumento de prêmios;
- revisão de cobertura;
- franquias maiores;
- maior seletividade;
- endurecimento contratual.
Ou seja: boa parte da deterioração estrutural do ambiente econômico acaba sendo redistribuída para quem contrata proteção financeira.
Esse processo tende a se intensificar nos próximos anos.
O futuro dos seguros será muito mais complexo
O mercado segurador brasileiro deve continuar crescendo.
O avanço da digitalização, da inteligência artificial, da precificação dinâmica e da análise massiva de dados tende a transformar profundamente o setor.
Ao mesmo tempo, novas pressões devem ganhar força:
- risco climático;
- envelhecimento populacional;
- judicialização crescente;
- pressão regulatória;
- aumento das fraudes;
- deterioração fiscal;
- risco corporativo;
- eventos extremos.
Na prática, seguros deixarão de ser vistos apenas como “apólices” para se consolidarem cada vez mais como uma peça central da estabilidade financeira moderna.
E justamente por isso, entender como essa engrenagem funciona deixou de ser um tema técnico restrito ao mercado.
Passou a ser uma questão essencial para compreender:
- crédito;
- patrimônio;
- risco financeiro;
- concentração econômica;
- solvência empresarial;
- estabilidade do sistema financeiro brasileiro.
Quanto mais seguros se tornam essenciais para crédito, patrimônio e funcionamento da economia, maior também se torna o poder financeiro das instituições que controlam esse mercado — e mais importante passa a ser entender os riscos, incentivos e conflitos escondidos por trás de um setor que movimenta trilhões sem chamar atenção proporcional.