



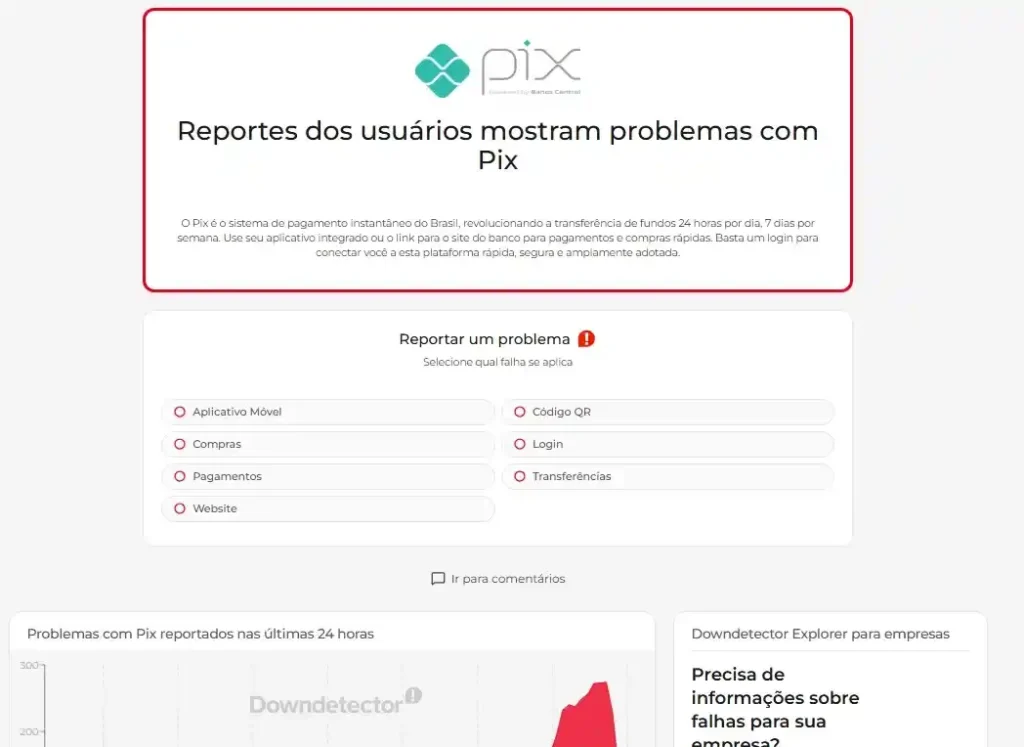
A nova instabilidade no Pix registrada nesta quarta-feira (27) voltou a atingir usuários de diversos bancos e expôs um risco cada vez mais presente na economia brasileira: a imposição crescente aos brasileiros de sistemas financeiros totalmente digitais para o funcionamento da atividade econômica cotidiana.
Relatos de falhas em pagamentos, transferências e aplicativos bancários se espalharam rapidamente ao longo do dia, afetando clientes de instituições como Nubank, Banco do Brasil, Itaú Unibanco, Bradesco, Santander Brasil e Caixa Econômica Federal.
Embora episódios de instabilidade já tenham ocorrido anteriormente, a nova pane amplia o alerta sobre a vulnerabilidade de uma economia cada vez mais concentrada em meios digitais instantâneos, que tem obrigado os brasileiros de forma compulsória a usar meios digitais que os tem deixado sem controle sobre o próprio patrimônio em momentos de necessidade.
Criado pelo Banco Central do Brasil, o Pix deixou de ser apenas uma ferramenta de transferência bancária auxiliar e vem sendo imposto silenciosamente como uma das principais infraestruturas financeiras do país. Hoje, milhões de brasileiros dependem diariamente do sistema para trabalhar, consumir, receber pagamentos e manter o fluxo básico da atividade econômica funcionando em tempo real.
LEIA: Cora entra na guerra das maquininhas e ameaça modelo bilionário de…
Na prática, quando o sistema apresenta falhas, parte relevante da circulação financeira desacelera quase imediatamente.
Pequenos comerciantes enfrentam dificuldade para concluir vendas, trabalhadores autônomos deixam de receber pagamentos instantaneamente e consumidores encontram barreiras até mesmo para operações simples do cotidiano. Pessoas são impedidas de acessar o próprio dinheiro no exato momento que necessitam. E o fato vem sendo tratado com naturalidade pelas autoridades, o que viola o direito básico do cidadão.
O episódio também reacendeu preocupações sobre:
- concentração tecnológica;
- vulnerabilidade operacional;
- riscos cibernéticos;
- dependência excessiva de plataformas digitais;
- fragilidade da infraestrutura financeira moderna;
- obrigatoriedade de todo brasileiro ter um celular minimamente atualizado para acessar seu próprio recurso financeiro;
- controle e disponibilidade do próprio dinheiro;
- imposição tecnológica a idosos sem respeito real ao estatuto do idoso.
Embora a digitalização tenha reduzido custos bancários e acelerado transações, para o cidadão não houve redução de custos,mas sim aumento, o celular atualizado virou ferramenta compulsória para qualquer tquestão que envolva dinheiro.
Especialistas alertam que a centralização crescente dos pagamentos em sistemas online amplia o impacto de falhas técnicas, interrupções operacionais e possíveis ataques cibernéticos, e reduz a autonomia do cidadão sobre seu próprio dinheiro.
A pane desta quarta-feira ainda recolocou em discussão o papel do dinheiro físico e de meios alternativos de pagamento como mecanismos de segurança em cenários de instabilidade digital.
Cidadão é obrigado a se adaptar ao sistema digital financeiro sem escolha
Nos últimos anos, o avanço acelerado das fintechs, bancos digitais e pagamentos instantâneos reduziu fortemente o uso de dinheiro em espécie no país. Ainda assim, episódios como o atual mostram que meios físicos continuam funcionando como alternativa de contingência quando plataformas digitais ficam temporariamente indisponíveis, o que tem acontecido com muita frequência segundo o monitor Downdetector.
O caso também reforça um debate cada vez mais relevante no sistema financeiro global: quanto maior a digitalização da economia, maior se torna a necessidade de infraestrutura tecnológica resiliente, redundância operacional e segurança cibernética em larga escala. E menor é a autonomia do cidadão sobre seu próprio dinheiro, sem energia, o com falha tecnológica ele poderá ficar por tempo indeterminado sem acesso ao próprio patrimônio.
Até o momento, não havia confirmação oficial sobre a causa definitiva da instabilidade registrada no sistema Pix.
SAIBA TAMBÉM: PIX, criptomoedas e investimentos entram no radar da Receita e ampliam…
Dependência e imposição digital além do Pix, amplia custos invisíveis e vulnerabilidades do brasileiro no acesso ao próprio dinheiro
A expansão acelerada dos serviços financeiros digitais transformou celulares e aplicativos bancários em ferramentas praticamente obrigatórias para a vida econômica cotidiana no Brasil.
Hoje, milhões de brasileiros dependem diretamente do smartphone para pagar contas, receber salários, aposentadorias, realizar transferências, acessar benefícios, movimentar contas bancárias e concluir operações básicas do dia a dia. O que não é adequado e não respeita as dificuldades e opções de cada cidadão, como por exemplo, idosos.
Ao mesmo tempo, a digitalização também passou a criar novas formas de dependência tecnológica e custos indiretos para consumidores. Enquanto as empresas tem reduzido seus custos.
LEIA: Clientes do BTG Pactual ficam sem acesso ao próprio dinheiro via…
Na prática, participar plenamente do sistema financeiro moderno exige:
- aparelho funcionando adequadamente;
- celular relativamente atualizado;
- acesso constante à internet;
- energia elétrica;
- aplicativos compatíveis;
- autenticação digital ativa.
Em muitos casos, aparelhos antigos deixam de suportar atualizações bancárias, sistemas de segurança ou versões recentes de aplicativos financeiros, obrigando usuários a trocar de celular para continuar acessando serviços básicos.
O cenário ampliou alerta sobre exclusão digital e vulnerabilidade operacional, especialmente entre idosos, trabalhadores informais, pessoas de baixa renda e moradores de regiões com internet instável.
Episódios de instabilidade no Pix e em aplicativos bancários também reforçam como parte relevante da economia brasileira passou a depender integralmente de infraestrutura tecnológica contínua para funcionar normalmente.
Enquanto isso, o dinheiro físico continua operando sem necessidade de bateria, sinal de internet, aplicativos, autenticação digital ou compatibilidade tecnológica, sendo visto por parte da população como uma alternativa mais simples e resiliente em cenários de falha operacional ou interrupções digitais.
O debate ganhou força nos últimos anos à medida que a digitalização financeira avançou rapidamente no país, reduzindo o uso de dinheiro em espécie e aumentando a concentração das transações em plataformas online e sistemas instantâneos.



