



Governo tenta suavizar rombo das estatais — mas déficit já dispara em 2026 e pressiona dívida
As estatais brasileiras acumulam prejuízos recorrentes desde 2023 na gestão Lula, com déficit de R$ 8,07 bilhões em 2024 e R$ 5,87 bilhões em 2025. Em 2026, o rombo já supera o ano anterior em poucos meses. O governo propõe excluir até R$ 15 bilhões da meta fiscal — mecanismo que não elimina o problema, apenas altera sua leitura.
O que está acontecendo
A trajetória recente das estatais mostra deterioração consistente:
- 2024: déficit de R$ 8,07 bilhões
- 2025: déficit de R$ 5,87 bilhões
- 2026 (jan–mar): déficit de R$ 5,9 bilhões
Só janeiro de 2026 concentrou R$ 4,9 bilhões em resultado negativo.
Leitura técnica:
→ não é evento isolado
→ é tendência estrutural com aceleração
O erro mais comum ao olhar a meta fiscal
A maioria dos leitores olha apenas para a meta fiscal divulgada.
Esse é o erro.
A meta pode excluir partes relevantes do gasto. O que realmente importa é:
- Quem financia o déficit
- O impacto na dívida
- O custo desse financiamento
Meta é narrativa de curto prazo.
Dívida é realidade de longo prazo.
A manobra fiscal: o que muda na prática
O governo incluiu no PLDO mecanismos que permitem:
- Excluir até R$ 5 bilhões (PAC)
- Excluir até R$ 10 bilhões (estatais em reestruturação)
Total potencial fora da meta: R$ 15 bilhões
Tradução direta:
Parte do déficit pode deixar de impactar a meta — sem deixar de existir.
O detalhe técnico que muda toda a análise
O resultado das estatais não entra integralmente na meta primária.
Mas entra em algo mais relevante:
Necessidade de financiamento do setor público
É essa métrica que determina:
- Pressão sobre a dívida
- Necessidade de emissão de títulos
- Impacto real no sistema financeiro
É aqui que o problema aparece sem maquiagem.
Gráfico da deterioração recente
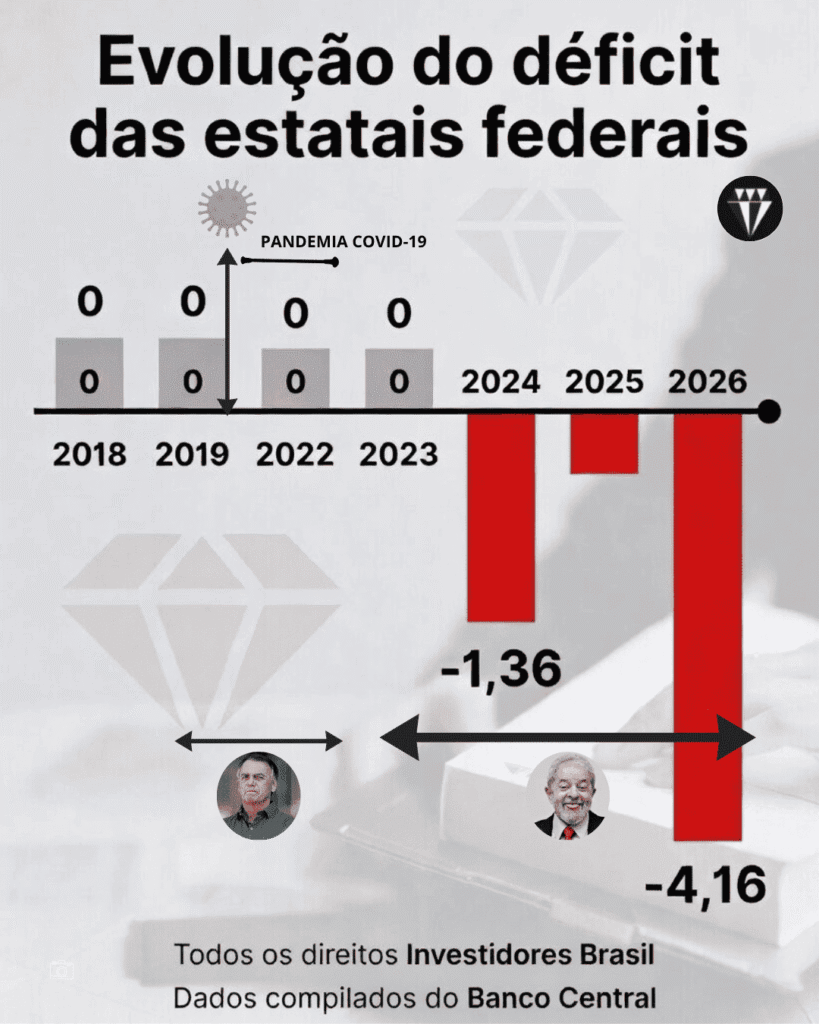
Em apenas três meses (veja acima), 2026 já iguala todo o déficit registrado em 2025 — sinal claro de aceleração na deterioração das estatais.
Por que 2026 acendeu o alerta
O ponto mais relevante não é o valor absoluto.
É a velocidade.
- Em poucos meses, 2026 já iguala ou supera 2025
- Isso indica deterioração mais rápida que o previsto
Na prática:
- Projeções ficam menos confiáveis
- Risco de revisão aumenta
- Pressão por novas exceções cresce
Quem absorve esse impacto
Mesmo fora da meta, o déficit precisa ser financiado.
Isso ocorre via:
- Emissão de dívida
- Maior custo de financiamento
- Redução de espaço fiscal
Quem paga essa conta (mesmo que indiretamente)
Esse tipo de deterioração não fica restrito ao governo.
Ela se traduz em:
- Juros mais altos no médio prazo
- Crédito mais caro
- Menor previsibilidade econômica
Para o investidor:
→ mais volatilidade
→ mais risco embutido nos ativos locais
O que o mercado realmente observa
Investidores institucionais não analisam apenas a meta.
Eles cruzam:
- Resultado primário ajustado
- Trajetória da dívida/PIB
- Credibilidade da política fiscal
O que bancos e corretoras não te mostram sobre onde investir hoje
No seu e-mail as verdades que só independentes mostram
Como o mercado profissional lê isso
Se houver desalinhamento entre esses fatores:
O prêmio de risco sobe — independentemente da meta oficial.
Isso aparece rapidamente em:
- Juros longos
- Câmbio
- Precificação de ativos domésticos
- Déficit estatais 2024: R$ 8,07 bi
- Déficit estatais 2025: R$ 5,87 bi
- Déficit estatais 2026 (parcial): R$ 5,9 bi
- Déficit mensal recente: R$ 4,9 bi (jan/2026)
- Limite exclusões PAC: R$ 5 bi
- Limite exclusões estatais: R$ 10 bi
Números segundo o Banco Central
- Resultado primário (12 meses): -R$ 55,4 bilhões (-0,43% do PIB)
- Dívida bruta/PIB (DBGG): 78,7% do PIB (~R$ 10,1 trilhões) ou dívida/PIB” → “dívida bruta (DBGG)”
- Dívida líquida/PIB (DLSP): 65,0% do PIB (~R$ 8,3 trilhões)
- Juros nominais (12 meses): R$ 1,03 trilhão (8,05% do PIB) “juros” → “juros nominais do setor público”
Juros longos
O Banco Central não divulga “NTN-B 10 anos” diretamente nesse relatório, mas os dados permitem inferir o ambiente de juros:
- Juros nominais do setor público: 8,05% do PIB (12 meses)
- Selic elevada + aumento do estoque da dívida → pressão na curva longa
Para publicação, use:
- Juros longos (NTN-B 10 anos): [é uma taxa de mercado variável diária]
Por quê isso importa:
Taxa longa é preço de mercado — muda diariamente
Diferente de dívida e primário, que são dados consolidados
Resumindo:
Resultado primário: -0,43% do PIB (R$ 55,4 bi)
- Dívida bruta/PIB: 78,7%
- Dívida líquida/PIB: 65,0%
- Juros nominais: 8,05% do PIB
- Juros longos (NTN-B 10 anos): [atualizada diariamente]
O dado mais forte aqui não é o déficit primário.
É este:
O Brasil gasta mais de 8% do PIB só com juros
Isso domina completamente a dinâmica fiscal.
A síntese que importa
O ponto central não é se a regra permite excluir gastos.
Ela permite.
O ponto é outro:
Se é necessário excluir cada vez mais, o problema não é a regra — é a trajetória fiscal.



