Nova fase do sistema integrado entre Judiciário e bancos acelera bloqueios judiciais, amplia monitoramento financeiro e garras sobre contas bancárias e reacende debate sobre privacidade, liberdade econômica e segurança patrimonial no Brasil.
O Brasil acaba de acelerar silenciosamente um dos maiores mecanismos de controle financeiro da história recente sobre os brasileiros.
Com a nova fase do SISBAJUD — sistema que conecta diretamente o Judiciário às instituições financeiras — decisões judiciais poderão atingir contas bancárias, PIX e valores vinculados ao CPF em questão de horas.
Enquanto o Conselho Nacional de Justiça (CNJ) apresenta a medida como modernização da Justiça e aumento de eficiência, cresce entre especialistas o alerta sobre o avanço de um modelo de execução judicial automatizada com capacidade de monitoramento financeiro praticamente contínuo.
Entre os dias 11 e 15 de maio de 2026, o CNJ assinou acordos com gigantes do sistema financeiro nacional, incluindo Caixa Econômica Federal, Banco do Brasil, Itaú Unibanco, Nubank e XP Investimentos, consolidando a nova etapa de integração tecnológica do SISBAJUD.
Na prática, o país entra em uma nova era:
a da execução judicial em tempo real.
Como funciona o novo SISBAJUD?
O SISBAJUD surgiu como sucessor do antigo BACENJUD, permitindo que juízes realizassem bloqueios eletrônicos de valores diretamente em contas bancárias para cumprimento de decisões judiciais.
Mas a nova fase do sistema muda completamente a escala operacional da ferramenta.
Agora, o modelo passa a incorporar:
- monitoramento contínuo de ativos financeiros;
- buscas automáticas e recorrentes por saldo;
- integração ampliada com instituições financeiras;
- rastreamento de contas vinculadas ao CPF;
- execução digital acelerada;
- automação crescente de ordens judiciais;
- cumprimento quase imediato de bloqueios.
O que antes podia levar dias agora tende a ocorrer em poucas horas.
E isso muda completamente a relação entre cidadão, sistema bancário e Judiciário.
PIX, salário e transferências entram no radar automático
Um dos pontos mais sensíveis da nova fase do SISBAJUD é justamente a capacidade de monitoramento contínuo.
Na prática, o sistema pode permanecer realizando buscas automáticas por valores mesmo após uma primeira tentativa sem saldo.
O mecanismo conhecido informalmente como “teimosinha” permite que o sistema continue procurando recursos posteriormente depositados na conta.
Isso significa que:
- PIX recebidos;
- salários;
- transferências;
- pagamentos de clientes;
- depósitos;
- aposentadorias;
- pensões;
- entradas financeiras diversas;
podem acabar sendo atingidos caso entrem na conta durante a vigência da ordem judicial.
É exatamente nesse ponto que o debate jurídico explode.
Embora o Código de Processo Civil estabeleça proteção para determinadas verbas alimentares, muitos cidadãos relatam que o bloqueio acontece primeiro — enquanto a discussão sobre impenhorabilidade vem depois.
Na prática, a defesa frequentemente ocorre após o impacto financeiro já ter acontecido.

Por que especialistas estão preocupados?
A preocupação não está na existência de penhoras judiciais.
Isso sempre existiu.
O que muda agora é a velocidade, automação e profundidade da integração entre Justiça e sistema financeiro.
Pela primeira vez, o Brasil começa a consolidar uma infraestrutura de execução judicial quase instantânea, conectada diretamente às engrenagens do sistema bancário nacional.
Na visão de críticos, isso inaugura um novo paradigma:
o Estado passa a possuir capacidade operacional imediata sobre fluxos financeiros individuais.
O receio aumenta porque:
- o tempo de reação do cidadão diminui drasticamente;
- erros de bloqueio podem afetar sobrevivência financeira;
- valores essenciais podem ser atingidos inicialmente;
- o processo se torna cada vez mais automatizado;
- o monitoramento financeiro ganha escala sistêmica.
Para parte dos especialistas, o debate deixa de ser apenas jurídico — e passa a envolver privacidade financeira, liberdade econômica e concentração de poder institucional.
O argumento do CNJ e dos defensores do sistema
Do outro lado, tribunais e defensores do SISBAJUD afirmam que a modernização era inevitável.
Segundo o CNJ, o objetivo é aumentar a eficiência das execuções judiciais e combater mecanismos de ocultação patrimonial que historicamente dificultam o cumprimento de decisões da Justiça.
Na visão institucional, o modelo antigo favorecia:
- esvaziamento rápido de contas;
- blindagem patrimonial abusiva;
- inadimplência estratégica;
- lentidão processual;
- baixa efetividade judicial.
A integração tecnológica seria apenas uma atualização natural da Justiça brasileira na era digital.
Além disso, defensores afirmam que o sistema possui mecanismos legais para desbloqueio de verbas protegidas por lei.
O problema é que, na prática, o impacto financeiro costuma acontecer antes da revisão judicial.
E isso altera completamente a percepção de segurança bancária de parte da população.
A digitalização financeira promete velocidade, eficiência e praticidade. ignora idosos impondo dificuldades sem opção de escolha.
e também inaugura uma era em que patrimônio, dados bancários e liberdade econômica passam a ficar cada vez mais próximos do alcance instantâneo das estruturas digitais do Estado.
E essa talvez seja uma das transformações mais profundas — e impositivas — do Brasil moderno.
O Brasil entra na era da vigilância financeira digital?
A discussão agora ultrapassa o campo jurídico.
Ela entra diretamente no debate econômico, político e estrutural sobre o futuro do dinheiro no Brasil.
À medida que:
- PIX;
- Open Finance;
- Drex; (que foi paralisado devido a fortes criticas)
- bancos digitais;
- automação judicial;
- inteligência algorítmica;
- rastreamento financeiro;
passam a operar de forma cada vez mais integrada, cresce a percepção de que o sistema financeiro brasileiro caminha para um nível inédito de monitoramento operacional.
O idoso ficou esquecido, as mudanças são impostas a todos, não existe a opção de escolha. O idoso tem um estatuto, mas não lhe é fornecido atendimento convencional e preferencial, ele é jogado em meio a toda tecnologia, e se coloca nas mãos de terceiros para sobreviver.
Para especialistas críticos, existe o risco de normalização gradual de uma infraestrutura de vigilância financeira permanente, na qual movimentações bancárias podem ser rapidamente rastreadas, localizadas e bloqueadas.
Para defensores, trata-se apenas da evolução inevitável de uma Justiça digital mais eficiente.
A verdade é que o país começa a entrar em uma nova fase da relação entre Estado e patrimônio privado.
E os efeitos dessa transformação ainda estão longe de serem totalmente compreendidos.
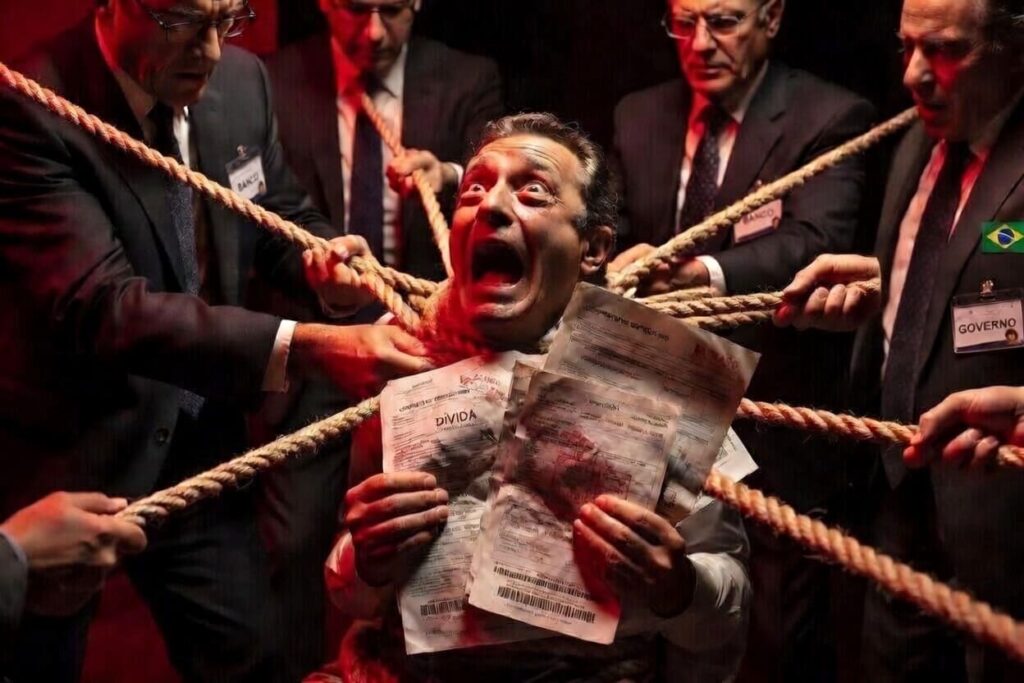
O que diz a legislação sobre bloqueios judiciais?
O Código de Processo Civil estabelece limites para bloqueios judiciais e prevê proteção legal para determinadas verbas consideradas impenhoráveis, incluindo, em diversas situações:
- salários;
- aposentadorias;
- pensões;
- verbas alimentares;
- valores essenciais à subsistência.
Especialistas em direito processual ressaltam, porém, que o principal ponto de debate não está na legalidade do bloqueio em si, mas na velocidade operacional da nova estrutura digital.
Na prática, críticos afirmam que o avanço da automação pode reduzir o tempo de reação do cidadão antes que verbas essenciais sejam temporariamente atingidas, transferindo para o indivíduo o ônus de comprovar posteriormente a impenhorabilidade dos recursos.
Defensores do sistema argumentam que mecanismos de desbloqueio e revisão judicial continuam garantidos pela legislação brasileira.
O efeito silencioso: brasileiros começam a buscar proteção patrimonial
Existe ainda uma consequência pouco discutida dessa transformação:
o impacto sobre o comportamento financeiro da população.
Historicamente, quanto maior a percepção de monitoramento e rastreamento financeiro, maior tende a ser a busca por diversificação patrimonial.
Isso ajuda a explicar o avanço do interesse por:
- dolarização de patrimônio;
- contas internacionais;
- ouro físico;
- investimentos no exterior;
- holdings patrimoniais;
- ativos descentralizados;
- proteção patrimonial legal;
- diversificação fora do sistema bancário tradicional.
O mercado financeiro acompanha esse movimento com atenção crescente.
Porque, em economias altamente digitalizadas, percepção de segurança financeira passa a ter impacto direto sobre decisões patrimoniais de longo prazo.
LEITURA SUGERIDA: Ouro físico ou ETF? O que realmente protege seu patrimônio quando o mercado entra em pânico
Contas bancárias bloqueadas por até um ano
Um dos pontos mais sensíveis da nova geração do SISBAJUD é a ampliação do chamado monitoramento reiterado de ativos financeiros.
Análises jurídicas sobre a nova parametrização do sistema indicam que ordens automáticas poderão permanecer ativas por períodos muito superiores aos modelos anteriores, com monitoramento patrimonial que pode chegar a até um ano consecutivo em determinadas execuções judiciais.
Na prática, isso significa que o sistema pode continuar realizando buscas automáticas por recursos vinculados ao CPF do executado durante longos períodos, efetuando novos bloqueios instantâneos sempre que houver entrada de valores na conta bancária.
O modelo representa uma mudança estrutural relevante em relação às versões anteriores do sistema, aproximando o Brasil de um paradigma de execução judicial digital contínua e altamente automatizada o cidadão terá uma espécie de “limpa conta automático”, algo que segundo especialistas desrespeita vários princípios constitucionais.
VEJA TAMBÉM: Leilão de fazendas dispara no Brasil após inadimplência recorde no crédito rural
O que está realmente em jogo
O avanço do SISBAJUD mostra que o futuro do dinheiro será cada vez mais:
- digital;
- integrado;
- automatizado;
- rastreável;
- instantâneo.
O debate central agora não é apenas tecnológico é do brasileiro perder a propriedade do seu bem de sua moeda fiduciária que antes ele controlava em seu bolso e agora tem que pedir autorização para usar, depender de aplicativo funcionar.
O que está em jogo é o equilíbrio entre:
- eficiência judicial;
- direito de propriedade;
- devido processo legal;
- privacidade financeira;
- liberdade econômica;
- proteção patrimonial;
- poder operacional do Estado.
O novo SISBAJUD pode representar um salto histórico de eficiência institucional.
Ou o início de uma nova era de hipercentralização financeira no Brasil.
Talvez o ponto mais importante seja outro:
essa transformação já começou.
E grande parte da população ainda não percebeu o tamanho real da mudança.
O que essa transformação revela sobre o futuro do dinheiro
A expansão do SISBAJUD revela uma tendência global muito maior:
quanto mais digital o dinheiro se torna, maior passa a ser a capacidade de rastreamento e intervenção operacional sobre fluxos financeiros individuais.
Nesse novo cenário, educação financeira, diversificação patrimonial, proteção jurídica e compreensão do funcionamento do sistema bancário deixam de ser apenas temas para investidores sofisticados — e passam a fazer parte da sobrevivência financeira do cidadão comum.