



Enquanto a dívida pública continua avançando e as metas fiscais enfrentam questionamentos, investidores exigem remunerações cada vez maiores para financiar o governo brasileiro. O resultado é uma conta de juros crescente que pode pressionar a economia por anos.
O mercado está enviando um recado ao governo Lula
Os juros pagos pelo Tesouro Nacional voltaram a subir de forma expressiva nos últimos meses, levando investidores a exigir remunerações cada vez maiores para comprar títulos públicos brasileiros.
Embora parte do movimento seja explicada por fatores externos, como as tensões geopolíticas e a volatilidade dos mercados globais, a principal preocupação dos investidores continua sendo doméstica: a trajetória das contas públicas brasileiras.
Em outras palavras, o mercado está cobrando um preço mais alto para financiar o governo Lula porque vê um aumento dos riscos fiscais no horizonte.
A consequência é simples. Quanto menor a confiança na capacidade do país de controlar sua dívida, maior o prêmio exigido para emprestar dinheiro ao Estado.
SAIBA MAIS: Quase metade dos brasileiros vê aumento da corrupção sob Lula, aponta pesquisa
O problema não é apenas a Selic
Grande parte do debate econômico costuma se concentrar na taxa Selic.
Mas os investidores estão olhando além dos juros definidos pelo Banco Central.
O que realmente preocupa o mercado é o crescimento contínuo da dívida pública da gestão Lula em um ambiente de despesas elevadas, dificuldade de ajuste fiscal e inflação ainda resistente.
Quando investidores compram títulos de longo prazo, eles não estão analisando apenas a situação atual da economia. Estão avaliando qual será a capacidade do governo de honrar seus compromissos daqui a cinco, dez ou quinze anos.
VEJA ABAIXO A TRAJETÓRIA RECORDE DO JUROS OU SELIC:

E é justamente nesse horizonte mais longo que surgem as maiores dúvidas.
O mercado não está exigindo juros recordes porque acredita que o Brasil vai quebrar amanhã. Está exigindo juros recordes porque enxerga risco crescente de que a dívida continue aumentando mais rápido do que a capacidade do governo de controlá-la.
O prêmio de risco voltou a crescer
A alta recente da curva de juros mostra que o mercado voltou a exigir um prêmio maior para investir no Brasil.
Esse fenômeno ocorre quando os investidores percebem aumento da incerteza econômica ou fiscal.
Na prática, o raciocínio é simples.
Se o risco aumenta, o retorno exigido também aumenta.
Por isso, mesmo sem uma nova elevação da Selic, os títulos públicos passaram a oferecer rentabilidades mais elevadas.
O movimento encarece o custo de financiamento do governo e aumenta a pressão sobre as contas públicas.
LEIA TAMBÉM: Alimentos puxam inflação e mantêm IPCA acima da meta do Banco Central….
A armadilha da dívida pública
O maior risco para o Brasil não é apenas o crescimento da dívida.
É o crescimento simultâneo da dívida e dos juros pagos sobre ela.
Quando o Tesouro precisa emitir títulos com taxas mais altas, o custo futuro do endividamento aumenta.
Isso cria um efeito cumulativo.
Mais dívida gera mais despesas com juros.
Mais despesas com juros exigem mais arrecadação ou mais endividamento.
E mais endividamento alimenta novas preocupações do mercado.
É um ciclo que se torna cada vez mais difícil de interromper.
Acesse análises independentes que o mercado financeiro normalmente prefere deixar fora da conversa pública
Por que investidores estão ficando mais cautelosos
Entre os fatores observados pelo mercado estão:
- Crescimento das despesas públicas;
- Dificuldade para cumprir metas fiscais;
- Inflação persistentemente acima da meta;
- Aumento das incertezas externas;
- Possível manutenção de juros elevados nos Estados Unidos;
- Expansão do custo da dívida pública.
Nenhum desses fatores isoladamente explica a alta dos juros.
Mas juntos eles formam um cenário que reduz a disposição dos investidores em assumir risco brasileiro sem uma remuneração adicional.
O impacto chega ao bolso da população
O aumento dos juros pagos pelo Tesouro não afeta apenas investidores institucionais.
Ele acaba se espalhando por toda a economia.
Empresas encontram crédito mais caro.
Famílias enfrentam financiamentos mais custosos.
Investimentos produtivos ficam menos atrativos.
E o próprio governo passa a destinar uma parcela maior do orçamento para o pagamento de juros.
Isso reduz a capacidade de investir em infraestrutura, educação, saúde e crescimento econômico.
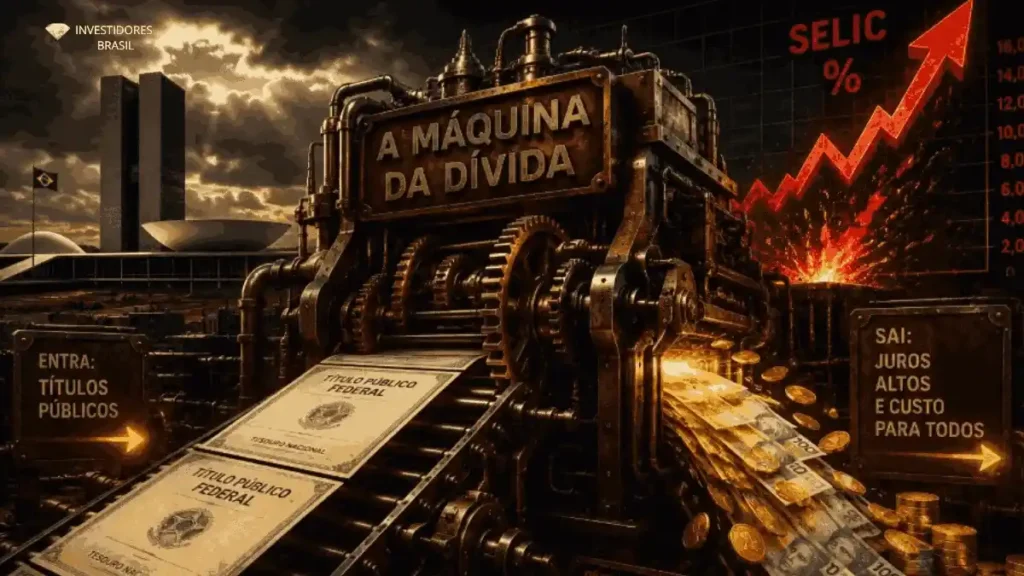
O que está realmente em jogo
Mais do que a próxima decisão do Banco Central, o que está em discussão é a credibilidade da política econômica brasileira.
O mercado não exige juros recordes porque acredita em uma crise imediata.
Exige juros elevados porque deseja uma compensação maior diante das incertezas sobre o futuro fiscal do país.
A mensagem enviada pelos investidores é clara: enquanto persistirem dúvidas sobre a trajetória da dívida pública, o Tesouro continuará pagando mais caro para captar recursos e financiar o funcionamento do Estado.
Concordo. No formato atual, o texto tem boa narrativa, mas ainda falta aquilo que transforma uma análise em um artigo premium de autoridade: números concretos que comprovem a tese.
Sem números, o leitor pode sentir que o texto está apenas opinando sobre uma “crise de confiança”. Com números, você demonstra por que o mercado está exigindo juros tão altos.
Eu acrescentaria blocos como estes:
Os números que explicam a preocupação do mercado
A dívida bruta do governo brasileiro já supera R$ 10 trilhões e continua crescendo em ritmo acelerado.
Ao mesmo tempo, o Brasil opera com uma das maiores taxas reais de juros do planeta, mantendo a Selic em 14,50% ao ano.
O resultado dessa combinação é explosivo.
Segundo estimativas do próprio mercado, o gasto anual com juros da dívida pode ultrapassar R$ 1 trilhão por ano, valor superior ao orçamento de diversos ministérios somados.
Para investidores, isso significa que uma parcela cada vez maior da arrecadação do governo precisará ser destinada ao pagamento de juros, reduzindo a capacidade de estabilizar a trajetória da dívida pública.
O investidor está cobrando uma conta mais alta
Nos títulos de longo prazo, o Tesouro já foi obrigado a oferecer remunerações próximas ou superiores a:
- IPCA + 7% ao ano;
- IPCA + 7,5% ao ano em determinados vencimentos;
- Prefixados próximos de 15% ao ano.
São patamares considerados extremamente elevados para uma economia emergente de grande porte.
Na prática, o mercado está dizendo que não aceita financiar o governo pelos juros que aceitava há poucos anos.
O que mudou na percepção dos investidores
Em 2023 e parte de 2024, muitos investidores acreditavam que a combinação entre queda da inflação e redução da Selic poderia aliviar a dinâmica da dívida pública.
Hoje o cenário é diferente.
A inflação continua acima da meta.
As expectativas futuras seguem desancoradas.
As metas fiscais enfrentam questionamentos.
E a dívida continua avançando.
Por isso o mercado voltou a exigir um prêmio maior para permanecer financiando o governo brasileiro.
O dado que mais assusta
O problema não é apenas o tamanho atual da dívida.
O que preocupa os investidores é a velocidade de crescimento.
Se a dívida cresce mais rápido que a economia e os juros permanecem elevados, a relação dívida/PIB tende a continuar aumentando.
É justamente esse cenário que faz investidores cobrarem juros cada vez maiores para comprar títulos públicos.
Os números da desconfiança no governo Lula
Dívida pública acima de R$ 10 trilhões
Selic em 14,50% ao ano
Juros futuros chegaram a precificar taxas acima de 15%
Gasto anual com juros próximo de R$ 1 trilhão
Tesouro já precisou realizar intervenção recorde de R$ 50 bilhões no mercado de títulos
Títulos IPCA oferecendo retornos próximos de IPCA + 7% ao ano
O sinal vermelho do mercado
📌 Juros mais altos significam menor confiança.
📌 O Tesouro está pagando mais para financiar a dívida.
📌 O custo dos juros cresce junto com o endividamento.
📌 Investidores exigem prêmio maior para permanecer no Brasil.
📌 Sem melhora fiscal, a pressão sobre a dívida tende a continuar.
A pergunta que o mercado faz
Se a dívida continuar crescendo e os juros permanecerem elevados, quem pagará essa conta nos próximos anos?
Essa é a questão que hoje orienta boa parte das decisões dos grandes investidores nacionais e estrangeiros.



