



PGFN e PGE de São Paulo afirmam que fabricante de refrigerantes acumulou passivo bilionário ao longo de 25 anos e utilizou mecanismos jurídicos para dificultar a cobrança. Caso poderá definir os limites da recuperação judicial diante de grandes dívidas tributárias.
Durante décadas, o Estado brasileiro tentou cobrar uma dívida bilionária do Grupo Dolly por meio de execuções fiscais. Agora, na gestão Lula decidiu mudar de estratégia. Em uma medida rara, a Procuradoria-Geral da Fazenda Nacional (PGFN) e a Procuradoria-Geral do Estado de São Paulo (PGE/SP) pediram à Justiça a falência das empresas do grupo, alegando que a fabricante de refrigerantes acumulou mais de R$ 15 bilhões em débitos e utilizou mecanismos jurídicos para impedir a recuperação desses créditos.
O processo, porém, vai muito além do futuro de uma das marcas mais conhecidas do mercado brasileiro de bebidas, e parte da indústria nacional que atualmente está em crise. A decisão poderá definir até onde empresas podem utilizar a recuperação judicial para enfrentar grandes passivos tributários e em quais situações o Estado pode recorrer à falência como instrumento de cobrança.
No centro da disputa estão acusações de blindagem patrimonial, planejamento tributário, concorrência desleal e uma mudança recente na estratégia da Fazenda Nacional da gestão Lula contra devedores considerados contumazes. O caso é acompanhado com atenção por tributaristas, especialistas em insolvência, empresas e credores porque tem potencial para influenciar futuras recuperações judiciais em todo o país.
Para o mercado, trata-se de um caso que envolve concorrência, arrecadação pública, preservação de empregos e segurança jurídica.
Resumo Executivo
O pedido de falência apresentado pela Procuradoria-Geral da Fazenda Nacional (PGFN) e pela Procuradoria-Geral do Estado de São Paulo (PGE/SP) contra o Grupo Dolly representa um dos processos empresariais mais relevantes dos últimos anos. Além de envolver uma dívida superior a R$ 15 bilhões, o caso coloca em julgamento uma questão que pode afetar futuras recuperações judiciais no país: até que ponto uma empresa pode utilizar os instrumentos previstos na legislação para se reorganizar financeiramente quando acumula um passivo tributário de grandes proporções.
Na ação, as procuradorias sustentam que o grupo utilizou a recuperação judicial e outras estruturas patrimoniais para impedir a efetividade das execuções fiscais. A tese será analisada pela Justiça e poderá consolidar uma nova fase na atuação do Estado contra grandes devedores tributários.
Timeline: Como o caso chegou ao pedido de falência
≈2000
Início do acúmulo da dívida tributária
↓
2018
Grupo Dolly entra em recuperação judicial
↓
2025/2026
Empresa tenta migrar para recuperação extrajudicial
↓
2026
STJ consolida entendimento sobre pedido de falência pela Fazenda
↓
2026
PGFN regulamenta a nova estratégia
↓
2026
Pedido de falência é protocolado
Mais do que a falência da Dolly, o julgamento de uma nova estratégia do Fisco
À primeira vista, o processo parece tratar apenas da situação financeira de uma tradicional fabricante de refrigerantes. No entanto, o centro da disputa é mais amplo.
Pela primeira vez, uma empresa de grande notoriedade nacional enfrenta um pedido de falência dentro da nova estratégia adotada pela Fazenda Nacional após o entendimento do Superior Tribunal de Justiça (STJ) que reconheceu a possibilidade de a União requerer a quebra de empresas quando as execuções fiscais deixam de ser um meio eficaz para recuperar créditos públicos.
Em fevereiro de 2026, a 3ª Turma do Superior Tribunal de Justiça reconheceu, pela primeira vez, que a Procuradoria-Geral da Fazenda Nacional pode pedir a falência de empresas quando a execução fiscal se mostrar ineficaz. Esse entendimento levou a PGFN a editar uma portaria regulamentando o uso desse instrumento em abril de 2026.
Na prática, o Judiciário decidirá não apenas o futuro do Grupo Dolly, mas também se a falência pode se tornar um instrumento legítimo para combater devedores considerados contumazes quando a cobrança tradicional se mostra insuficiente.
O resultado tende a ser acompanhado por empresas, advogados, administradores judiciais, credores e especialistas em recuperação de empresas, já que poderá influenciar disputas semelhantes em diferentes setores da economia.
Entenda: Falência × Recuperação Judicial
| Recuperação Judicial | Falência |
|---|---|
| Empresa tenta se reestruturar | Empresa perde a administração |
| Busca preservar a atividade | Busca liquidar ou vender ativos |
| Controle permanece com os administradores (sob fiscalização) | Controle passa ao administrador judicial |
| Objetivo é superar a crise | Objetivo é pagar credores com os ativos disponíveis |
Os empregos da empresa como ficam
Embora o número oficial de empregados do Grupo Dolly não tenha sido divulgado no processo, a empresa é classificada como de grande porte e mantém centenas de trabalhadores diretos, além de uma cadeia formada por fornecedores, distribuidores e prestadores de serviços. Por isso, as próprias procuradorias solicitaram ao Ministério Público medidas para proteger os colaboradores e permitir, se possível, a continuidade das operações sob nova administração.
Entretanto a Lei de Falências permite, em situações específicas, a manutenção temporária das operações para preservar o valor dos ativos e facilitar sua venda, a decretação da falência tem como objetivo principal retirar o controle dos atuais administradores, arrecadar o patrimônio e liquidar os ativos para pagamento dos credores. A preservação de empregos, quando ocorre, costuma ser consequência da venda da operação a um novo controlador, e não da falência em si.
VEJA AINDA: Nem a Estrela resistiu: recuperação judicial expõe crise silenciosa da indústria brasileira
Como uma dívida de R$ 15 bilhões foi construída
Segundo a petição apresentada pela PGFN e pela PGE/SP, o Grupo Dolly acumulou aproximadamente 25 anos de inadimplência tributária.
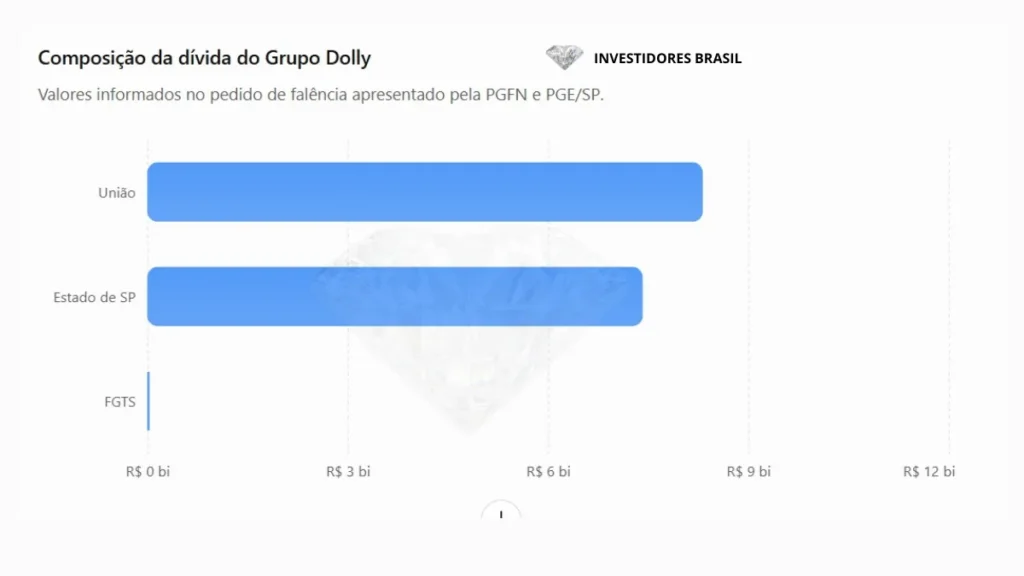
O passivo informado pelas procuradorias supera R$ 15 bilhões, distribuídos da seguinte forma:
- R$ 8,3 bilhões inscritos em dívida ativa da União;
- R$ 7,4 bilhões inscritos em dívida ativa do Estado de São Paulo;
- aproximadamente R$ 15 milhões relativos ao FGTS.
A União é hoje o maior credor individual do grupo, concentrando pouco mais da metade do valor total cobrado.
As procuradorias afirmam que diversas medidas administrativas e judiciais foram adotadas ao longo dos anos para recuperação desses créditos, mas sem sucesso.
Esse histórico é um dos principais fundamentos utilizados para justificar a adoção da medida mais extrema prevista na legislação empresarial: o pedido de falência.
Gráfico da dívida:
O que a PGFN e a PGE/SP atribuem ao Grupo Dolly
O pedido encaminhado à Justiça não se limita ao valor da dívida.
Segundo as procuradorias, o grupo teria utilizado instrumentos jurídicos e reorganizações patrimoniais para dificultar a recuperação dos créditos públicos.
Entre os principais pontos apresentados na ação estão:
- permanência em recuperação judicial por quase oito anos;
- suspensão ou enfraquecimento de medidas constritivas relacionadas às execuções fiscais;
- criação de estruturas patrimoniais que teriam dificultado a localização de ativos;
- utilização de planejamento tributário apontado como mecanismo de blindagem patrimonial;
- tentativa posterior de migração da recuperação judicial para recuperação extrajudicial.
Na avaliação da PGFN e da PGE/SP, essas medidas produziram um efeito prático: impedir que os instrumentos tradicionais de cobrança alcançassem patrimônio suficiente para satisfação dos créditos públicos.
As alegações integram a tese apresentada pelas procuradorias e ainda serão analisadas pelo Poder Judiciário, observados o contraditório e o direito de defesa.
LEITURA SUGERIDA: Por que uma multinacional que pagou quase R$ 2 bilhões pela Yoki decidiu sair do Brasil por R$ 800 milhões mesmo faturando cerca de US$ 350 milhões por ano?
A recuperação judicial tornou-se o principal ponto da disputa
Grande parte da controvérsia gira em torno da utilização da recuperação judicial pelo Grupo Dolly.
Segundo as procuradorias, a empresa permaneceu aproximadamente oito anos nesse regime. Após a aprovação do plano pelos credores e diante das exigências legais relacionadas à regularidade fiscal, o grupo desistiu do procedimento e buscou convertê-lo em recuperação extrajudicial, discussão que ainda depende de decisão definitiva da Justiça.
Para a PGFN e a PGE/SP, essa sequência de medidas demonstra uma tentativa de prolongar a proteção conferida pela recuperação empresarial sem solucionar o elevado passivo tributário.
Já a empresa havia sustentado anteriormente, em manifestações públicas relacionadas ao processo recuperacional, que a migração para a recuperação extrajudicial decorre das mudanças introduzidas na legislação e representa uma alternativa mais eficiente para negociar com credores e preservar a continuidade das atividades.
Até a conclusão desta reportagem, o Grupo Dolly não havia se manifestado especificamente sobre o pedido de falência protocolado pelas procuradorias.
SAIBA TAMBÉM: Toyota fecha fábrica histórica do Corolla após quase 30 anos e encerra ciclo industrial
Um detalhe diferencia a Dolly da maioria das recuperações judiciais
Um dos aspectos mais relevantes da petição está no perfil da dívida do grupo.
Nas recuperações judiciais tradicionais, o maior volume de créditos costuma estar concentrado em bancos, fornecedores, instituições financeiras e demais credores privados.
No caso da Dolly, as procuradorias afirmam que o principal passivo está concentrado justamente perante o poder público.
Esse dado é relevante porque altera a própria natureza da discussão jurídica.
Enquanto empresas em recuperação normalmente buscam reorganizar obrigações assumidas com agentes privados para manter a atividade econômica, a PGFN sustenta que, neste caso, a inadimplência tributária tornou-se o principal elemento da estrutura financeira do grupo.
É justamente essa característica que leva as procuradorias a defender que a continuidade da empresa deixou de atender aos objetivos originalmente previstos pela Lei de Recuperação Judicial e Falências.
Entenda na tabela abaixo a distribuição da dívida segundo processo:
| Indicador | Valor |
|---|---|
| Dívida com a União | R$ 8,3 bilhões |
| Dívida com o Estado de São Paulo | R$ 7,4 bilhões |
| FGTS | R$ 15 milhões |
| Passivo total aproximado | Mais de R$ 15 bilhões |
| Tempo de acúmulo das dívidas | Cerca de 25 anos |
| Recuperação judicial | Aproximadamente 8 anos |
A acusação de concorrência desleal vai além da cobrança de impostos
Outro argumento que amplia o alcance do processo diz respeito aos efeitos econômicos da inadimplência tributária.
Segundo a PGFN e a PGE/SP, deixar de recolher tributos, ou seja, impostos durante um período prolongado reduz artificialmente o custo de operação de uma empresa. Em setores altamente competitivos, isso pode permitir preços mais baixos, maior capacidade de investimento ou expansão comercial em condições que não estariam disponíveis aos concorrentes que cumprem regularmente suas obrigações fiscais.
Sob essa ótica, o debate deixa de envolver apenas arrecadação pública e passa a atingir um dos princípios centrais da ordem econômica brasileira: a livre concorrência.
Se essa tese for acolhida pela Justiça, o caso poderá influenciar futuras discussões envolvendo empresas que acumulam grandes passivos tributários enquanto permanecem em atividade, reforçando a ideia de que a inadimplência fiscal também pode produzir distorções concorrenciais no mercado.
MAIS CONHECIMENTO: Brasil registra recorde na importação de calçados em 2026 e expõe fragilidade da indústria nacional
Veja tabela de possíveis desdobramentos:
| Se prevalecer a tese da PGFN | Se prevalecer a tese da empresa |
|---|---|
| Falência | Continuidade da recuperação |
| Liquidação dos ativos | Reestruturação da dívida |
| Possível venda da operação | Manutenção da atual administração |
| Novo precedente para grandes devedores | Reforço à preservação da empresa |
O outro lado da discussão jurídica: preservar a empresa ou proteger a arrecadação?
Embora as procuradorias sustentem que a recuperação judicial foi utilizada de forma incompatível com sua finalidade, o caso também envolve um dos princípios centrais da Lei de Recuperação Judicial e Falências: a preservação da empresa.
A legislação brasileira parte da premissa de que empresas economicamente viáveis devem, sempre que possível, ser recuperadas, pois sua continuidade preserva empregos, mantém cadeias produtivas, gera arrecadação futura e amplia as chances de pagamento aos credores.
Por esse motivo, o Judiciário não decidirá apenas se a Dolly deve ou não falir. Também precisará definir se, diante das circunstâncias apontadas pelas procuradorias, a recuperação empresarial deixou de cumprir sua função econômica ou se continua sendo o instrumento adequado para reorganizar a companhia.
A resposta poderá influenciar a interpretação da legislação em futuros processos envolvendo empresas com elevado passivo tributário.
O que mudou na atuação do Fisco brasileiro na gestão Lula
Historicamente, a cobrança de tributos ocorre por meio das execuções fiscais, procedimento que busca localizar patrimônio suficiente para quitar os débitos.
1. Mudança de política pública do governo Lula
Nos últimos anos, o Ministério da Fazenda na gestão de Fernando Haddad (PT) buscando aumentar a arrecadação de impostos passou a defender uma distinção entre dois perfis de devedores:
- devedor eventual: empresa que deixa de pagar tributos em razão de uma crise financeira, mas busca regularizar sua situação;
- devedor contumaz: empresa que, segundo o poder público, estrutura seu modelo de negócios sobre o não pagamento sistemático de tributos, obtendo vantagem competitiva em relação aos concorrentes.
Essa passou a ser uma diretriz da política tributária do governo Lula.
2. A atuação do Ministério da Fazenda
Sob essa orientação, o Ministério da Fazenda e a PGFN passaram a desenvolver instrumentos para enfrentar esse segundo perfil de contribuinte. Entre eles estão o fortalecimento das transações tributárias, o uso de medidas cautelares e a defesa de uma interpretação mais ampla da Lei de Falências para alcançar casos considerados extremos.
Em outras palavras, a política pública mudou antes mesmo de o Judiciário consolidar esse entendimento.
3. O papel do STJ
A mudança ganhou força quando o Superior Tribunal de Justiça reconheceu que a Fazenda Pública pode requerer a falência de uma empresa, desde que demonstre que a execução fiscal se tornou ineficaz e que estão presentes os requisitos legais.
Essa decisão não criou uma nova lei. Ela interpretou a legislação existente e reconheceu que o pedido de falência pode ser utilizado também pela Fazenda Pública em determinadas circunstâncias.
Foi esse entendimento que deu segurança jurídica para a PGFN adotar essa estratégia.
4. A regulamentação da PGFN
Depois da decisão do STJ, a PGFN da gestão Lula, editou uma portaria disciplinando quando seus procuradores poderiam pedir a falência de empresas.
A regulamentação estabeleceu critérios como:
- elevado passivo tributário;
- histórico prolongado de inadimplência;
- frustração das execuções fiscais;
- autorização interna antes do ajuizamento.
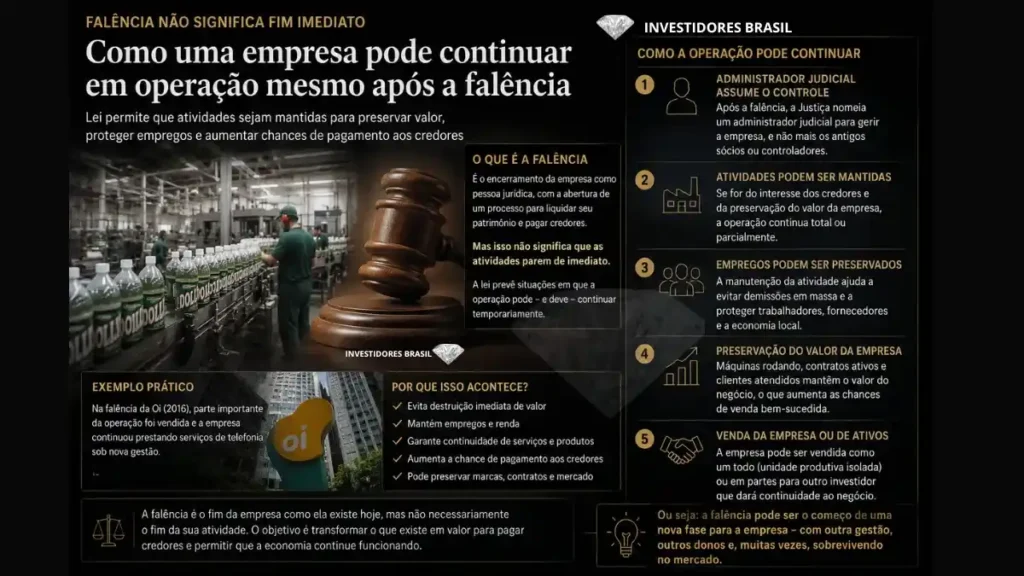
ENTENDA NO INFOGRÁFICO ABAIXO A FALÊNCIA JUDICIAL:
O impacto pode alcançar muito além da Dolly
Independentemente do resultado, a decisão tende a produzir efeitos que ultrapassam o setor de bebidas.
Caso a Justiça acolha integralmente a tese da PGFN, ficará fortalecido o entendimento de que a recuperação judicial não pode servir para prolongar indefinidamente situações de inadimplência tributária quando não houver perspectiva concreta de regularização fiscal.
Por outro lado, se o Judiciário entender que a preservação da empresa deve prevalecer mesmo diante de elevado passivo tributário, também estabelecerá parâmetros importantes sobre os limites da atuação do Estado na cobrança de grandes devedores.
Em ambos os cenários, o caso tende a se tornar referência para futuras disputas envolvendo recuperação judicial, execução fiscal e falência empresarial.
O dilema econômico por trás do processo
O pedido de falência também evidencia um conflito permanente entre dois objetivos legítimos do Estado.
De um lado, recuperar recursos, impostos que deveriam financiar políticas públicas e impedir que empresas obtenham vantagens competitivas por meio da inadimplência tributária.
De outro, preservar atividades econômicas capazes de manter empregos, fornecedores, arrecadação futura e circulação de riqueza.
A decretação da falência não garante, por si só, a recuperação integral dos créditos públicos. Em muitos casos, a liquidação do patrimônio resulta em pagamento apenas parcial aos credores.
Por isso, a legislação brasileira trata a falência como medida excepcional, reservada para situações em que a continuidade da empresa deixa de atender aos objetivos econômicos e jurídicos previstos em lei.
Antes de publicar, eu acrescentaria um bloco como este, porque ele responde às dúvidas que naturalmente surgem ao leitor sem assumir uma conclusão.
LEIA AINDA: Brasileiro trabalha 150 dias apenas para pagar impostos no ano; carga tributária já consome 41% da renda
O que ainda está em aberto: a falência recupera mais dinheiro para os cofres públicos ou pode encerrar um negócio ainda viável que movimenta e economia e gera empregos?
O pedido de falência também levanta uma série de perguntas que ainda dependerão da análise da Justiça e da evolução do processo.
A primeira delas é se a liquidação da empresa representa, de fato, a alternativa mais eficiente para recuperar parte dos mais de R$ 15 bilhões cobrados pelos entes públicos. Embora a falência permita a venda do patrimônio da empresa para pagamento dos credores, não há indicação pública de que os ativos do Grupo Dolly tenham valor suficiente para quitar um passivo dessa dimensão.
Outra questão envolve o próprio futuro da operação. Caso a falência seja decretada, a atual administração perde o controle da empresa e o patrimônio passa a integrar a massa falida. A partir daí, caberá ao administrador judicial arrecadar os bens e promover sua venda conforme as regras da Lei de Falências.
Isso, porém, não significa necessariamente que a marca Dolly ou suas fábricas desapareçam. A legislação permite que ativos ou unidades produtivas sejam vendidos a terceiros, livres da maior parte dos passivos da empresa falida, justamente para preservar seu valor econômico. Na prática, um eventual comprador não adquire a pessoa jurídica endividada, mas os ativos considerados viáveis para continuidade da atividade.
O problema é que esse cenário depende da existência de investidores interessados. Se os ativos não despertarem interesse do mercado ou não houver viabilidade econômica para a continuidade da operação, a tendência é que a liquidação resulte no encerramento definitivo das atividades.
Também permanece sem resposta uma questão econômica relevante: seria possível recuperar mais recursos públicos mantendo a empresa em funcionamento por meio de acordos, transações tributárias ou parcelamentos, ou a falência representa a única alternativa após décadas de tentativas frustradas de cobrança? A petição das procuradorias sustenta que os mecanismos tradicionais já se mostraram ineficazes, mas essa será uma das discussões centrais ao longo do processo.
Mais do que decidir o destino de uma fabricante de refrigerantes, a Justiça deverá avaliar qual caminho produz maior benefício para o interesse público: manter uma atividade econômica em funcionamento, caso ela ainda seja viável, ou liquidar o patrimônio disponível para tentar recuperar parte dos créditos acumulados ao longo de mais de duas décadas.
R$ 15,7 bilhões
é o valor cobrado pela União,
Estado de São Paulo e FGTS.
SAIBA MAIS: Dívida pública do Brasil na gestão Lula vai crescer este ano e nos próximos afirma….
O que acontece se a falência for decretada
Se o pedido for acolhido, inicia-se o processo falimentar previsto na legislação.
Entre as primeiras medidas estão a nomeação de um administrador judicial, a arrecadação dos bens da empresa, a verificação dos créditos e a organização da massa falida para posterior liquidação dos ativos.
A decretação da falência, entretanto, não implica necessariamente paralisação imediata das atividades.
A Lei de Falências permite que a operação continue temporariamente quando isso preserva o valor econômico da empresa, facilita sua alienação ou aumenta as possibilidades de pagamento aos credores.
Essa possibilidade explica por que as procuradorias também solicitaram ao Ministério Público acompanhamento das medidas voltadas à preservação dos empregos durante a tramitação do processo.
Por que este caso importa
O processo envolvendo o Grupo Dolly reúne alguns dos temas mais relevantes do direito empresarial contemporâneo: os limites da recuperação judicial, a efetividade da cobrança tributária, a concorrência entre empresas, a preservação da atividade econômica e a segurança jurídica.
Mais do que decidir o destino de uma fabricante de refrigerantes, o Judiciário poderá definir como esses princípios devem ser equilibrados quando uma empresa acumula passivos tributários bilionários ao longo de décadas.
Essa definição interessa não apenas ao poder público, mas também a empresas, investidores, instituições financeiras, administradores judiciais e credores que acompanham a evolução do sistema brasileiro de insolvência empresarial.
SAIBA MAIS: STF suspende multa de Delcídio Amaral, negociada em delação que apontou obstrução de Lula na Lava Jato
O que acompanhar agora
Os próximos passos incluem a apresentação da defesa do Grupo Dolly, a análise do pedido de falência pela Justiça, eventual manifestação do Ministério Público e a continuidade das discussões relacionadas à tentativa de conversão da recuperação judicial em recuperação extrajudicial.
Independentemente do desfecho, o processo deverá servir como um dos principais precedentes sobre a utilização do pedido de falência pelo poder público após a recente mudança de entendimento consolidada pelo Superior Tribunal de Justiça.
O pedido de falência apresentado pela PGFN e pela PGE/SP marca uma mudança relevante na forma como o Estado busca enfrentar casos de inadimplência tributária de grande escala. Pela primeira vez, uma empresa de ampla notoriedade nacional torna-se o principal teste de uma estratégia que combina cobrança fiscal, direito falimentar e defesa da concorrência.
A decisão da Justiça terá impacto que vai além do Grupo Dolly. Ela poderá definir os limites entre a preservação da empresa e a proteção do interesse público na recuperação de créditos tributários, influenciando futuras recuperações judiciais e a atuação do Fisco diante de grandes devedores em todo o país.



