
Mecanismo previsto na Lei Complementar nº 214/2025, atualizada pela LC nº 227/2026 na gestão Lula, prevê a separação de IBS e CBS na liquidação dos pagamentos; adoção inicial será facultativa, e o impacto financeiro dependerá das operações abrangidas, dos créditos tributários e dos prazos de recebimento
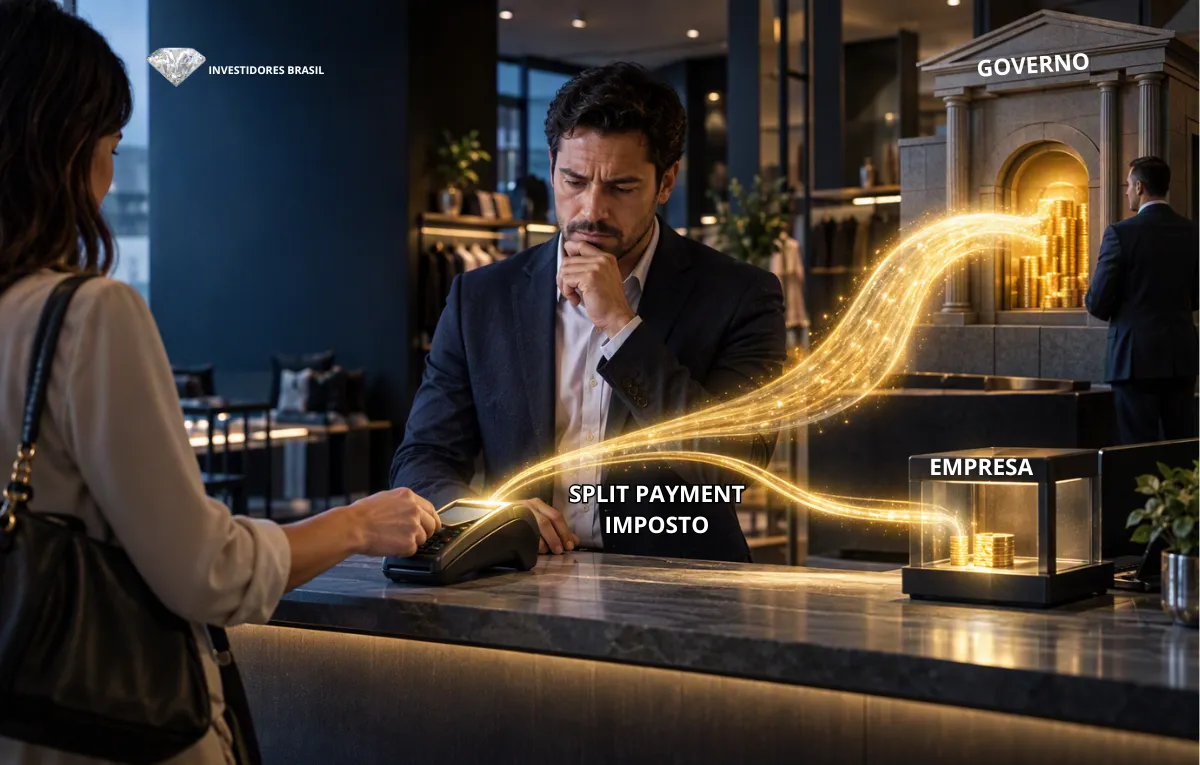
A reforma tributária sobre o consumo introduz uma mudança que vai além da substituição dos tributos atuais: a forma como o dinheiro das vendas será distribuído entre as empresas e o poder público. Com o split payment, os valores correspondentes ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) poderão ser separados e direcionados ao recolhimento no momento da liquidação financeira das operações abrangidas pelo mecanismo.
A alteração está prevista na Lei Complementar nº 214, de 16 de janeiro de 2025, que regulamentou aspectos centrais do novo sistema tributário, e foi modificada pela Lei Complementar nº 227, de 13 de janeiro de 2026.
O mecanismo não cria um novo tributo. Sua relevância econômica está na mudança do fluxo financeiro: em determinadas operações, a parcela correspondente aos impostos deixa de permanecer temporariamente disponível no caixa do fornecedor.
É essa mudança que alimenta a discussão sobre capital de giro, custo do crédito e capacidade de financiamento das empresas. O efeito, entretanto, não será uniforme. Dependerá do tipo de transação, dos meios de pagamento utilizados, dos créditos tributários disponíveis e das regras aplicadas a cada etapa da implantação.
LEIA: Governo Lula quer imposto adicional para multinacionais e resultado pode ser saída de empresas
O que a lei determina e quando o sistema começa
Os artigos 31 a 35 da Lei Complementar nº 214/2025 disciplinam o split payment. As regras tratam da participação dos prestadores de serviços de pagamento, dos procedimentos de segregação e recolhimento e da implementação gradual do sistema.
A Lei Complementar nº 227/2026 alterou dispositivos desse conjunto, incluindo regras do procedimento padrão e do procedimento simplificado.
Em 30 de setembro de 2026, a Receita Federal anunciou que os testes de integração da plataforma pública com os prestadores de serviços de pagamento começariam em 15 de outubro. Essa fase técnica ocorre em ambiente controlado, sem processamento definitivo de transações reais e sem impacto sobre consumidores.
A previsão divulgada para a etapa inicial é de utilização facultativa durante 2027, concentrada em operações entre empresas. Isso não significa que o mecanismo já esteja recolhendo tributos de forma generalizada nem que exista uma data única de obrigatoriedade para todas as operações.
A distinção é essencial: a previsão legal do mecanismo, os testes tecnológicos e sua aplicação efetiva são etapas diferentes. O cronograma operacional deve ser acompanhado conforme os atos conjuntos e as orientações oficiais que disciplinarem sua implementação.
Como o split payment pode afetar o caixa
No modelo tradicional, conforme o tributo e o regime de apuração, existe um intervalo entre o recebimento da venda e o recolhimento dos impostos. Nesse período, os recursos podem permanecer temporariamente disponíveis para financiar despesas operacionais.
Com o split payment, a parcela tributária das operações abrangidas será separada durante a liquidação financeira, conforme o procedimento aplicável. O fornecedor receberá o valor líquido correspondente à transação, enquanto os valores destinados aos tributos seguirão o fluxo de recolhimento previsto.
O efeito financeiro depende do momento em que a empresa recebe o pagamento, dos compromissos que precisa honrar e da existência de créditos tributários que alterem o valor a recolher.
Por isso, não é correto estimar o impacto simplesmente aplicando uma alíquota ao faturamento. Uma análise consistente precisa considerar os tributos efetivamente devidos, os créditos disponíveis, os prazos comerciais e o funcionamento do mecanismo em cada modalidade de pagamento.
O ponto central é a liquidez: o dinheiro disponível para pagar fornecedores, salários, estoques e despesas pode ter uma dinâmica diferente, mesmo quando o faturamento e o resultado contábil permanecem positivos.
VEJA TAMBÉM: Vorcaro relata pagamento de milhões ao Instituto Lula para filme em troca de negociação com fundos de pensão
Quais empresas serão afetadas
O alcance do split payment exige uma distinção entre a aplicação inicial prevista e o universo de operações que poderá ser abrangido pelo sistema ao longo da implementação.
Empresas que vendem para outras empresas (B2B): estão no foco da etapa inicial facultativa prevista para 2027. O mecanismo poderá alterar o fluxo de recebimento nas operações abrangidas, conforme as condições de pagamento e as regras aplicáveis.
Comércio varejista que vende diretamente ao consumidor (B2C): não deve ser tratado como automaticamente incluído na fase inicial. A aplicação do sistema às operações destinadas ao consumidor final depende das etapas e dos instrumentos de pagamento contemplados na implementação.
Microempreendedores individuais (MEIs) e empresas do Simples Nacional: não é correto afirmar que todos serão atingidos indistintamente. O enquadramento tributário, o tipo de operação e as regras específicas precisam ser considerados. A situação das empresas do Simples Nacional também exige distinguir aquelas que permanecem integralmente no regime simplificado das que optam por apurar IBS e CBS pelo regime regular, quando legalmente permitido.
Bancos e instituições de pagamento: terão papel operacional na integração dos pagamentos com os sistemas fiscais e na segregação e no recolhimento dos valores nas transações abrangidas.
A diferença entre esses grupos é importante porque o split payment não corresponde a uma retenção universal sobre todas as vendas a partir de uma única data. A implantação será gradual, e o alcance efetivo dependerá da regulamentação e dos procedimentos operacionais.
Capital de giro e custo financeiro entram na equação
O capital de giro financia o intervalo entre as despesas necessárias para manter a operação e a entrada efetiva das receitas. Quando a disponibilidade temporária de recursos diminui, algumas empresas podem precisar rever reservas, prazos com fornecedores e instrumentos de financiamento.
Negócios que trabalham com margens reduzidas, estoques elevados ou prazos de recebimento longos podem ter menos flexibilidade para absorver eventuais mudanças no fluxo financeiro. Empresas com maior disponibilidade de caixa e acesso a crédito podem contar com mais alternativas para se adaptar.
Se houver necessidade adicional de financiamento, o recurso poderá vir de linhas bancárias, antecipação de recebíveis ou outras fontes. O custo dependerá das condições contratadas e da necessidade efetiva de recursos de cada empresa.
Isso não significa que todas as companhias terão despesas maiores ou que o split payment provocará uma redução generalizada dos lucros. A pressão financeira é um risco a ser dimensionado, não um resultado uniforme já comprovado.
A estimativa do Safra e os limites do cenário
Uma análise do Banco Safra sobre empresas do varejo e do setor farmacêutico avaliou possíveis efeitos financeiros do mecanismo. Em um cenário conservador de implementação integral desde o início de 2027 nas operações não monetárias elegíveis, a estimativa apontou impacto entre praticamente neutro e uma redução de até 2% no lucro líquido das companhias analisadas.
A simulação não representa uma previsão para todo o mercado brasileiro nem a expectativa-base do banco para a implantação gradual. Seus resultados dependem das hipóteses utilizadas e não podem ser extrapolados automaticamente para empresas de outros setores ou portes.
A estimativa mostra por que o tema merece atenção financeira: alterações na disponibilidade de caixa podem afetar o resultado financeiro de uma empresa, mas a intensidade do efeito dependerá de como cada negócio administra seus recebimentos, pagamentos, créditos tributários e necessidades de financiamento.
A justificativa tributária e o desafio da execução
O split payment busca tornar o recolhimento mais integrado à transação comercial, reduzindo oportunidades de inadimplência e fraude tributária. O modelo também se relaciona à lógica de créditos do novo sistema, que pretende permitir o aproveitamento dos tributos pagos ao longo da cadeia econômica.
Para alcançar esses objetivos, o sistema precisará integrar documentos fiscais, dados das operações e informações dos prestadores de serviços de pagamento. Também será necessário tratar adequadamente cancelamentos, divergências de cálculo, créditos e valores eventualmente recolhidos a maior.
A eficiência operacional será decisiva para a previsibilidade financeira. Quanto mais claros forem os procedimentos e mais ágil o tratamento das divergências, maior será a capacidade das empresas de calcular suas necessidades de caixa.
A transição, portanto, não envolve apenas a adaptação dos departamentos fiscais e contábeis. A área financeira também precisará acompanhar as regras e simular os efeitos sobre o ciclo operacional.
O que definirá o impacto econômico
O split payment modifica a forma de recolhimento dos novos tributos sobre o consumo e pode alterar a disponibilidade de dinheiro nas operações abrangidas. Mas seu efeito não pode ser avaliado sem considerar o calendário de implementação, o tipo de transação, os créditos tributários, os meios de pagamento e os prazos comerciais.
Para as empresas, o desafio será identificar se haverá necessidade adicional de capital de giro e como financiá-la sem comprometer a operação. Para a administração tributária, será garantir que a integração dos sistemas funcione com segurança, precisão e tratamento adequado dos créditos.
A reforma será testada não apenas pela capacidade de simplificar a arrecadação, mas também pela qualidade de sua execução. É essa combinação — eficiência tributária, previsibilidade operacional e gestão financeira — que determinará o efeito concreto do split payment sobre os negócios brasileiros.