



Depois de bombardeios recíprocos e ataques a petroleiros no Estreito de Ormuz, o petróleo dispara e o governo brasileiro suspende a retirada do subsídio aos combustíveis que já havia anunciado para esta semana
O que restava do cessar-fogo entre Estados Unidos e Irã, firmado em 17 de junho, chegou ao fim nesta semana — e a declaração não veio de um porta-voz, mas do próprio presidente americano, Donald Trump, durante uma cúpula da Otan. Para ele, a trégua “acabou”. A frase resume dias de escalada que já afetam diretamente o preço do combustível no Brasil, num momento em que o governo avaliava justamente encerrar o subsídio criado para conter esse mesmo tipo de choque.
Como o cessar-fogo desmoronou: a linha do tempo
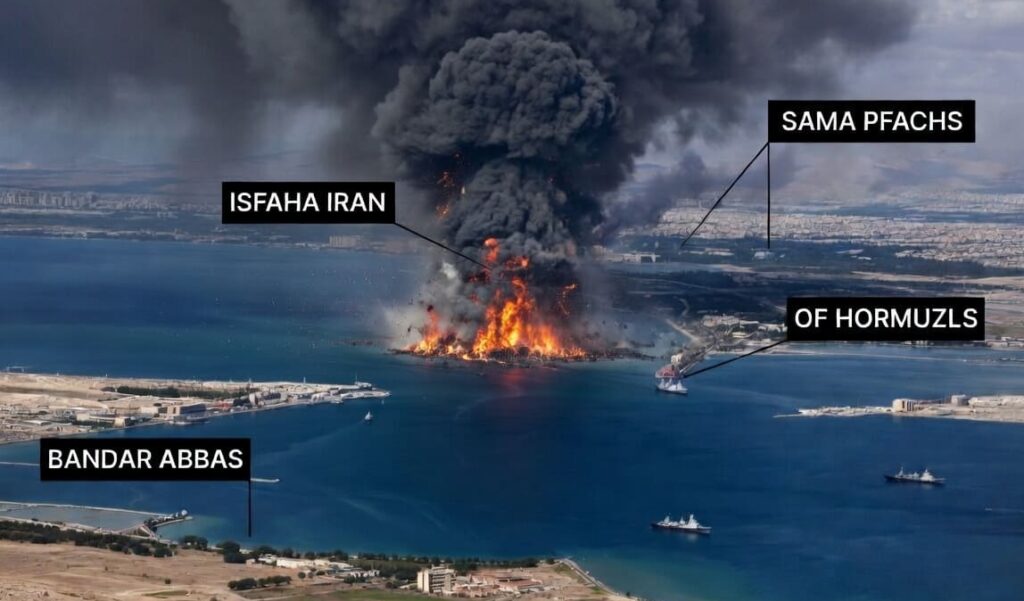
A sequência que levou ao colapso da trégua começou a se acelerar na terça-feira (7), quando os Estados Unidos lançaram uma nova onda de bombardeios contra o sul do Irã. A justificativa americana foi a resposta a ataques contra três navios mercantes no Estreito de Ormuz — um deles um metaneiro catari, que sofreu princípio de incêndio na casa de máquinas, e outro um superpetroleiro de bandeira saudita avariado ao largo de Omã. Horas antes da ofensiva, Washington já havia revogado a licença que permitia ao Irã vender petróleo bruto e derivados no mercado internacional, restabelecendo sanções ao setor — as empresas têm até 17 de julho para encerrar operações amparadas pela autorização revogada.
A resposta iraniana veio na madrugada de quarta-feira (8): a Guarda Revolucionária Islâmica afirmou ter atingido 85 instalações militares americanas na base de Bandar Salman, no Bahrein, e na Base Aérea de Ali Al Salem, no Kuwait, além de dizer ter abatido um drone MQ-9 dos EUA. Sirenes de ataque aéreo soaram nos dois países. Foi nesse contexto, horas depois, que Trump declarou a trégua encerrada durante a cúpula da Otan, chamando o Irã de “doente” e acusando Teerã de descumprir os termos do acordo — que previa, segundo ele, a renúncia iraniana a armas nucleares.
As duas versões do colapso
Para efeito de precisão jornalística, vale registrar que as duas partes se acusam mutuamente de terem rompido o acordo primeiro — e um portal premium não deve reproduzir só a versão de Washington. Do lado americano, a Casa Branca sustenta que o Irã violou o cessar-fogo ao atacar embarcações comerciais no Estreito de Ormuz e ao negar publicamente os compromissos assumidos sobre o programa nuclear. O Comando Central dos EUA (Centcom) classificou a ofensiva iraniana contra a navegação como uma violação clara que compromete a liberdade de navegação na região.
Do lado iraniano, o principal negociador do país e presidente do Parlamento, Mohammad Bagher Ghalibaf, listou o que considera violações americanas anteriores aos ataques a navios: a retomada das sanções ao petróleo iraniano, a manutenção de ameaças de novos ataques, bombardeios no sul do Irã e o que classificou como continuidade da ofensiva israelense contra o Líbano.
Ghalibaf declarou que o país não recuará diante da nova escalada e que a fase de pressão diplomática sobre Teerã havia chegado ao limite. Teerã nega responsabilidade direta pelos ataques aos navios que deram início à mais recente rodada de bombardeios americanos — o Catar, por sua vez, atribuiu a autoria ao Irã, acusação que o Ministério das Relações Exteriores iraniano chamou de infundada.
O epicentro econômico: Estreito de Ormuz e Ilha de Kharg
O Estreito de Ormuz não é um detalhe geográfico secundário nessa crise — é a variável que primeiro chega ao bolso do consumidor em qualquer parte do mundo, inclusive no Brasil. Por essa passagem circula cerca de 20% do petróleo e gás comercializados globalmente, e é dali que o Irã escoa aproximadamente 90% de suas próprias exportações de óleo bruto, via terminais na Ilha de Kharg — que registrou explosões relatadas pela mídia estatal iraniana nesta semana, embora o Centcom não tenha confirmado esse alvo especificamente.
Em números concretos: o petróleo Brent, referência para os reajustes de combustível no Brasil, fechou a semana cotado entre US$ 75 e US$ 76 o barril, acumulando alta semanal de quase 5% a 6% — mesmo após recuar de um pico próximo a US$ 79 registrado no dia seguinte à declaração de Trump sobre o fim do cessar-fogo. O WTI, referência americana, opera na faixa de US$ 71 a US$ 72. Para efeito de comparação, o barril chegou a rondar os US$ 60 em junho, no auge do otimismo com a trégua — ou seja, a escalada desta semana já embutiu um prêmio de risco de aproximadamente 25% no preço internacional em poucos dias.
Dados de rastreamento de embarcações mostram o tráfego de navios pelo Estreito de Ormuz operando significativamente abaixo do normal desde os ataques, e a Agência Internacional de Energia (AIE) alertou que uma escalada prolongada do conflito pode atrasar os esforços globais de reconstituição de estoques estratégicos de petróleo previstos para o segundo semestre do ano. Do lado da oferta, os Emirados Árabes Unidos elevaram a produção de petróleo a um recorde histórico no mês passado, movimento lido pelo mercado como tentativa dos produtores do Golfo de compensar parte da disrupção.
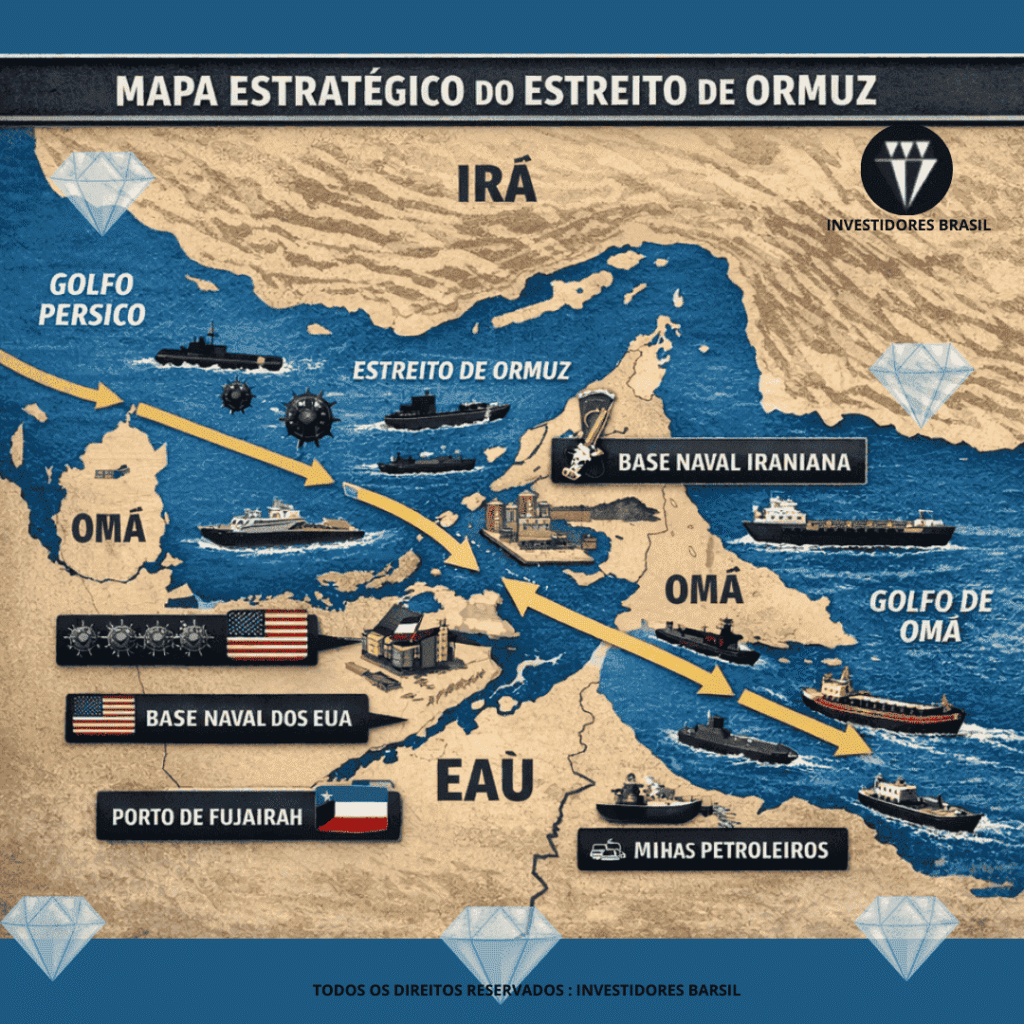
Qualquer ameaça real de bloqueio efetivo do estreito — algo que o comando militar iraniano já sinalizou como possibilidade, ao afirmar que a única rota segura para navegação na região é a que Teerã designar — tem potencial para provocar um choque de oferta ainda mais severo do que o já observado. Analistas de mercado citados pela Reuters avaliam que o Irã usa os ataques a navios como instrumento de barganha para manter vantagem estratégica nas negociações de um acordo de paz duradouro.
VEJA ÁREA DOS ATAQUES PRÓXIMO A HORMUZ:
Como os mercados reagiram nas principais crises do Oriente Médio
Os mercados financeiros costumam responder rapidamente a eventos geopolíticos que ameaçam a oferta global de energia. A intensidade da reação depende menos do conflito em si e mais da possibilidade de interrupção da produção ou do transporte de petróleo.
| Evento | Reação do petróleo | Impacto nos mercados |
|---|---|---|
| Invasão do Kuwait pelo Iraque (1990) | O petróleo praticamente dobrou de preço em poucos meses, tornando-se um dos maiores choques de oferta da história moderna. | Bolsas globais caíram diante do temor de recessão e aceleração da inflação. |
| Ataques às instalações da Saudi Aramco (2019) | O Brent registrou sua maior alta diária em décadas após a interrupção temporária de cerca de 5% da oferta mundial de petróleo. | A volatilidade aumentou, mas a recuperação da produção saudita evitou uma crise prolongada. |
| Invasão da Ucrânia pela Rússia (2022) | O Brent chegou a superar US$ 130 por barril, impulsionado pelo risco de sanções e redução da oferta russa. | A inflação global acelerou, bancos centrais elevaram juros e bolsas enfrentaram forte volatilidade durante vários meses. |
| Crise EUA–Irã (2026) | O Brent acumulou valorização semanal superior a 5%, refletindo os riscos para o Estreito de Ormuz, embora os preços tenham perdido parte da alta após sinais de continuidade das negociações entre Washington e Teerã. | Os mercados seguem incorporando um “prêmio de risco”, mas evitam movimentos mais extremos enquanto o fluxo de petróleo não sofrer interrupções significativas. |
O que a história mostra
A experiência das últimas décadas indica que nem todo conflito no Oriente Médio provoca um choque duradouro nos mercados. O fator decisivo costuma ser a capacidade de afetar a oferta global de petróleo.
Quando a infraestrutura de produção ou as principais rotas marítimas permanecem operando, a reação tende a ser temporária. Já quando há interrupções relevantes — como ocorreu na Guerra do Golfo ou em momentos críticos da guerra entre Rússia e Ucrânia — o impacto pode se espalhar por toda a economia, elevando custos de energia, pressionando a inflação e reduzindo o espaço para cortes de juros.
Por que o Estreito de Ormuz é tão importante? Cerca de 20% do petróleo e do gás natural liquefeito comercializados no mundo passam por essa rota estratégica entre o Golfo Pérsico e o Oceano Índico. Qualquer restrição significativa ao tráfego marítimo na região tende a ser rapidamente refletida nos preços internacionais da energia.
VEJA ABAIXO O MAPA ESTRATÉGICO DE ORMUZ:
O que isso significa para o preço do combustível no Brasil e para a Petrobras
É aqui que a crise deixa de ser notícia internacional e vira dado concreto no orçamento do brasileiro — e é o ponto que a cobertura internacional generalista normalmente não conecta. Em março de 2026, no mês seguinte ao início do conflito no Oriente Médio, o governo Lula criou uma subvenção que justificou como necessária para amortecer o repasse da alta internacional do petróleo aos preços na bomba: R$ 1,12 por litro de diesel e R$ 0,44 por litro de gasolina, com custo mensal estimado em R$ 5,5 bilhões e R$ 1,3 bilhão, respectivamente, bancados por meio da Petrobras, uma das poucas empresas participantes do programa.
Com o petróleo recuando para perto de US$ 60 o barril após o cessar-fogo de junho — patamar próximo ao pré-guerra —, a equipe econômica de Lul já havia iniciado a retirada gradual do subsídio: em 30 de junho, tirou R$ 0,35 do diesel, mantendo R$ 1,12 remanescentes, e o ministro da Fazenda, Dario Durigan, chegou a anunciar que a subvenção de R$ 0,44 sobre a gasolina seria revertida ainda nesta semana, sob a expectativa de neutralidade de preços nas bombas. O ministro do Planejamento, Bruno Moretti, afirmou publicamente que a decisão atendia à meta de equilíbrio fiscal do governo Lula, com superávit primário de R$ 34,3 bilhões perseguido sem espaço orçamentário adicional.
A retomada da guerra nesta semana mudou o cálculo. Com o barril voltando a se aproximar de US$ 80 depois da nova escalada — e projeções de mercado indicando que um eventual bloqueio efetivo do Estreito de Ormuz poderia levar o preço a superar US$ 120 diante da escassez internacional —, o governo decidiu adiar tanto a reversão do subsídio à gasolina quanto a retirada total do subsídio remanescente ao diesel, segundo apurado por fontes próximas ao tema. Pesa também no cálculo do Planalto a suspensão anunciada das exportações russas de diesel — a Rússia é a principal fornecedora externa desse combustível ao Brasil —, o que amplia o risco de desabastecimento independentemente do desfecho da guerra no Oriente Médio.
LEITURA SUGERIDA: Classe média paga muito mais imposto que ultrarricos, diz estudo; debate expõe caminhos para reduzir a desigualdade tributária, menos imposto é um deles
Lula busca a reeleição
Não é irrelevante, no timing dessa decisão, que 2026 seja ano de eleição presidencial no Brasil: qualquer repasse abrupto de preço aos consumidores nas bombas tende a ser sensível para a popularidade de um governo Lula em ano eleitoral, ainda que a equipe econômica tenha justificado publicamente a política de subvenção — e sua retirada gradual — exclusivamente com argumentos de estabilização de preços e disciplina fiscal. É sabido e amplamente divulgado pela imprensa inúmeros pacotes de “bondades” do governo Lula ás vésperas da eleição para tentar se manter no poder. A maioria dos reflexos destas manobras serão sentidas negativamente pela população a partir de 2027, segundo especialistas.
O que observar daqui para frente
Três variáveis vão determinar o quanto esse conflito chega ao bolso do brasileiro nas próximas semanas: se o Irã de fato tentar restringir a navegação pelo Estreito de Ormuz, o ritmo em que Washington e Teerã trocam novos ataques em resposta um ao outro, e a velocidade com que a Petrobras recompõe caixa após períodos de preços internos represados — processo que, segundo analistas do setor, tende a ser mais lento que a própria oscilação do petróleo cru. Por ora, o mais provável é que a subvenção brasileira aos combustíveis, que já custou bilhões aos cofres públicos neste ano, continue no lugar por mais tempo do que a equipe econômica planejava até a semana passada.
Apuração baseada em declarações oficiais dos governos dos Estados Unidos e do Irã, comunicados do Comando Central dos EUA (Centcom) e do Quartel-General Central Khatam al-Anbiya, dados da UKMTO (Operação de Comércio Marítimo do Reino Unido), cotações do petróleo Brent e WTI (Trading Economics, 10/7/2026), alertas da Agência Internacional de Energia e informações do Ministério da Fazenda e do Ministério do Planejamento do Brasil.



