



A Vale (VALE3) apresentou um resultado que sustenta o headline — mas fragiliza a tese no detalhe que realmente move preço. Uma empresa de extração e exportação de commodities minerais, altamente dependente do ciclo global.
VALE3: o que saiu no resultado
- Lucro líquido avançou na comparação anual
- Receita e EBITDA cresceram
- Reversão do prejuízo do trimestre anterior
Leitura superficial: positivo para VALE3
VALE: números reportados (1T26)
- Lucro líquido: US$ 1,89 bilhão (+36% a/a)
- Receita líquida: US$ 9,25 bilhões (+14% a/a)
- EBITDA ajustado: ~US$ 3,9 bilhões (+23% a/a)
- Fluxo de caixa livre: ~US$ 813 milhões
Leitura direta: crescimento consistente vs base anual e reversão frente ao trimestre anterior.
A Vale é uma máquina de gerar caixa quando o minério está caro —
e uma empresa que sofre rápido quando o ciclo vira ou o custo sobe.
VEJA: Emirados Árabes rompem com a Opep+: começa a quebra de disciplina…
O ponto crítico: custo pressionando
- Custos totais: +12% a/a
- Custo C1 por tonelada: também em alta (~+12% a/a)
Principais vetores:
- Real mais valorizado (impacto negativo em custos em dólar)
- Pressões operacionais (logística, insumos, terceiros)
Tradução objetiva:
VALE3 cresceu — mas com deterioração de eficiência operacional.
Onde o mercado “pegou”: EBITDA vs expectativa
- EBITDA veio abaixo do consenso (~-3%)
Isso pesa mais que o lucro porque:
Em mineração, o preço da ação responde à geração operacional (EBITDA) e não ao lucro contábil.
O ponto que derrubou a qualidade: custos
O próprio resultado evidencia o problema central:
- Custos operacionais subiram de forma relevante
- Custo caixa por tonelada (C1) avançou
- Pressões vieram de:
- câmbio (real mais forte)
- despesas operacionais
- estrutura de produção
Tradução direta:
A Vale está produzindo mais — mas gastando significativamente mais para isso.
AINDA: Governo direciona R$ 15 milhões a cooperativa ligada ao MST —…
O detalhe que o mercado precifica (e não aparece no lucro)
Mesmo com crescimento:
- O EBITDA veio abaixo das expectativas
- Margem não acompanhou o avanço da receita
Em mineração, isso pesa mais que lucro líquido.
Por quê?
Porque o valuation é guiado por geração operacional e custo por tonelada, não por efeitos contábeis.
Leitura técnica: início de compressão de margem
Esse tipo de resultado segue um padrão clássico de commodities:
- Receita cresce (preço/volume ajudam)
- Custos sobem mais rápido
- Margem começa a estreitar
Esse é o ponto de inflexão que o mercado antecipa.
O fator “qualidade do lucro” (pouco explorado)
Parte do crescimento do lucro não vem exclusivamente da operação:
- Base comparativa mais fraca
- Efeitos não recorrentes no período anterior
Isso reduz a qualidade do número headline.
O que está por trás disso (macro que ninguém explica direito)
A dinâmica da Vale não é isolada. Ela depende de:
- Demanda chinesa por aço
- Preço internacional do minério de ferro
- Câmbio (real valorizado pressiona custo em dólar)
Quando custo sobe sem compensação proporcional no preço do minério, a margem inevitavelmente sofre.
O que ainda sustenta a tese
Apesar da pressão:
- Produção segue resiliente
- Metais básicos (cobre e níquel) ganham relevância estratégica
- Estrutura operacional ainda robusta
Isso evita uma deterioração mais rápida da percepção do mercado.
SAIBA: Nubank acelera com R$ 45 bi e licença bancária: coincidência ou…
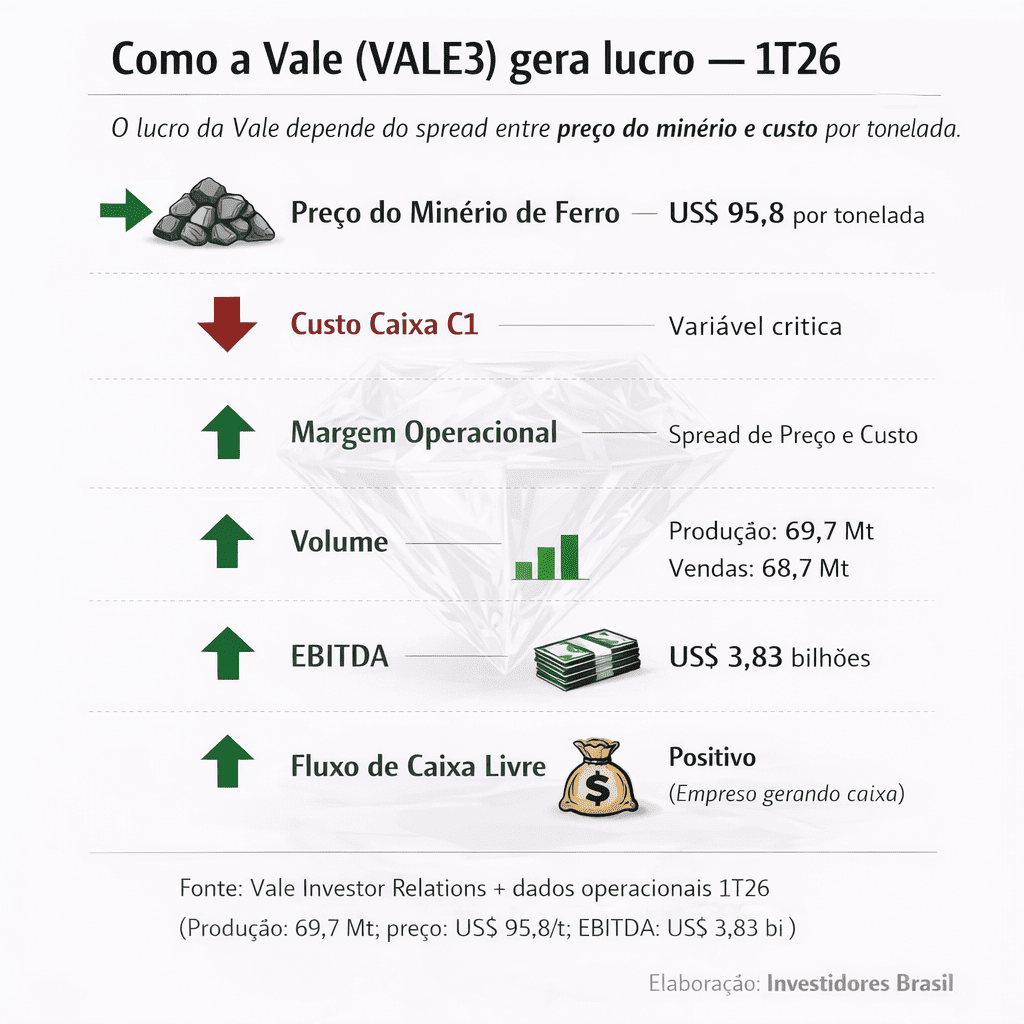
Como a Vale ganha dinheiro (na prática)
O lucro depende basicamente de:
- Preço do minério de ferro
- Volume produzido
- Custo por tonelada (C1)
- Câmbio (dólar vs real)
Fórmula simplificada:
lucro = (preço do minério – custo) × volume
Veja o infográfico sobre o operacional da Vale:
Reação do mercado (leitura de fluxo)
- A ação reage de forma contida/negativa no curto prazo
Movimento típico de:
“Resultado bom no papel, mas insuficiente para expandir múltiplo”
O que realmente importa daqui pra frente
Se a análise for profissional, o foco não é lucro — é isso:
- Custo C1 por tonelada
- Spread minério vs custo
- Eficiência operacional
- Evolução da demanda global (China)
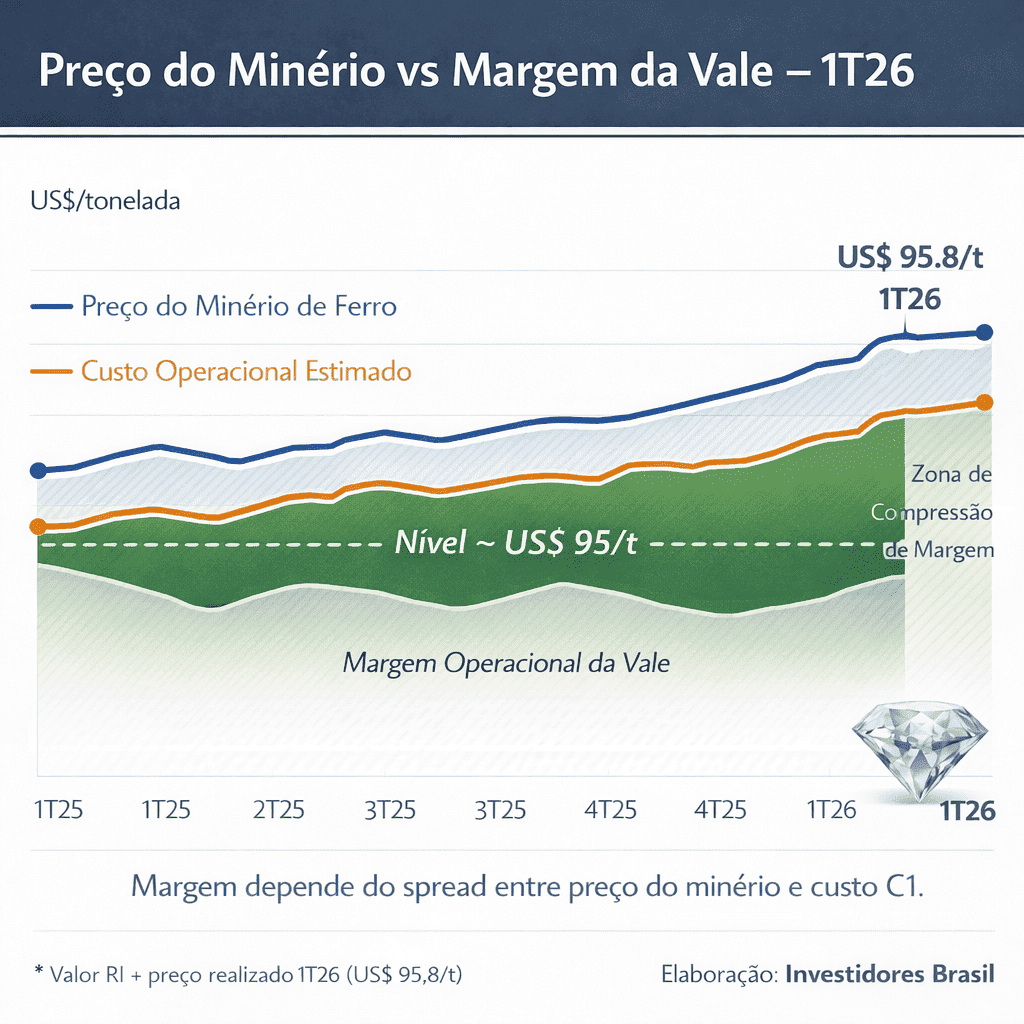
Margem: início de compressão
Mesmo com receita maior:
- Custos crescem em ritmo semelhante
- Ganho operacional perde força
Estrutura típica de início de compressão:
- Receita sobe
- Custos aceleram
- Margem começa a estreitar
Veja o infográfico do minério de vs a Margem da Vale:
Qualidade do lucro
Parte do avanço do lucro não é puramente operacional:
- Base fraca no trimestre anterior (prejuízo)
- Menor impacto de itens negativos recorrentes
Isso reduz a “qualidade” do crescimento.
Macro que define VALE3
A dinâmica não é isolada:
- Preço do minério de ferro
- Demanda da China (aço)
- Câmbio
Se custo sobe e preço do minério não acompanha:
a alavancagem operacional de VALE3 se perde rapidamente.
O que ainda sustenta o case
- Produção resiliente
- Exposição crescente a cobre e níquel
- Geração de caixa ainda positiva
O que monitorar
- C1/t (custo caixa por tonelada)
- Spread minério vs custo
- Margem EBITDA
- Câmbio (BRL/USD)
VALE3 anunciou dividendos junto com o resultado do 1T26?
Não. Nenhum novo dividendo foi anunciado junto com o resultado do 1T26.
- O release de resultados divulgado pela Vale (VALE3) não trouxe nova distribuição de proventos
- O foco foi operacional (lucro, EBITDA, custos)
O que existe hoje (confirmado)
Os únicos dividendos “oficiais” de 2026 até agora são:
- Anunciados em novembro de 2025
- Pagos em:
- janeiro/2026
- março/2026
👉 Total ~R$ 3,58 por ação
E o próximo dividendo?
Aqui entra a leitura profissional:
Estrutura da Vale
- A empresa paga 2 vezes por ano (semiannual)
Próximo evento esperado
- Mercado aponta próximo ciclo por volta do 2º semestre (ago/set)
- Mas isso ainda não foi oficialmente aprovado
O ponto crítico (que o iniciante erra)
Resultado ≠ anúncio de dividendo imediato
A Vale funciona assim:
- Fecha trimestre
- Avalia caixa, dívida e cenário
- Só depois decide payout
Leitura institucional (importante)
Com base no 1T26:
- Custos subindo
- Margem pressionada
- EBITDA abaixo do esperado
Isso aumenta a probabilidade de:
- dividendos normais (base) ✔️
- dividendos extraordinários menores ou inexistentes ❗
Resposta final (sem enrolação)
- Não houve anúncio de novos dividendos no 1T26
- Próximo pagamento ainda não foi confirmado oficialmente
- Janela provável: 2º semestre de 2026
- Valor: totalmente dependente de minério + custos
Tradução direta
VALE3 já pagou o que estava contratado —
o próximo dividendo ainda está “em aberto” e vai depender da deterioração (ou não) da margem.
Conclusão objetiva (sem narrativa de banco e corretora)
- Resultado: positivo no headline
- Problema estrutural: inflação de custos
- Consequência: pressão de margem + limite de valorização
Tradução final:
A Vale não decepcionou — mas entregou um sinal clássico de perda de eficiência em ciclo de commodities.



