Propostas apresentadas ao mercado incluem aumento real do salário mínimo, fortalecimento de bancos públicos e mecanismos para conter a volatilidade cambial; reação do governo mostra que a política econômica de um eventual Lula 4 ainda está em disputa
A eleição de 2026 começa a colocar no radar do investidor uma questão que vai muito além do resultado nas urnas: qual será o modelo econômico de um eventual novo governo Lula?
A discussão ganhou um novo componente depois que José Sérgio Gabrielli, coordenador do programa de governo do PT, apresentou a representantes do mercado financeiro uma visão econômica que combina mais atuação do Estado, aumento real do salário mínimo, fortalecimento dos bancos públicos, estoques reguladores e instrumentos de controle de capitais para reduzir a volatilidade cambial.
Embora, ele seja o coordenador do programa, após a reação controversa do mercado o governo Lula afirmou que as ideias, apresentadas em reunião realizada em São Paulo em 17 de julho, não foram validadas pelo Ministério da Fazenda, pela direção nacional do PT ou pelo próprio presidente Luiz Inácio Lula da Silva.
O ponto mais sensível para os brasileiros, porém, não está em uma proposta isolada.
Está na combinação.
De um lado, aparece uma agenda que amplia o papel do Estado na economia e preserva ganhos reais para o salário mínimo, sem considerar os custos dos reflexos econômicos. De outro, o ministro da Fazenda, Dario Durigan, passou a defender publicamente uma trajetória de maior controle sobre o crescimento das despesas obrigatórias e, posteriormente, precisou negar que o governo esteja discutindo controle de capitais.
O fato é que as medidas do governo Lula ao longo dos últimos quase quatro anos, para muitos analistas, já convergem com uma preparação para o controle do capital.
A diferença entre essas duas mensagens revela uma das principais incertezas econômicas para 2027: qual visão terá força para chegar efetivamente ao programa de governo e, depois, ao Palácio do Planalto?
O passado de Gabrielli na Petrobras e a refinaria de Pasadena adiciona peso ao debate sobre mais Estado na economia
A discussão sobre o papel do Estado ganha uma camada adicional quando se observa o histórico de José Sérgio Gabrielli à frente da Petrobras. Ele presidiu a estatal entre 2005 e 2012, período em que a companhia passou a acumular operações que posteriormente seriam alvo de investigações e processos de responsabilização.
O caso mais emblemático foi a compra da Refinaria de Pasadena, nos Estados Unidos.
O Tribunal de Contas da União (TCU) responsabilizou Gabrielli pela operação e, em decisões posteriores, julgou irregulares suas contas, condenando-o ao pagamento de valores relacionados ao prejuízo apurado, além de aplicar multa e determinar sua inabilitação para exercer cargo em comissão ou função de confiança na administração pública. Em um dos processos, o Tribunal apontou débito de US$ 79,89 milhões e multa individual de R$ 10 milhões.
A controvérsia envolveu a aquisição da refinaria pela Petrobras, negócio que acabou custando cerca de US$ 1,2 bilhão, muito acima dos US$ 42,5 milhões pagos pela Astra Oil pela unidade em 2005. O TCU apontou problemas nas tratativas e na aprovação da aquisição dos 50% restantes da refinaria, incluindo a assinatura de carta de intenções sem os procedimentos formais de autorização considerados necessários.
O episódio de Pasadena tornou-se um dos símbolos das decisões de investimento da Petrobras que passaram a ser questionadas durante o período que antecedeu a Operação Lava Jato. O nome de Gabrielli também aparece em processos do TCU relacionados a outros empreendimentos da estatal, como o Gasene e obras realizadas durante sua gestão.
O que está documentado nas decisões citadas é a responsabilização de Gabrielli por irregularidades, dano ao erário e falhas relacionadas à gestão de operações da Petrobras.
Essa distinção não elimina a relevância política do histórico.
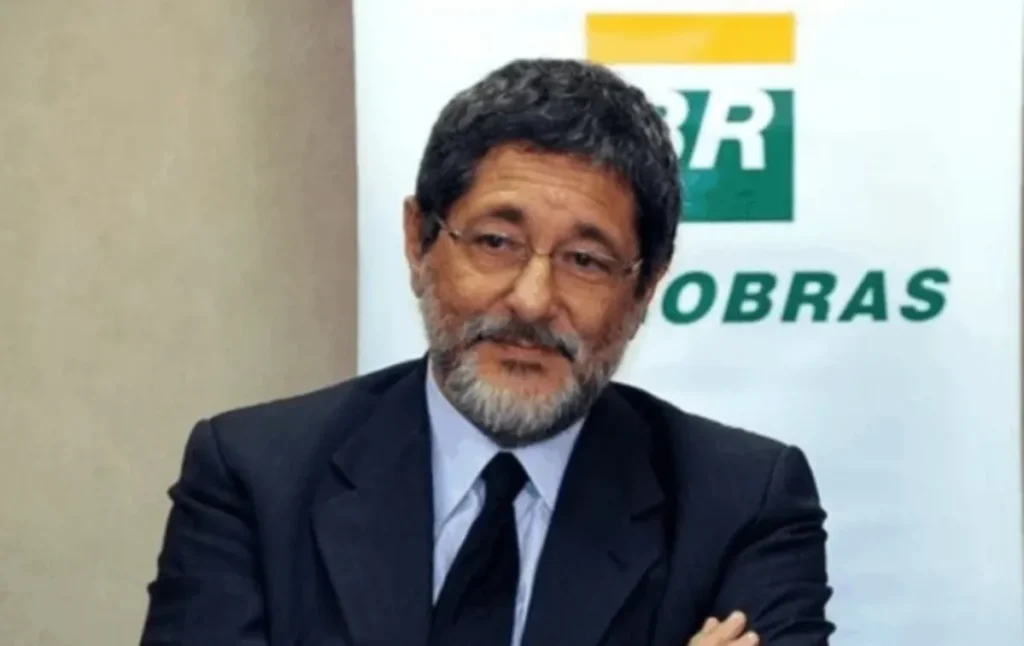
Ao defender agora uma presença maior do Estado, bancos públicos mais fortes e instrumentos de intervenção econômica, Gabrielli volta ao debate nacional carregando justamente a experiência de ter comandado uma das maiores estatais do país durante um período que posteriormente entrou no centro de uma das maiores crises de governança e corrupção da história empresarial brasileira.
Para o mercado, portanto, o debate não envolve apenas o que fazer com o Estado.
Envolve também como evitar que maior poder estatal volte a produzir decisões de investimento, crédito e alocação de recursos sem os mecanismos de controle, transparência e governança necessários.
E essa é uma das perguntas que a eleição de 2026 começa a colocar novamente sobre a mesa.
LEIA AINDA: Janja pediu ajuda à China para “regular” o TikTok; agora defende tirar o Discord do ar no Brasil
O controle de capitais é o ponto que mais preocupa o investidor e os brasileiros
Entre as propostas apresentadas, o controle de capitais é o elemento com maior potencial para alterar a percepção de risco do Brasil.
A ideia apresentada foi utilizar instrumentos para reduzir a volatilidade cambial, incluindo mecanismos capazes de afetar determinados fluxos de recursos entre o país e o exterior. O argumento é combater movimentos considerados especulativos e dar ao governo mais instrumentos para administrar oscilações do câmbio.
Para o investidor, entretanto, a questão é mais ampla.
Capital estrangeiro considera não apenas o retorno esperado de um ativo, mas também a segurança jurídica, a previsibilidade das regras e a facilidade para entrar e sair de um mercado.
Qualquer sinal de que o governo poderia restringir ou dificultar esses movimentos tende, portanto, a aumentar o prêmio de risco exigido pelos investidores.
Não só o investidor, mas qualquer brasileiro passará a ter muito mais barreiras e possivelmente impostos, para dificultar que movimente seu próprio dinheiro.
É justamente por isso que o assunto ganhou uma dimensão política maior do que a declaração original.
LEITURA SUGERIDA: Real perde liderança no carry trade para a Colômbia e mercado envia novo alerta sobre o risco Brasil
O governo Lula precisou deixar claro que controle de capitais não está nos planos
Depois da repercussão das propostas, Dario Durigan passou a funcionar como contraponto dentro da campanha.
Em 6 de agosto, o ministro afirmou que o governo não discute controle de capitais e também negou que esteja em estudo a desvinculação do salário mínimo dos benefícios previdenciários.
A declaração é relevante porque veio depois de uma sequência de manifestações que havia produzido dúvidas no mercado sobre a direção econômica de um eventual quarto mandato.
Mais do que negar uma medida específica, Durigan procurou transmitir uma mensagem de continuidade e previsibilidade.
O governo, portanto, passou a ter de explicar ao mercado não apenas o que pretende fazer, mas também o que não pretende fazer.
E essa distinção é importante em um ano eleitoral.
A reunião expôs uma disputa econômica dentro do próprio campo de Lula
O episódio não significa que Lula tenha adotado as propostas apresentadas por Gabrielli.
Ao contrário.
O Valor Econômico registrou que as ideias não haviam sido validadas pelo Ministério da Fazenda, pela direção nacional do PT ou pelo presidente. A campanha também procurou deixar claro que Gabrielli não seria o porta-voz econômico da candidatura.
Mas, o governo Lula já fez outras promessas anteriormente e não as cumpriu. Como por exemplo o fim do sigilo de 100 anos. Em seu mandato mais de 93% dos gastos do cartão corporativo estão sob sigilo, é o maior percentual da história, o oposto do prometido em campanha enquanto criticava alguns poucos sigilos de Jair Bolsonaro.
Mas isso não torna a reunião irrelevante.
Ela revelou que existe, dentro do campo petista, uma corrente disposta a defender uma política econômica com presença estatal maior e instrumentos mais intervencionistas.
E revelou também que essa visão pode entrar em choque com a estratégia que Durigan tenta apresentar ao mercado. Ou talvez que Durigan apenas tenha colocado panos quentes em um alerta alerta vermelho a dois meses da eleição. Na última eleição a maior parte dos representantes do mercado apoiaram e financiaram a campanha de Lula.
É essa disputa, e não apenas a declaração de Gabrielli, que merece a atenção do investidor.
Salário mínimo maior: benefício social, pressão adicional sobre as despesas
Outro ponto apresentado foi a defesa de uma valorização real mais forte do salário mínimo como instrumento para reduzir desigualdade e estimular a saída de beneficiários do Bolsa Família.
A discussão tem um efeito fiscal importante.
O salário mínimo não determina apenas a remuneração de trabalhadores que recebem o piso. Ele também influencia benefícios previdenciários e outras despesas vinculadas ao seu valor.
Em 2026, o salário mínimo foi reajustado de R$ 1.518 para R$ 1.621. O próprio Ministério da Previdência destaca que o aumento produz efeitos sobre benefícios previdenciários.
Isso significa que cada aumento real adicional pode gerar um efeito multiplicador sobre o orçamento.
Para quem defende a política, o argumento é de aumento de renda e redução da desigualdade.
Para quem olha as contas públicas, a pergunta é outra:
qual será o custo permanente dessa política e de onde virão os recursos para financiá-la?
É nessa interseção entre política social e sustentabilidade fiscal que o tema ganha relevância para o mercado.
A dívida pública torna a discussão ainda mais delicada
O Brasil chega à eleição com uma dívida pública elevada e uma taxa de juros ainda muito alta.
O Banco Central mantém o acompanhamento da trajetória da dívida e das condições fiscais como elementos relevantes para o cenário macroeconômico.
Em agosto, Durigan também reconheceu que reduzir os juros é um dos grandes desafios da economia brasileira e afirmou que a disciplina fiscal é necessária para ajudar a criar condições para essa redução. A Selic havia sido reduzida para 14% ao ano pelo Banco Central.
Isso ajuda a entender por que o mercado reage tão rapidamente a propostas que possam elevar despesas permanentes.
Quanto maior a percepção de risco fiscal, maior tende a ser o prêmio exigido para financiar o governo.
E juros futuros mais altos não ficam restritos ao Tesouro.
Eles atingem empresas, crédito, Bolsa, câmbio e o próprio custo de financiamento da economia.
SAIBA TAMBÉM: População em situação de rua quase dobra no governo Lula: o que mostram os dados oficiais
Bancos públicos voltam ao centro da estratégia econômica
Gabrielli também defendeu o fortalecimento dos bancos públicos para ampliar a concorrência no sistema financeiro. A proposta foi apresentada como parte de uma estratégia mais ampla para enfrentar inflação e reduzir a dependência exclusiva da política monetária.
A discussão interessa diretamente ao mercado.
Bancos públicos podem, de fato, desempenhar papel relevante na oferta de crédito e na competição do sistema financeiro.
Mas existe uma segunda pergunta:
até onde deve ir a atuação estatal na definição de crédito, preços e condições de financiamento?
Quanto maior a utilização dos bancos públicos como instrumentos de política econômica, maior também a necessidade de avaliar subsídios, riscos de crédito, direcionamento de recursos e eventuais custos para o Tesouro.
A questão, portanto, não é simplesmente ser a favor ou contra bancos públicos.
É saber qual será o tamanho e o limite dessa atuação em um eventual novo governo.
Estoques reguladores e combate à inflação também entram na equação
Outra proposta apresentada foi a formação de estoques reguladores de alimentos.
A lógica é utilizar estoques públicos para enfrentar choques de oferta e reduzir oscilações de preços.
A estratégia faz parte de uma visão segundo a qual o combate à inflação não deveria depender exclusivamente da política monetária, mas também de instrumentos fiscais, financeiros e de oferta.
O problema para o investidor é que diferentes instrumentos de combate à inflação produzem efeitos diferentes.
Enquanto o Banco Central atua principalmente sobre demanda, crédito e expectativas por meio dos juros, políticas de estoques, crédito público ou intervenção cambial podem envolver decisões fiscais e administrativas.
Isso aumenta a importância de saber qual será a coordenação entre política fiscal, monetária e econômica em 2027.
O mercado recebeu duas mensagens diferentes
A sequência dos acontecimentos ajuda a dimensionar o problema.
17 de julho: Gabrielli se reúne com representantes do mercado financeiro e apresenta propostas envolvendo salário mínimo, bancos públicos, estoques reguladores e controle de capitais.
21 de julho: a repercussão pública mostra que as ideias divergem da linha econômica defendida por Durigan e não haviam sido incorporadas ao programa oficial.
24 de julho: o governo começa a reforçar a mensagem de que controle de capitais não representa sua posição oficial.
6 de agosto: Durigan volta a negar que o governo discuta controle de capitais ou mudanças na regra de valorização real do salário mínimo.
O episódio mostra que a campanha percebeu o risco de deixar mensagens econômicas divergentes circularem sem uma coordenação central.
E o motivo é simples:
em economia, expectativa também é preço.
O verdadeiro problema para o mercado não é Gabrielli
O nome de Gabrielli ganhou destaque porque ele apresentou as ideias.
Mas o problema econômico que o mercado tenta precificar é outro.
É saber quem terá influência sobre o desenho final da política econômica de Lula caso ele seja reeleito.
A campanha precisa equilibrar pelo menos três grupos de interesses.
O primeiro é o núcleo desenvolvimentista do PT, que defende maior participação do Estado, políticas de renda e instrumentos de intervenção econômica.
O segundo é a equipe econômica, que tenta transmitir maior preocupação com as despesas obrigatórias, a trajetória da dívida e a necessidade de reduzir os juros.
O terceiro é o próprio mercado financeiro, que exige previsibilidade, responsabilidade fiscal e segurança para o capital privado.
A eleição será, em parte, uma disputa sobre qual dessas visões prevalecerá.
O risco está na combinação das propostas
Isoladamente, cada uma das medidas pode ser defendida com argumentos econômicos.
Valorizar o salário mínimo pode aumentar renda.
Fortalecer bancos públicos pode ampliar concorrência.
Estoques reguladores podem reduzir oscilações de preços.
Tributar rendas mais altas pode aumentar a progressividade.
Intervenções cambiais podem reduzir volatilidade em momentos de estresse.
O problema surge quando todas essas políticas são combinadas com expansão das despesas e maior participação do Estado na economia.
Nesse cenário, o investidor passa a fazer uma pergunta mais abrangente:
o governo terá recursos para financiar suas políticas sem aumentar o endividamento, a carga tributária ou o prêmio de risco?
É essa conta que estará no centro da eleição econômica.
O fantasma da política intervencionista volta ao debate
A discussão também inevitavelmente remete à experiência da chamada Nova Matriz Econômica dos governos Dilma.
A comparação, porém, precisa ser feita com cautela.
As condições econômicas de 2027 não serão necessariamente as mesmas de 2011 ou 2012, e propostas diferentes podem produzir resultados diferentes dependendo do ambiente fiscal, monetário e externo.
Mas o mercado possui memória.
Expansão fiscal, crédito direcionado, intervenção em preços e aumento da participação estatal são temas observados com atenção pelos investidores brasileiros justamente porque já fizeram parte de experiências anteriores.
Por isso, qualquer sinal de mudança no regime econômico pode aparecer primeiro nos preços dos ativos.
Antes de chegar à economia real, a mudança de expectativa costuma aparecer nos juros, no câmbio e na Bolsa.
O que pode acontecer com os investimentos
A política econômica de um eventual novo governo terá impacto direto sobre diferentes classes de ativos.
Renda fixa
Uma percepção de maior risco fiscal tende a pressionar os juros futuros. Nesse cenário, títulos prefixados e papéis mais longos podem sofrer marcação a mercado negativa.
Tesouro IPCA+
Títulos indexados à inflação podem continuar oferecendo proteção, mas o comportamento das taxas reais será decisivo para quem compra ou vende antes do vencimento.
Bolsa
Empresas mais sensíveis aos juros podem sofrer com uma curva mais elevada. Por outro lado, setores beneficiados por expansão de crédito ou consumo podem reagir de maneira diferente.
Dólar
Qualquer aumento da percepção de risco institucional, fiscal ou cambial pode elevar a demanda por proteção em moeda estrangeira.
Investimentos no exterior
Para o investidor brasileiro, a discussão sobre controle de capitais tem uma dimensão adicional: a diversificação internacional depende também da liberdade e previsibilidade para movimentar patrimônio entre jurisdições.
Por isso, o tema não é apenas macroeconômico.
É patrimonial.
Termômetro do mercado
Controle de capitais: 🔴 Alerta alto
Política de valorização do salário mínimo: 🟠 Atenção
Fortalecimento dos bancos públicos: 🟠 Atenção
Expansão da atuação do Estado: 🟠 Atenção
Trajetória fiscal: 🔴 Ponto crítico
Previsibilidade econômica para 2027: 🔴 Em disputa
Diversificação internacional: 🟠 Tema para monitorar
O que o investidor deve acompanhar até a eleição
A declaração mais importante daqui para frente não será necessariamente outra fala de Gabrielli.
Será o conteúdo do programa econômico oficial da campanha de Lula.
O investidor deve observar principalmente:
- se haverá ou não compromisso explícito com a trajetória da dívida;
- como será tratada a valorização real do salário mínimo;
- qual será a política para as despesas obrigatórias;
- qual espaço será dado aos bancos públicos;
- se haverá qualquer mecanismo relacionado ao fluxo internacional de capitais;
- e quem efetivamente terá o comando da formulação econômica.
A diferença entre uma proposta discutida internamente e uma promessa de campanha é enorme.
E entre uma promessa de campanha e uma política efetivamente implementada existe uma terceira etapa ainda mais importante: a capacidade política de aprová-la e executá-la.
Por que isso importa para o seu dinheiro
A eleição de 2026 não será apenas uma escolha sobre quem ocupará a Presidência.
Para o investidor, será também uma decisão sobre qual regime econômico o Brasil poderá adotar a partir de 2027.
Se prevalecer uma política fiscal percebida como expansionista, o mercado poderá exigir juros maiores para financiar a dívida. Se houver maior intervenção cambial ou restrições aos fluxos de capital, o prêmio de risco pode subir. Se, ao contrário, o programa final combinar políticas sociais com controle das despesas obrigatórias e preservação da liberdade de movimentação financeira, parte desse risco pode ser reduzida.
É por isso que o episódio ganhou importância.
A proposta de controle de capitais pode até não chegar ao programa oficial de Lula — e o governo hoje afirma que não está discutindo essa medida. Mas o simples fato de ela ter surgido em uma conversa com o mercado revelou uma disputa que o investidor não pode ignorar.
No fim, a pergunta que importa para o mercado não é quem apresentou a proposta.
É qual visão econômica estará de pé quando começar o próximo governo.
E essa resposta pode definir o preço dos juros, do dólar, da Bolsa e do próprio patrimônio do brasileiro nos próximos anos.