As LCIs e LCAs viraram alguns dos investimentos mais populares da renda fixa brasileira nos últimos anos. Em um cenário de juros elevados, milhões de investidores migraram da poupança para aplicações que prometem:
- isenção de Imposto de Renda;
- proteção do FGC;
- rentabilidade superior;
- e baixo risco.
Na prática, porém, o mercado costuma simplificar demais esses produtos.
Muitos investidores iniciantes entram em LCIs e LCAs acreditando que:
- “não existe risco”;
- “o dinheiro está totalmente protegido”;
- ou que basta escolher a maior taxa disponível.
Mas o cenário é mais complexo.
Em 2026, entender:
- liquidez;
- risco bancário;
- inflação;
- concentração;
- e prazo de vencimento
se tornou tão importante quanto analisar a rentabilidade prometida.
Neste guia, o Investidores Brasil mostra como LCI e LCA realmente funcionam, quais riscos quase nunca aparecem nas campanhas de bancos e corretoras e quando esses investimentos podem — ou não — fazer sentido para investidores conservadores.
O que são LCI e LCA?
As siglas significam:
- LCI: Letra de Crédito Imobiliário
- LCA: Letra de Crédito do Agronegócio
Na prática, são títulos emitidos por bancos para captar dinheiro de investidores.
Esses recursos são direcionados para operações ligadas:
- ao mercado imobiliário;
- ou ao agronegócio.
Em troca, o investidor recebe uma remuneração acordada no momento da aplicação.
Em muitos casos, plataformas destacam produtos com maior necessidade de captação do emissor, não necessariamente os mais eficientes para o investidor.
Por que LCI e LCA cresceram tanto no Brasil
O crescimento desses investimentos não aconteceu por acaso.
Nos últimos anos, três fatores impulsionaram fortemente o mercado:
1. Juros elevados
Com a Selic em patamares altos por períodos prolongados, a renda fixa voltou a chamar atenção do investidor brasileiro.
Isso aumentou a procura por produtos conservadores com retorno acima da poupança.
2. Isenção de Imposto de Renda
Esse é um dos maiores atrativos das LCIs e LCAs.
Enquanto CDBs, fundos e outros investimentos pagam IR regressivo de até 22,5%, LCIs e LCAs permanecem isentas para pessoas físicas pelas regras atuais.
Na prática, isso melhora o retorno líquido do investidor.
3. Expansão dos bancos médios
Nos últimos anos, bancos médios ampliaram fortemente a emissão de:
- LCIs;
- LCAs;
- CDBs;
- e outros títulos de renda fixa.
A estratégia permitiu captar bilhões de reais em um ambiente de disputa intensa por recursos.
O resultado foi uma corrida por investidores oferecendo taxas cada vez mais agressivas.
Como funciona a rentabilidade da LCI e da LCA
Esses investimentos normalmente aparecem em três formatos principais.
Pós-fixadas
A rentabilidade acompanha um indicador, geralmente o CDI.
Exemplos:
- 90% do CDI;
- 95% do CDI;
- 100% do CDI.
Quanto maior o CDI, maior tende a ser o rendimento.
Prefixadas
A taxa é definida no momento da aplicação.
Exemplos:
- 11% ao ano;
- 12% ao ano.
Nesse modelo, o investidor sabe quanto receberá se mantiver o investimento até o vencimento.
Híbridas
Misturam inflação + taxa fixa.
Exemplos:
- IPCA + 6%;
- IPCA + 7%.
São mais usadas em estratégias de proteção parcial contra inflação de longo prazo.
LCI e LCA são seguras?
Sim, mas não da forma como muita propaganda sugere.
LCIs e LCAs são consideradas aplicações de baixo risco e contam com cobertura do Fundo Garantidor de Créditos (FGC) dentro dos limites vigentes.
Mas isso não significa ausência total de risco.
Existem pontos importantes que frequentemente aparecem pouco em materiais promocionais:
- risco de liquidez;
- concentração bancária;
- prazo longo;
- inflação;
- e dependência da saúde financeira do banco emissor.
O que o FGC realmente cobre
O Fundo Garantidor de Créditos protege aplicações financeiras em caso de quebra da instituição financeira.
O limite atual segue:
- até R$ 250 mil por CPF e por instituição;
- limitado ao teto global vigente do FGC.
O problema é que muitos investidores interpretam isso como:
“meu dinheiro fica disponível imediatamente e sem preocupação”.
Na prática, não funciona exatamente assim.
O que bancos e corretoras raramente destacam sobre LCI e LCA
O FGC reduz o risco de perda definitiva dentro das regras atuais.
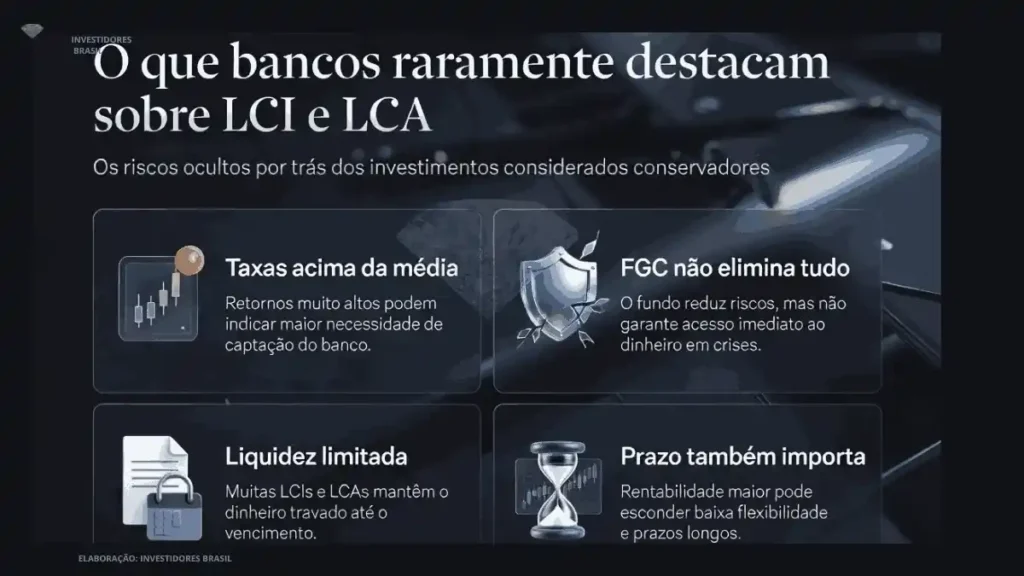
1. FGC não elimina todos os riscos
Mas ele não impede:
- demora operacional;
- bloqueio temporário dos recursos;
- estresse financeiro;
- ou dificuldades de liquidez em cenários de crise.
2. Taxas muito altas normalmente indicam maior necessidade de captação
Quando um banco oferece retorno muito acima da média do mercado, normalmente existe uma razão para isso.
Em muitos casos, a instituição precisa captar recursos com mais agressividade.
Isso não significa automaticamente problema financeiro, mas aumenta a importância da análise do emissor
3. Liquidez pode virar problema
Grande parte das LCIs e LCAs exige permanência até o vencimento.
Isso significa que o investidor pode ficar:
- meses;
- ou anos
sem acesso ao dinheiro aplicado.
4. Inflação pode reduzir ganho real
Mesmo aplicações conservadoras podem perder atratividade se o retorno real ficar baixo diante da inflação.
Por isso, olhar apenas a rentabilidade nominal pode ser um erro.
O erro mais comum dos investidores iniciantes
Muitos investidores escolhem aplicações olhando apenas:
- a maior taxa;
- a isenção de IR;
- ou o selo do FGC.
Mas ignoram:
- liquidez;
- vencimento;
- saúde financeira do banco;
- concentração excessiva;
- e objetivo do investimento.
Na prática, isso pode gerar decisões ruins mesmo em produtos considerados conservadores.
LCI e LCA têm liquidez diária?
Na maioria dos casos:
não.
Grande parte das ofertas possui vencimento fechado.
Isso significa que o investidor precisa esperar até a data final da aplicação para resgatar os recursos.
Por isso, especialistas geralmente não recomendam:
- LCI;
- ou LCA
como reserva de emergência principal.
“LCI/LCA vs principais alternativas da renda fixa”
Depende do objetivo do investidor.
Cada produto possui vantagens e limitações diferentes.
| Investimento | IR | Liquidez | Risco | Rentabilidade potencial | Melhor uso |
|---|---|---|---|---|---|
| LCI/LCA | Isento | Baixa/Média | Baixo a moderado | Alta líquida | Médio prazo |
| Tesouro Selic | Tem IR | Alta | Muito baixo | Moderada | Reserva |
| CDB liquidez diária | Tem IR | Alta | Baixo | Moderada | Emergência |
| Prefixados | Tem IR | Média | Moderado | Alta | Cenários específicos |
| Poupança | Isento | Alta | Baixo | Baixa | Baixa eficiência |
Quando LCI e LCA podem valer a pena
Esses investimentos podem fazer sentido para quem:
- já possui reserva de emergência;
- busca previsibilidade;
- quer reduzir impacto tributário;
- consegue esperar até o vencimento;
- e entende os riscos envolvidos.
Também tendem a ganhar atratividade em cenários de juros elevados.
Quando talvez NÃO sejam a melhor escolha
LCIs e LCAs podem perder vantagem quando:
- a taxa oferecida é baixa;
- o prazo é excessivamente longo;
- existe pouca liquidez;
- a inflação segue elevada;
- ou surgem alternativas mais interessantes no mercado.
Em alguns cenários, Tesouro Selic ou CDBs de liquidez diária podem oferecer equilíbrio melhor entre:
- flexibilidade;
- segurança;
- e acesso rápido ao dinheiro.
O crescimento silencioso dos bancos médios mudou a renda fixa
Nos últimos anos, muitos bancos médios ampliaram fortemente a oferta de:
- LCIs;
- LCAs;
- CDBs;
- e debêntures.
Isso ajudou a aumentar a competição por investidores.
O problema é que parte do mercado passou a perseguir apenas:
“o maior percentual do CDI”.
Sem avaliar:
- balanços;
- qualidade da carteira de crédito;
- inadimplência;
- dependência de captação;
- e exposição a risco.
Esse movimento tornou a análise da instituição emissora muito mais importante do que anos atrás.
Checklist: o que analisar antes de investir em LCI ou LCA
1. Qual o prazo do investimento?
O dinheiro ficará travado por quanto tempo?
2. Existe liquidez antecipada?
O resgate pode ser feito antes do vencimento?
3. Quem é o banco emissor?
A instituição é sólida?
4. A taxa realmente vale a pena?
O retorno líquido compensa frente a outras alternativas?
5. O investimento protege contra inflação?
O ganho real permanece positivo?
LCI e LCA ainda valem a pena em 2026?
Para muitos investidores, sim.
Mas o cenário atual exige mais análise e menos confiança cega em propaganda financeira.
LCIs e LCAs continuam relevantes dentro da renda fixa brasileira, especialmente para investidores que:
- entendem os prazos;
- evitam concentração excessiva;
- diversificam instituições;
- e analisam liquidez antes da rentabilidade.
O erro está em tratar esses investimentos como aplicações “sem risco”.
No mercado financeiro, retorno e risco continuam caminhando juntos — mesmo quando campanhas de bancos tentam simplificar essa relação.
Veja também
- Como investir do zero no Brasil
- O que é CDI e como ele afeta seus investimentos
- Tesouro Selic ainda vale a pena?
- Como funciona o FGC na prática
- CDB ou LCI: qual rende mais?
- Reserva de emergência: onde guardar o dinheiro
FAQ — dúvidas comuns sobre LCI e LCA
LCI e LCA pagam Imposto de Renda?
Não para pessoas físicas, segundo as regras atuais.
LCI e LCA têm garantia do FGC?
Sim, respeitando os limites vigentes do Fundo Garantidor de Créditos.
Posso perder dinheiro em LCI e LCA?
Existe risco ligado principalmente:
à instituição emissora;
à inflação;
e à liquidez.
LCI e LCA servem para reserva de emergência?
Na maioria dos casos, não, devido à baixa liquidez.
Qual rende mais: LCI, LCA ou CDB?
Depende:
da taxa;
do prazo;
da tributação;
e do cenário de juros.
LCI de Banco pequeno é segura?
Pode ser, mas exige análise maior da instituição emissora e atenção aos limites do FGC.