PETR3 e PETR4 chegaram a subir cerca de 2% após o balanço, mas terminaram o pregão desta sexta-feira (7) pressionadas; por trás da reação está uma mudança importante na tese da estatal: lucro recorde e petróleo caro continuam fortes, mas os dividendos perderam parte da capacidade de compensar o risco de investir em uma empresa controlada pelo governo.
SAIBA TAMBÉM: População em situação de rua quase dobra no governo Lula: o que mostram os dados oficiais
O mercado recebeu um dos melhores resultados da Petrobras e vendeu a ação
A Petrobras (PETR3; PETR4) entregou um dos balanços mais fortes de sua história, praticamente dobrou o lucro líquido no segundo trimestre e anunciou R$ 17,4 bilhões em remuneração aos acionistas. Mesmo assim, as ações, que chegaram a subir cerca de 2% após a divulgação, perderam força e terminaram a sexta-feira em queda de aproximadamente 3%.
A reação é mais reveladora do que parece.
O lucro líquido alcançou R$ 52,4 bilhões, alta de 96% em relação aos R$ 26,7 bilhões do segundo trimestre de 2025. O EBITDA ajustado avançou 79,6%, para R$ 93,8 bilhões, enquanto a receita líquida cresceu 42,3%, para R$ 169,5 bilhões. Todos os principais números vieram acima das expectativas dos analistas.
E ainda havia um ingrediente especialmente favorável: o petróleo estava subindo forte.
Ainda assim, o mercado não sustentou a alta.
O que aconteceu?
A resposta está menos no lucro e mais na qualidade e na recorrência do retorno que o acionista pode esperar daqui para frente.
O número que parece gigantesco, mas precisa ser colocado no preço da ação
A Petrobras aprovou R$ 17,4 bilhões em dividendos e juros sobre capital próprio, equivalentes a aproximadamente R$ 1,35 por ação.
O valor impressiona quando apresentado isoladamente.
R$ 17,4 bilhões é dinheiro suficiente para chamar atenção de qualquer investidor.
Mas quem compra PETR3 ou PETR4 não compra “R$ 17,4 bilhões”. Compra uma participação na empresa pelo preço de mercado.
É aí que a leitura muda.
O mercado passou a comparar o tamanho do provento com o valor da ação e com o risco assumido para receber esse dinheiro.
A própria política de remuneração da Petrobras está vinculada à geração de fluxo de caixa livre e às condições financeiras da companhia. Portanto, não basta olhar para o lucro contábil: é preciso observar quanto caixa sobra depois dos investimentos e demais desembolsos.
E é justamente nessa conta que o investidor encontrou uma Petrobras diferente daquela que se acostumou a enxergar durante o auge dos dividendos.
O dividendo continua bilionário. O problema é que ele já não parece extraordinário
Durante o ciclo de dividendos elevados, a Petrobras ganhou uma característica incomum na Bolsa brasileira: tornou-se simultaneamente uma grande empresa de commodities e uma poderosa pagadora de renda.
Era uma combinação difícil de ignorar.
O investidor aceitava a volatilidade do petróleo e o risco político porque recebia uma remuneração elevada em troca.
Essa matemática ficou menos favorável.
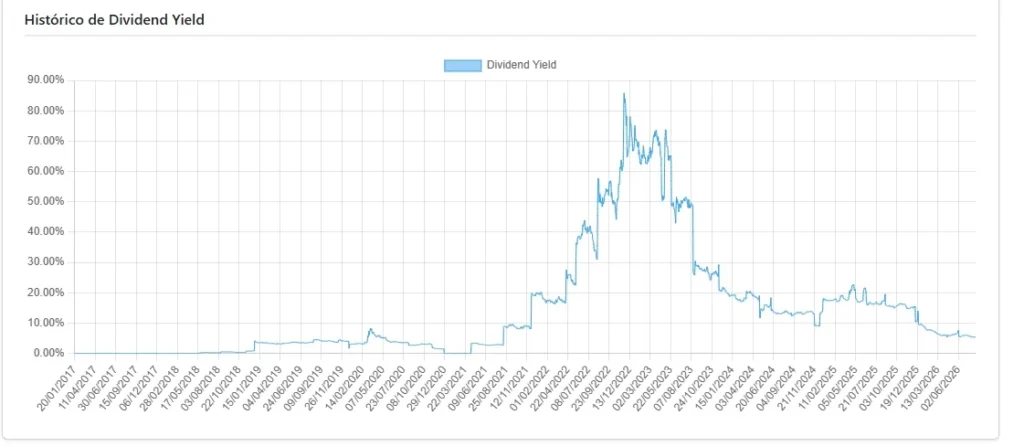
O pagamento anunciado agora é relevante, mas não carrega o mesmo impacto dos dividendos extraordinários que marcaram os melhores anos recentes da estatal.
Isso significa que o investidor precisa exigir mais da tese.
Se o dividendo não é mais excepcional, por que assumir o risco adicional de uma empresa estatal em vez de buscar outras alternativas de renda ou de valorização?
Essa é a pergunta que o balanço não responde sozinho.
LEITURA SUGERIDA: Petrobras (PETR4) lucra R$ 52,4 bilhões e reforça papel da estatal como uma das maiores fontes de receita do governo. Dividend yield fraco
VEJA ABAIXO HISTÓRICO DOS DÍVIDENDOS DA PETROBRAS:
A Petrobras está lucrando muito — mas parte da melhora veio do petróleo devido a guerra
Outro ponto que o mercado não ignora é a origem da explosão do resultado.
O conflito no Oriente Médio elevou os preços internacionais do petróleo e ajudou diretamente o desempenho da Petrobras. A Reuters destacou que a alta do Brent foi um dos principais fatores para o salto do lucro no segundo trimestre.
Isso não diminui a qualidade operacional da companhia.
A Petrobras também aumentou a produção e conseguiu operar suas refinarias em níveis elevados, reduzindo a necessidade de importação de combustíveis. A produção média chegou a cerca de 2,6 milhões de barris de óleo equivalente por dia, acima da referência anterior de 2,5 milhões.
Mas existe uma diferença fundamental entre crescimento operacional estrutural e vento favorável de commodity.
Se o petróleo permanece elevado, a Petrobras continua beneficiada.
Se o petróleo normaliza, parte dessa extraordinária contribuição desaparece.
Por isso, o investidor precisa olhar além do lucro de um trimestre excepcional.
SAIBA MAIS: Janja pediu ajuda à China para “regular” o TikTok; agora defende tirar o Discord do ar no Brasil
O detalhe que pesa: a Petrobras também está gastando mais
A companhia investiu aproximadamente US$ 5,3 bilhões no segundo trimestre, com alta próxima de 20% em relação ao mesmo período do ano anterior. Cerca de 82% desse valor foi direcionado à exploração e produção.
Isso faz sentido dentro da estratégia de aumentar a produção e sustentar a curva operacional.
Mas investimento ou publicidade e patrocínio também compete com dividendos pelo mesmo recurso: o caixa.
É uma das mudanças mais importantes na tese da Petrobras.
A estatal precisa financiar novos projetos, manter a produção, desenvolver reservas e cumprir seu plano estratégico. Ao mesmo tempo, os acionistas querem que uma parcela do caixa seja distribuída como nos anos anteriores de outra gestão.
Não existe dinheiro infinito.
Cada real direcionado para investimento é um real que, naquele momento, não está sendo distribuído ao acionista.
E o mercado está começando a prestar mais atenção nessa equação.
O lucro foi de R$ 52,4 bilhões, mas a geração de caixa conta outra parte da história
Há ainda um ponto particularmente relevante.
A Petrobras sofreu efeitos de decisões governamentais impostas por Lula durante o trimestre.
A empresa desembolsou aproximadamente R$ 4,9 bilhões relacionados à tributação de 12% sobre exportações de petróleo e diesel e tinha R$ 9,7 bilhões em subsídios relacionados à política de preços de combustíveis ainda a receber do governo.
Isso expõe justamente um dos riscos que diferenciam a Petrobras de uma petroleira privada.
A companhia pode ter uma excelente operação, mas decisões de política econômica do governo Lula podem interferir na forma como o resultado operacional se transforma em caixa.
É o risco estatal aparecendo dentro da própria demonstração financeira.
E é aqui que o balanço muda de significado
Se a Petrobras fosse apenas uma petroleira privada, o investidor poderia olhar para o lucro, a produção, o preço do petróleo e a geração de caixa e construir sua tese.
Mas Petrobras não é apenas isso.
É uma empresa controlada pelo Estado brasileiro e atualmente Lula (PT), com histórico nada positivo para a petroleira.
Isso significa que o acionista também precisa acompanhar decisões sobre:
- política de preços;
- investimentos;
- refino;
- exploração;
- gás;
- dividendos;
- tributação;
- conteúdo nacional;
- expansão de negócios;
- e utilização estratégica da companhia.
Esse risco sempre existiu, mas com o presidente atual e histórico a percepção se amplia.
A diferença é que quando os dividendos eram excepcionalmente elevados, o retorno financeiro ajudava a compensá-lo.
Agora, com proventos muito menos agressivos, a conta precisa ser refeita.
O mercado recebeu uma boa notícia — e decidiu vender
Esse talvez seja o aspecto mais importante da sessão.
Não foi um caso de Petrobras apresentar um resultado ruim.
Foi justamente o contrário.
O lucro superou expectativas, o EBITDA cresceu fortemente, a receita avançou, a produção continua em níveis elevados e a administração vê possibilidade de superar a meta anual de produção.
Mesmo assim, as ações terminaram o dia pressionadas.
A Reuters registrou queda de cerca de 3% nos papéis ao final do pregão, em uma sessão em que o Ibovespa também recuou. (Reuters)
Isso mostra que o mercado não estava procurando simplesmente uma confirmação de que a Petrobras é lucrativa.
Essa informação já estava no preço.
O que o investidor queria descobrir era se o próximo ciclo da companhia será capaz de entregar retorno suficientemente alto para justificar o preço da ação e os riscos envolvidos.
A Petrobras mudou de perfil para o investidor de dividendos
Durante os anos de remuneração extraordinária, a tese da PETR4 era relativamente simples:
petróleo + produção crescente + forte geração de caixa + dividendos elevados.
Agora, a equação ficou mais complexa:
petróleo + produção + investimentos maiores + política estatal + dividendos menos extraordinários + risco político.
Essa diferença é enorme para quem compra a ação pensando em renda.
O investidor não deve olhar apenas para quanto a Petrobras paga.
Precisa perguntar quanto paga em relação ao preço da ação e ao risco que está assumindo.
O verdadeiro teste não é o lucro de R$ 52,4 bilhões
O lucro do segundo trimestre é excelente.
Não há razão para minimizar isso.
Mas transformar o resultado em uma tese automática de compra seria ignorar justamente aquilo que o mercado mostrou nesta sexta-feira.
A Petrobras pode continuar aumentando produção e lucro.
Pode continuar se beneficiando de um petróleo elevado.
Pode continuar gerando dezenas de bilhões de reais.
E ainda assim PETR3 e PETR4 podem não entregar o mesmo retorno aos acionistas dos anos de dividendos extraordinários.
Porque agora existe uma disputa maior pelo caixa.
Investimentos.
Redução de dívida.
Projetos estratégicos.
Políticas públicas.
E dividendos.
O que o investidor entendeu que o relatório não contou
A manchete tradicional do balanço é fácil:
Petrobras lucra R$ 52,4 bilhões e anuncia R$ 17,4 bilhões em proventos.
A leitura do mercado foi mais sofisticada:
a Petrobras está extremamente lucrativa, mas o acionista não está recebendo uma remuneração proporcionalmente extraordinária pelo risco que assume.
E essa diferença explica por que uma ação pode subir 2% na abertura diante de um resultado excepcional e, horas depois, estar caindo cerca de 3%.
O mercado não está dizendo que a Petrobras é ruim.
Está dizendo que um excelente resultado operacional não transforma automaticamente a ação em um excelente investimento ao preço atual.
Essa é uma distinção essencial.
Quem ganha e quem perde com a nova política de remuneração
Ganha muito o governo Lula Como controlador da Petrobras, a União participa diretamente da remuneração distribuída pela companhia e, ao mesmo tempo, mantém influência sobre decisões estratégicas de investimento, preços, capital e política de dividendos. Quanto maior a parcela do resultado destinada à remuneração dos acionistas, maior também o fluxo financeiro que chega ao controlador.
Mas existe uma diferença importante entre o que a Petrobras distribui e o que efetivamente chega ao bolso do acionista minoritário.
O investidor perde atratividade. Além de o valor total distribuído já não representar os yields extraordinários vistos no passado, a composição da remuneração também importa. Uma parcela relevante do anúncio de R$ 17,4 bilhões ocorre na forma de juros sobre capital próprio (JCP).
O JCP não chega integralmente ao investidor: há retenção de Imposto de Renda na fonte, o que reduz o valor líquido recebido pelo acionista.
Na prática, isso significa que o investidor precisa olhar para o retorno líquido, e não para o valor bruto anunciado pela Petrobras.
Essa diferença é especialmente importante quando se compara o cenário atual com o período em que a estatal distribuía volumes extraordinários de dividendos em governos anteriores.
O número de R$ 17,4 bilhões, portanto, pode produzir uma impressão muito mais positiva do que o retorno efetivamente capturado pelo acionista.
E existe uma segunda assimetria.
O governo Lula, como controlador, não depende exclusivamente do dividend yield para justificar sua posição. Ele também preserva o controle sobre uma companhia estratégica, com bilhões de reais em geração de caixa, ativos de enorme valor e capacidade de influenciar setores fundamentais da economia brasileira. Além dos cargos que o governo negocia.
O acionista minoritário não possui esse benefício.
Ele assume a volatilidade do petróleo, o risco de mercado, o risco político, o risco de alocação de capital e o risco de interferência estatal — e precisa ser suficientemente remunerado para aceitar todos eles.
É justamente aí que a tese ficou menos confortável.
A conta que o investidor precisa fazer
A comparação correta deixou de ser:
“Petrobras vai distribuir R$ 17,4 bilhões.”
A pergunta agora é:
“Quanto desse dinheiro efetivamente chega ao meu bolso, qual é o retorno líquido sobre o preço que paguei pela ação e esse retorno é suficiente para compensar o risco estatal?”
Essa é uma conta muito mais exigente.
E ajuda a explicar por que um resultado de R$ 52,4 bilhões de lucro e R$ 17,4 bilhões em remuneração não provocou uma reação proporcionalmente positiva nas ações.
O mercado não olha apenas para o tamanho do cheque.
Olha para quanto sobra para o acionista depois dos impostos — e para quanto risco ele precisou assumir para receber esse dinheiro.
Por que isso importa para PETR3 e PETR4
A reação desta sexta-feira deixa uma mensagem importante para quem acompanha a Petrobras.
O mercado não está mais disposto a pagar qualquer preço por dividendos apenas porque a companhia lucra bilhões.
A partir de agora, cada resultado deverá responder a uma pergunta mais difícil:
Quanto desse lucro é sustentável e quanto efetivamente chegará ao bolso do acionista?
O petróleo pode continuar forte. A produção pode continuar crescendo. A Petrobras pode continuar entregando lucros extraordinários.
Mas, se a remuneração ao acionista não acompanhar o crescimento do risco e do capital investido, a ação terá de convencer o mercado por outros caminhos.
E é exatamente aí que está a nova disputa por PETR3 e PETR4.
O que acompanhar daqui para frente
Para o investidor, os próximos trimestres exigirão atenção a cinco pontos:
1. Petróleo: quanto do lucro continuará sendo sustentado pelo Brent em níveis elevados.
2. Produção: se a Petrobras conseguirá manter a trajetória acima das metas.
3. Fluxo de caixa: quanto efetivamente sobra depois dos investimentos.
4. Dividendos: se a remuneração continuará competitiva em relação ao preço da ação.
5. Risco estatal: se decisões do governo continuarão interferindo na geração de caixa, nos preços e na alocação de capital.
O balanço do segundo trimestre mostrou que a Petrobras continua sendo uma das maiores máquinas de geração de lucro do Brasil.
A queda das ações mostrou algo diferente: para o mercado, ser uma máquina de lucro já não é suficiente. Ela precisa também provar que consegue transformar esse lucro em retorno recorrente e atraente para quem aceita carregar o risco de ser sócio de uma estatal.
Serviço ao investidor
Petrobras (B3: PETR3 e PETR4)
Lucro líquido no 2T26: R$ 52,4 bilhões
Alta anual: 96%
EBITDA ajustado: R$ 93,8 bilhões
Alta do EBITDA: 79,6%
Receita líquida: R$ 169,5 bilhões
Proventos anunciados: R$ 17,4 bilhões
Provento por ação: aproximadamente R$ 1,35
Investimentos no trimestre: US$ 5,3 bilhões
Produção média: cerca de 2,6 milhões de boe/dia
Reação das ações no fechamento de 7/8/2026: queda de cerca de 3%