O crédito está crescendo, mas a qualidade da carteira será o verdadeiro teste
Um ano após o governo Lula criar o Crédito do Trabalhador, também chamado consignado CLT, 74% dos empregados com carteira assinada que aderiram ao novo consignado privado já têm 2 ou mais empréstimos ativos, segundo levantamento da Serasa Experian divulgado em 20 de julho.
O avanço do Crédito do Trabalhador ocorreu em um momento em que o mercado brasileiro de crédito já vinha expandindo suas operações.
Dados do Banco Central mostram que o estoque total de crédito do Sistema Financeiro Nacional continuou crescendo em ritmo anual, impulsionado principalmente pelas operações com pessoas físicas. Ao mesmo tempo, a inadimplência da carteira total também avançou em relação ao ano anterior, indicando que o ambiente de crédito ficou mais desafiador mesmo antes de se avaliar plenamente os efeitos do novo consignado privado.
Esse contexto ajuda a explicar por que especialistas evitam analisar apenas o número de contratos.
O verdadeiro teste do Crédito do Trabalhador não será quantos empréstimos foram concedidos, mas se essas operações conseguirão manter baixa inadimplência ao longo do tempo.
Se a carteira permanecer saudável mesmo com forte expansão, haverá evidências de que parte dos trabalhadores substituiu modalidades mais caras por um crédito de menor risco. Caso contrário, o aumento das concessões poderá apenas mascarar um crescimento do comprometimento da renda das famílias.
VEJA AINDA: Governo Lula vai aumentar o prazo do consignado. Especialistas alertam para maior endividamento
O mercado movimentou bilhões, mas o tíquete médio despencou
Outro dado pouco explorado é que a expansão do programa ocorreu com uma mudança importante no perfil das operações.
Segundo levantamento da Serasa Experian com base em dados do Banco Central, o volume mensal liberado em consignado privado passou de aproximadamente R$ 1,5 bilhão para quase R$ 11 bilhões após a implantação do Crédito do Trabalhador. Apesar desse crescimento expressivo, o valor médio de cada empréstimo caiu cerca de 73%, indicando que o mercado passou a originar muito mais operações de pequeno porte.
Na prática, isso significa que o programa não impulsionou apenas grandes financiamentos. Ele passou a atender também trabalhadores que buscam pequenas quantias para reorganizar o orçamento, pagar contas de curto prazo ou substituir dívidas existentes.
Essa mudança reduz o tíquete médio das operações, mas amplia significativamente o número de contratos em circulação.
APOIO PARA SUAS FINANÇAS: Crédito consignado: como funciona, riscos ocultos e o modelo que bancos não explicam
O governo tentou vender sua dívida. O mercado disse não.
O cancelamento de um leilão do Tesouro Nacional chamou a atenção de poucos brasileiros, mas pode representar um dos sinais mais importantes da economia em 2026.
Neste vídeo, você vai entender por que investidores começaram a exigir juros maiores para financiar o governo, o que realmente aconteceu com os títulos públicos e por que esse assunto pode afetar seus investimentos, o crédito, a Selic e o crescimento da economia brasileira.
O mercado de crédito vive uma mudança estrutural
A criação do Crédito do Trabalhador ampliou o público potencial do consignado privado para cerca de 47 milhões de trabalhadores formais, incluindo categorias que tradicionalmente tinham acesso mais limitado à modalidade, como empregados domésticos, trabalhadores rurais e empregados de microempreendedores individuais (MEIs).
Essa expansão alterou a lógica do mercado.
Antes, o consignado privado dependia, em grande parte, de convênios firmados entre empresas e instituições financeiras. Com o novo modelo, a competição passou a ocorrer em uma base muito mais ampla, aproximando o mercado privado do consignado já consolidado entre aposentados e servidores públicos.
Para os bancos, isso representa um mercado potencial significativamente maior. Para os trabalhadores, significa mais ofertas de crédito — e também a necessidade de comparar melhor as condições antes de contratar.
A concorrência aumentou, mas nem todos conseguiram pagar menos
A ampliação da competição entre instituições financeiras era um dos principais argumentos para justificar a nova modalidade.
Os dados, porém, mostram um cenário mais heterogêneo.
Além de 54,6% dos trabalhadores com múltiplos contratos terem recorrido a bancos diferentes, o estudo identificou que 29% daqueles que contrataram um segundo consignado aceitaram taxas de juros superiores às do primeiro contrato.
Esse resultado indica que a simples existência de mais concorrência não garante automaticamente operações mais baratas.
Perfil de risco, urgência na obtenção do crédito, prazo contratado e capacidade de negociação continuam influenciando as condições oferecidas pelas instituições financeiras.
Esse é um dos blocos mais importantes da reportagem. A maioria dos portais responde “o trabalhador”. Os dados permitem uma conclusão mais sofisticada.
Quem realmente está ganhando com o novo consignado CLT?
Se a análise ficar restrita ao aumento do número de contratos, a resposta parece simples: bancos emprestam mais e trabalhadores conseguem mais crédito.
Mas, quando os dados são cruzados, percebe-se que os ganhos estão distribuídos de forma desigual — e alguns participantes parecem capturar mais valor do que outros.
Os bancos ganharam um mercado novo — e de menor risco
O maior vencedor, até o momento, é o sistema financeiro.
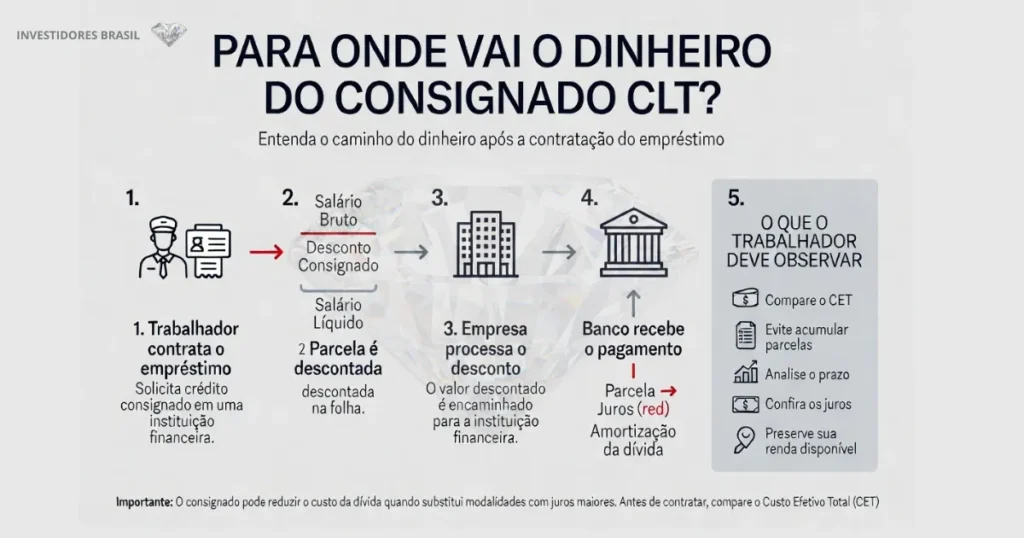
O Crédito Consignado do Trabalhador abriu um mercado potencial de dezenas de milhões de empregados formais que, antes, tinham acesso mais limitado ao consignado privado. Ao mesmo tempo, o desconto das parcelas diretamente na folha reduz o risco de inadimplência em comparação com modalidades como crédito pessoal sem garantia ou cheque especial.
Para os bancos, isso significa uma combinação rara:
- expansão da base de clientes;
- operações pulverizadas em milhões de contratos;
- risco de crédito relativamente menor;
- possibilidade de fidelizar clientes para outros produtos financeiros.
Em outras palavras, mesmo com operações de menor valor médio, o crescimento do volume de contratos amplia a receita recorrente das instituições financeiras.
VEJA NO INFOGRÁFICO PARA ONDE VAI O DINHEIRO E QUEM GANHA NO PROCESSO:
A disputa deixou de ser por grandes empréstimos
Outro aspecto pouco observado é que o mercado mudou de estratégia.
O levantamento da Serasa Experian mostra que o valor médio das operações caiu cerca de 73%, enquanto o volume financeiro movimentado pelo consignado privado aumentou de aproximadamente R$ 1,5 bilhão para quase R$ 11 bilhões por mês após o novo modelo.
Isso indica uma mudança importante no modelo de negócios.
SAIBA MAIS: PF, bloqueio de bens e venda milionária: por que a tentativa…
Em vez de depender de poucos contratos elevados, as instituições passaram a operar uma carteira muito maior de pequenos empréstimos.
Esse formato dilui riscos, aumenta a recorrência das receitas financeiras e reduz a dependência de operações individuais de grande valor.
O trabalhador pode ganhar — mas apenas em uma situação
O programa tende a gerar benefício econômico quando o consignado substitui dívidas mais caras, mas isso já era possível em alguns casos sem o programa mesmo.
Entretanto, essa vantagem depende da forma como o crédito é utilizado.
Se o novo empréstimo apenas financia despesas correntes ou se soma a outras parcelas já existentes, o trabalhador pode trocar uma pressão imediata por um comprometimento mais prolongado da renda.
Os dados disponíveis ainda não permitem medir qual desses comportamentos predomina.
Correspondentes e plataformas digitais também ampliam receitas
Existe outro grupo pouco lembrado nessa discussão.
Cada novo contrato movimenta uma cadeia formada por correspondentes bancários, plataformas digitais de crédito e empresas de tecnologia que fazem intermediação entre cliente e instituição financeira.
Quanto maior o número de operações originadas, maior tende a ser a geração de receitas com comissões, processamento e distribuição de crédito. O crescimento do consignado privado, portanto, beneficia não apenas bancos, mas todo o ecossistema de distribuição financeira.
Quem assume a maior parte do risco, não é o Banco?
Embora os bancos concedam o crédito, o principal risco econômico continua concentrado no trabalhador.
O desconto em folha protege parcialmente a instituição financeira durante a vigência do vínculo empregatício.
Já o trabalhador convive com outro desafio: a redução permanente da renda disponível enquanto as parcelas permanecem ativas.
É justamente por isso que economistas acompanham indicadores como comprometimento da renda e inadimplência, e não apenas o crescimento da carteira.
Uma carteira maior é positiva para o setor financeiro; uma carteira saudável é o que determinará se o programa gerou valor também para as famílias.
O maior vencedor ainda pode mudar
No curto prazo, os dados sugerem que o sistema financeiro é o principal beneficiário, porque ganhou escala em uma modalidade de crédito com risco relativamente menor e alto potencial de expansão.
Para o trabalhador, porém, o saldo ainda está em aberto.
Se o consignado estiver sendo usado para substituir dívidas de custo elevado, o programa poderá produzir ganho financeiro real ao reduzir o custo do endividamento.
Se, por outro lado, estiver sendo utilizado para acumular novas obrigações sobre um orçamento já pressionado, o principal benefício econômico permanecerá concentrado nas instituições que originam, distribuem e administram essas operações.
Essa é a principal conclusão que os dados permitem sustentar hoje: a expansão do mercado é um fato; quem ficará com a maior parcela dos benefícios econômicos dependerá da evolução da inadimplência, da renda das famílias e da capacidade dos trabalhadores de usar o consignado como ferramenta de reorganização financeira — e não como fonte permanente de crédito.
O dado que merece mais atenção do que os múltiplos contratos
Embora o percentual de trabalhadores com dois ou mais consignados tenha dominado o debate, outro indicador do levantamento pode ter implicações ainda mais relevantes.
Segundo a Serasa Experian, 69% dos usuários analisados apresentavam algum tipo de restrição financeira.
Mas sugere que parte expressiva dos consumidores já enfrentava dificuldades financeiras antes mesmo da contratação da nova modalidade.
Para analistas de crédito, esse contexto reforça a importância de acompanhar a evolução da carteira nos próximos trimestres. Se trabalhadores com histórico de restrições conseguirem substituir dívidas mais caras e manter os pagamentos em dia, o programa poderá contribuir para melhorar a qualidade do crédito. Se ocorrer o contrário, o crescimento do consignado poderá aumentar o comprometimento da renda sem reduzir a fragilidade financeira.
O que ainda ninguém consegue responder
Apesar do grande volume de dados já divulgados, há uma pergunta central que continua sem resposta:
o Crédito do Trabalhador está reduzindo o custo total das dívidas das famílias ou apenas redistribuindo essas dívidas entre diferentes instituições financeiras?
Os levantamentos disponíveis mostram expansão das concessões, redução do valor médio dos empréstimos, aumento da concorrência entre bancos e crescimento do número de contratos. Eles ainda não demonstram, porém, se houve queda consistente do endividamento líquido das famílias ou melhora estrutural da saúde financeira dos trabalhadores.
Essa resposta dependerá da evolução de indicadores como inadimplência, comprometimento da renda, portabilidade efetiva e comportamento dos tomadores ao longo dos próximos anos. É essa análise — e não apenas o crescimento da carteira — que determinará se o programa produziu uma mudança sustentável no mercado de crédito brasileiro.