



Governo aumenta teto dos veículos de R$ 150 mil para R$ 200 mil após liberar apenas 11,3% dos recursos previstos; para o motorista, o maior risco pode começar justamente depois da aprovação do financiamento
O governo Lula, as vésperas da eleição, decidiu ampliar de R$ 150 mil para R$ 200 mil o valor máximo dos veículos que podem ser financiados pelo Move Brasil, programa destinado a motoristas de aplicativo e taxistas.
A mudança foi publicada em edição extra do Diário Oficial da União e ocorre justamente quando o programa enfrenta seu principal problema: o dinheiro anunciado não está se transformando em crédito na velocidade esperada.
Dos R$ 30 bilhões previstos para o programa, aproximadamente R$ 3,44 bilhões haviam sido efetivamente liberados até esta semana. Isso representa apenas 11,3% do total anunciado, beneficiando cerca de 33,4 mil motoristas.
O teto passou de R$ 150 mil para R$ 200 mil, e novas configurações de veículos híbridos foram incluídas. Com a mudança, o governo estima que o programa passe de aproximadamente 63% para 88% do mercado brasileiro de veículos, considerando os emplacamentos de 2025.
Mas existe uma pergunta muito mais importante do que saber quais carros entraram na lista:
Se existem R$ 30 bilhões disponíveis, com juros subsidiados e mecanismos de garantia, por que os bancos não estão liberando o dinheiro?
É aí que começa a parte da história que o motorista precisa entender antes de assumir uma dívida de até R$ 200 mil.
R$ 30 bilhões anunciados não significam R$ 30 bilhões emprestados
O número de R$ 30 bilhões chama atenção, mas não significa que o trabalhador tenha direito automático a uma parcela desse dinheiro.
O Move Brasil funciona como uma estrutura de crédito com condições favorecidas. O governo disponibiliza recursos e mecanismos de apoio para reduzir o custo da operação, mas a concessão do financiamento continua dependendo da análise da instituição financeira.
A própria CAIXA deixa isso explícito: ser considerado elegível no portal do programa não garante a aprovação do financiamento. Depois da aprovação cadastral, o banco ainda avalia a capacidade de pagamento do cliente.
Esse detalhe muda completamente a interpretação do programa.
O motorista pode receber:
“Você está habilitado para participar.”
E, na etapa seguinte, receber:
“Seu financiamento não foi aprovado.”
São decisões diferentes.
O governo Lula admite que os bancos privados não estão convencidos
O próprio ministro da Fazenda, Dario Durigan, reconheceu que o programa não alcançou a adesão inicialmente esperada.
Segundo Durigan, os bancos públicos têm participado mais da operação, enquanto os bancos privados demonstram menor apetite. O ministro afirmou que o governo busca entender por que a adesão permanece baixa mesmo com a existência de garantia governamental.
Essa declaração é importante porque revela uma contradição no desenho do programa.
O governo criou uma linha com juros abaixo dos praticados no mercado e mecanismos para reduzir o risco das instituições financeiras.
Mesmo assim, parte dos bancos privados não demonstrou interesse suficiente.
Isso indica que a garantia pública não torna o risco da operação igual a zero.
O que os bancos enxergam que o motorista precisa enxergar também
Para o banco, o motorista de aplicativo não é apenas alguém que quer comprar um carro.
É um tomador de crédito cuja renda depende diretamente de:
- quantidade de corridas;
- tarifas praticadas pelas plataformas;
- tempo efetivamente trabalhado;
- combustível;
- manutenção;
- seguro;
- impostos;
- concorrência entre motoristas;
- condições do próprio veículo.
O carro é simultaneamente o instrumento de trabalho e o bem que garante a dívida.
Essa combinação aumenta a importância da análise de risco.
Mesmo com mecanismos de garantia, a instituição financeira não é obrigada a aprovar qualquer operação.
A própria CAIXA informa que os financiamentos estão sujeitos à análise de crédito e que podem envolver alienação do veículo e fundos garantidores.
É por isso que a discussão sobre o Move Brasil não pode terminar em “juros baixos”.
LEITURA SUGERIDA: Bancos, inclusive Banco do Brasil, “fecham a torneira do crédito” para menor renda, e o problema deve chegar ao consumo
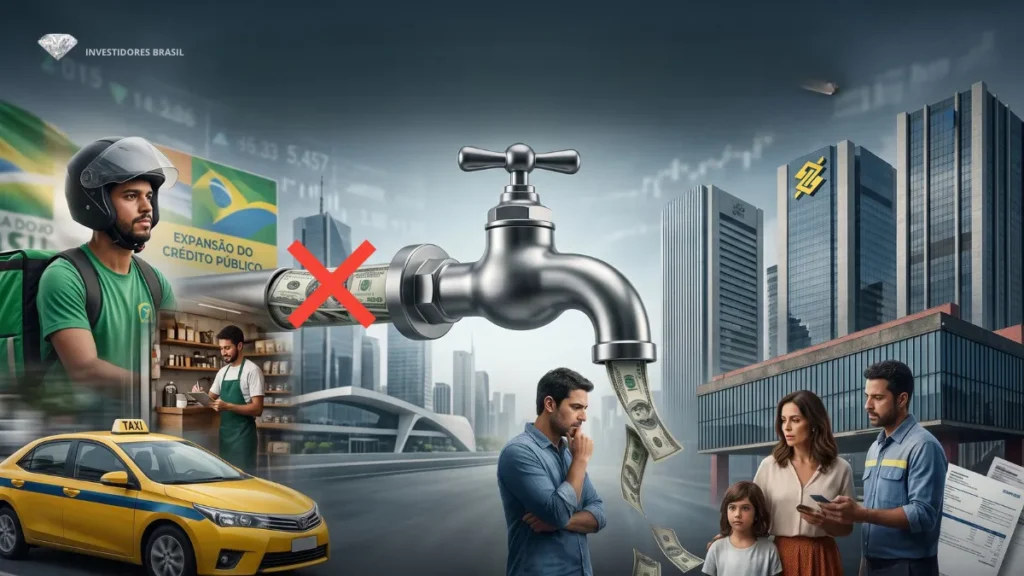
A garantia do governo Lula com dinheiro público não significa dívida sem risco
Esse é provavelmente o ponto mais importante para quem está pensando em entrar no programa.
Um fundo garantidor pode reduzir a exposição do banco em caso de inadimplência. Isso não transforma o financiamento em uma dívida sem consequência para o motorista.
O devedor continua responsável pelo contrato.
Se deixar de pagar, pode sofrer as consequências previstas na operação, inclusive relacionadas ao veículo dado em garantia.
Portanto:
garantia para o banco não é perdão da dívida para o motorista.
Essa diferença deveria estar muito mais evidente na publicidade de qualquer programa de crédito subsidiado.
O novo teto de R$ 200 mil pode ajudar — mas também aumenta o tamanho da dívida
A mudança de R$ 150 mil para R$ 200 mil resolve uma limitação real do programa.
O teto anterior deixava de fora uma quantidade relevante de veículos mais caros. Agora, o universo potencial aumenta significativamente, inclusive com a ampliação das configurações híbridas elegíveis.
Mas existe um efeito colateral óbvio:
quanto maior o valor financiado, maior pode ser o compromisso mensal do motorista.
E o motorista não deve olhar apenas para a taxa de juros.
Antes de contratar, precisa colocar na mesma conta:
parcela + combustível + seguro + IPVA + manutenção + pneus + depreciação + eventuais períodos sem trabalhar.
O carro precisa gerar renda suficiente para pagar tudo isso.
VEJA AINDA: Armínio Fraga ex-BC alerta para risco de recessão em 2027 e vê sinais que lembram a crise de Dilma
O carro não é um investimento financeiro
Aqui está uma confusão que pode custar caro.
Para um motorista profissional, comprar um carro para trabalhar pode ser uma decisão econômica racional.
Mas o veículo não deve ser tratado como investimento financeiro.
Ele é um ativo produtivo depreciável.
Isso significa que o carro pode gerar receita enquanto perde valor de mercado.
E existe uma diferença enorme entre:
“O carro está pagando a própria parcela”
e
“O carro está gerando lucro depois de todos os custos.”
Se o motorista olha apenas para o faturamento bruto das corridas, pode acreditar que consegue pagar uma prestação que, na realidade, está consumindo boa parte da sua margem.
O perigo da parcela que parece caber no bolso
A carência também merece atenção.
Na modalidade para motoristas de aplicativo e taxistas, a CAIXA informa prazo de até 72 meses e carência de até seis meses. Durante a carência, entretanto, há cobrança de juros.
Isso significa que “começar a pagar depois” não equivale a “não pagar juros durante esse período”.
E um prazo longo pode reduzir a parcela mensal enquanto aumenta o período em que o trabalhador permanece comprometido com a dívida.
O consumidor precisa olhar para o Custo Efetivo Total (CET) e para o valor total desembolsado no contrato, e não apenas para a taxa anunciada.
As taxas são menores, mas isso não elimina o custo do financiamento
A CAIXA informa atualmente taxas de 0,91% ao mês para mulheres e 0,99% ao mês para homens na modalidade de motoristas de aplicativo e taxistas. O programa também prevê condições diferenciadas para mulheres.
São taxas favorecidas em relação ao crédito convencional.
Mas existe uma regra básica de finanças pessoais que continua valendo:
juros menores não transformam uma dívida grande em uma dívida pequena.
Um financiamento de valor elevado continua comprometendo renda futura durante anos.
Por isso, o cálculo correto não é:
“A taxa é boa?”
É:
“Quanto essa operação vai custar no total e quanto da minha renda líquida mensal ficará comprometida?”
E se o motorista estiver negativado?
O nome negativado não impede automaticamente a participação no programa, mas pode dificultar a aprovação do crédito.
A CAIXA informa que a situação depende da análise de crédito.
Isso reforça novamente a diferença entre elegibilidade e financiamento.
O programa pode reconhecer que o motorista atende aos requisitos, mas o banco ainda precisa considerar que a operação é sustentável.
Para quem já possui outras dívidas, esse ponto é particularmente importante.
Contratar uma nova prestação para substituir um carro alugado pode parecer uma solução, mas não é automaticamente uma melhora financeira.
É necessário comparar o custo total do aluguel com o custo total de propriedade do veículo financiado.
APOIO AO INVESTIDOR: Como calcular o DARF para operações com opções. Calculadora gratuita
Quem ganha e quem perde com o Move Brasil?
O Move Brasil não distribui benefícios e riscos da mesma forma entre os envolvidos. Entender isso é mais importante do que simplesmente saber que o teto do financiamento subiu para R$ 200 mil.
Quem ganha
Bancos públicos estão entre os participantes diretamente beneficiados pela expansão de uma carteira de crédito estruturada com apoio público. O programa cria condições para ampliar os financiamentos, enquanto os mecanismos de garantia reduzem parte da exposição das instituições.
Bancos privados também podem ganhar, caso encontrem operações consideradas rentáveis e com risco compatível. O problema é que, até agora, o próprio governo reconheceu que essas instituições demonstraram menos apetite pelo programa.
Montadoras e concessionárias também têm interesse direto na expansão do Move Brasil. Quanto maior o número de financiamentos aprovados, maior o potencial de venda de veículos novos. O aumento do teto de R$ 150 mil para R$ 200 mil amplia justamente o universo de carros que podem ser comercializados dentro do programa.
Para o motorista, o benefício pode ser relevante quando o veículo realmente reduz o custo de trabalhar e gera renda líquida suficiente para pagar a operação. Nesse caso, ele pode substituir uma despesa recorrente, como aluguel de veículo, por um ativo próprio.
Mas essa vantagem depende da matemática de cada trabalhador.
Quem pode perder
O maior risco está no motorista que confunde crédito barato com carro barato.
Uma taxa de juros menor reduz o custo financeiro da operação, mas não elimina o preço do veículo, a depreciação, o seguro, o combustível, a manutenção, os impostos e os demais custos de utilização.
O problema aumenta quando o trabalhador financia um veículo mais caro simplesmente porque o programa elevou o limite.
O governo aumentou o teto para R$ 200 mil. A renda do motorista não aumentou automaticamente para acompanhar esse novo limite.
Essa diferença é fundamental.
Um motorista pode conseguir aprovação para uma dívida elevada e, ainda assim, descobrir meses depois que a renda líquida produzida pelo carro não é suficiente para cobrir todos os custos.
E o contribuinte?
Existe ainda um personagem que costuma desaparecer das propagandas de crédito: o contribuinte.
O Move Brasil foi estruturado com recursos públicos e mecanismos de garantia para viabilizar condições de financiamento mais favoráveis. O objetivo é justamente reduzir o custo do crédito para o público atendido.
Isso significa que o benefício concedido ao tomador não é simplesmente uma vantagem comercial criada espontaneamente pelo banco.
Existe uma política pública por trás da operação.
Por isso, a análise do programa não pode considerar apenas a taxa que o motorista paga. Também é preciso observar quanto custa ao setor público criar as condições para que essa taxa seja menor e reduzir o risco assumido pelas instituições financeiras.
Isso não significa que o programa seja necessariamente ruim ou que o subsídio seja injustificado. Significa apenas que crédito subsidiado tem custo econômico e precisa ser analisado como política pública, não como dinheiro grátis.
O ponto mais importante: quem assume cada risco?
A estrutura fica mais clara quando o risco é separado:
Governo Lula: utiliza recursos e mecanismos do dinheiro públicos de impostos para reduzir o custo e viabilizar o crédito que já está comprometido no Brasil.
Bancos: continuam fazendo análise de crédito e decidindo quais operações serão aprovadas.
Montadoras e concessionárias: ganham com o aumento potencial das vendas de veículos novos.
Motorista: assume a dívida e precisa gerar renda durante anos para pagar a operação.
Contribuinte: está indiretamente envolvido no custo da política pública.
É por isso que a pergunta correta não é apenas “qual é a taxa de juros?”
A pergunta correta é:
Quem fica com o benefício se a operação der certo — e quem absorve o prejuízo se ela der errado?
No caso do motorista, essa resposta é especialmente importante.
Se o carro gerar renda suficiente, ele pode transformar uma despesa de trabalho em patrimônio.
Se a renda não for suficiente, o mesmo financiamento que parecia uma oportunidade pode se transformar em uma dívida de longo prazo vinculada ao principal instrumento de trabalho do motorista.
SAIBA MAIS: Crédito consignado: como funciona, riscos ocultos e o modelo que bancos não explicam
O dinheiro público pode destravar o banco — mas não pode garantir a renda do motorista
Essa é a principal limitação do programa.
O governo consegue criar uma linha de crédito, subsidiar condições e oferecer mecanismos de garantia.
Não consegue garantir quantas corridas o motorista fará, quanto receberá por corrida, quanto gastará com combustível ou quanto o veículo valerá daqui a cinco anos.
É justamente essa parcela do risco que permanece com o trabalhador.
Por isso, o verdadeiro sucesso do Move Brasil não será medido apenas pelo número de contratos assinados ou pelo volume de dinheiro liberado.
Será preciso observar se os motoristas que entrarem no programa conseguem pagar as parcelas, manter o veículo em operação e terminar o financiamento em uma situação financeira melhor do que estavam antes.
Esse é o ponto que a propaganda do crédito não costuma mostrar.
E é também a diferença entre financiar um carro para trabalhar e simplesmente financiar uma dívida.
O governo Lula está tentando aumentar a oferta ou salvar a adesão?
A ampliação do teto para R$ 200 mil pode ser interpretada de duas maneiras.
A primeira é a oficial: mais veículos passarão a se enquadrar no programa, aumentando as possibilidades para os trabalhadores.
A segunda é econômica: o governo está tentando destravar uma linha de crédito que ficou muito abaixo do volume inicialmente projetado.
Os números dão força à segunda interpretação.
De R$ 30 bilhões anunciados, apenas cerca de R$ 3,44 bilhões haviam sido liberados, segundo os dados divulgados nesta semana.
Ou seja, aproximadamente R$ 26,56 bilhões permaneciam fora das operações efetivamente liberadas.
Esse é o número que merece atenção.
O problema não é apenas criar uma linha de crédito.
É conseguir fazer com que:
governo → bancos → concessionárias → motorista
funcionem como uma cadeia única.
Até agora, essa engrenagem não funcionou na velocidade esperada.
O prazo também aumenta a pressão
Outro fator relevante é o calendário.
O programa tem previsão de validade até 15 de setembro, segundo informações divulgadas sobre sua execução.
Isso significa que o governo está tentando aumentar a utilização dos recursos enquanto o prazo se aproxima.
A ampliação do teto, portanto, não acontece em um cenário neutro.
Ela ocorre depois de uma execução muito inferior ao volume anunciado.
VEJA AINDA: Leilão de fazendas dispara no Brasil após inadimplência recorde no crédito rural banco leiloam propriedades…
Quem realmente assume o risco?
Essa é a pergunta que o motorista deveria fazer antes de assinar.
O governo assume parte do risco por meio dos mecanismos de garantia e subsídio.
O banco assume parte do risco de crédito.
A concessionária recebe pela venda do veículo.
Mas o motorista assume a obrigação mensal da dívida.
E é ele quem continuará precisando gerar renda durante os próximos anos para manter o contrato em dia.
Essa distribuição de riscos precisa estar clara antes da assinatura.
O que verificar antes de financiar um carro de R$ 200 mil
Antes de comemorar uma aprovação, o motorista deveria pedir ao banco a informação completa da operação.
Confira:
Valor do veículo: R$ ______
Entrada: R$ ______
Valor efetivamente financiado: R$ ______
Taxa de juros: ______
CET: ______
Número de parcelas: ______
Valor da parcela: R$ ______
Total pago ao final: R$ ______
Seguro: R$ ______
Tarifas e outros custos: R$ ______
Depois, faça uma segunda conta:
faturamento bruto mensal → custos operacionais → parcela → renda líquida.
É essa última linha que determina se o financiamento é sustentável.
O verdadeiro teste do Move Brasil
O aumento do teto para R$ 200 mil pode tornar o programa mais atraente.
A inclusão de novos híbridos também amplia as opções.
Mas nenhuma dessas mudanças resolve sozinha o problema central.
O verdadeiro teste será saber se o governo conseguirá transformar os R$ 30 bilhões anunciados em crédito efetivamente contratado e, principalmente, se os financiamentos concedidos serão sustentáveis para quem depende do carro para trabalhar.
Porque existem duas formas de um programa de crédito fracassar.
A primeira é não conseguir emprestar o dinheiro.
A segunda é emprestar demais para pessoas que não conseguem pagar.
O primeiro problema é ruim para o governo e para os bancos.
O segundo pode ser muito pior para o motorista.
A conta que importa
O Move Brasil foi criado para baratear o acesso ao veículo profissional.
Agora, com o teto elevado para R$ 200 mil, o trabalhador terá acesso a carros mais caros e a um universo maior de modelos.
Mas o leitor precisa guardar uma regra simples:
não compre um carro porque o governo tornou o financiamento barato; compre apenas se a renda líquida que o carro consegue produzir suportar o custo total da operação.
A diferença parece pequena.
Financeiramente, não é.
O governo pode subsidiar os juros.
O banco pode receber uma garantia.
A concessionária pode vender o carro.
Mas quem terá de trabalhar todos os meses para pagar a dívida continuará sendo o motorista.
Fontes: Governo Federal, CAIXA e declarações do ministro da Fazenda, Dario Durigan.



