



Mais de 1,1 milhão de MEIs, microempresas e empresas de pequeno porte entraram na fase decisiva para evitar a exclusão do Simples Nacional em 2027. Enquanto a Receita Federal do governo Lula, aperta o cerco contra inadimplentes, empresários e entidades do setor afirmam que a falta de atualização dos limites de faturamento — congelados há anos — tornou-se um dos fatores que ajudam a explicar o aumento das dificuldades enfrentadas pelos pequenos negócios.
Resumo executivo
- A Receita Federal notificou 1.102.924 empresas por débitos no Simples Nacional.
- São 404.368 MEIs e 698.556 microempresas e empresas de pequeno porte.
- As dívidas somam aproximadamente R$ 12,9 bilhões.
- Quem não regularizou a situação poderá ser excluído do regime simplificado a partir de 1º de janeiro de 2027.
- A pressão sobre os pequenos negócios ocorre em um momento em que os limites de faturamento permanecem praticamente congelados desde 2018, apesar da inflação acumulada.
Os números da operação
| Indicador | Valor |
|---|---|
| Empresas notificadas | 1.102.924 |
| MEIs | 404.368 |
| ME/EPP | 698.556 |
| Dívida total | R$ 12,9 bilhões |
| Exclusão | janeiro de 2027 |
O maior processo de exclusão dos últimos anos começa a ganhar forma
Mais de um milhão de pequenos negócios brasileiros entraram na reta final para evitar uma mudança que pode alterar completamente sua realidade tributária a partir do próximo ano.
Depois de encaminhar termos de exclusão para empresas inadimplentes no fim de março, a Receita Federal iniciou a contagem definitiva para retirar do Simples Nacional contribuintes que permanecerem com pendências fiscais.
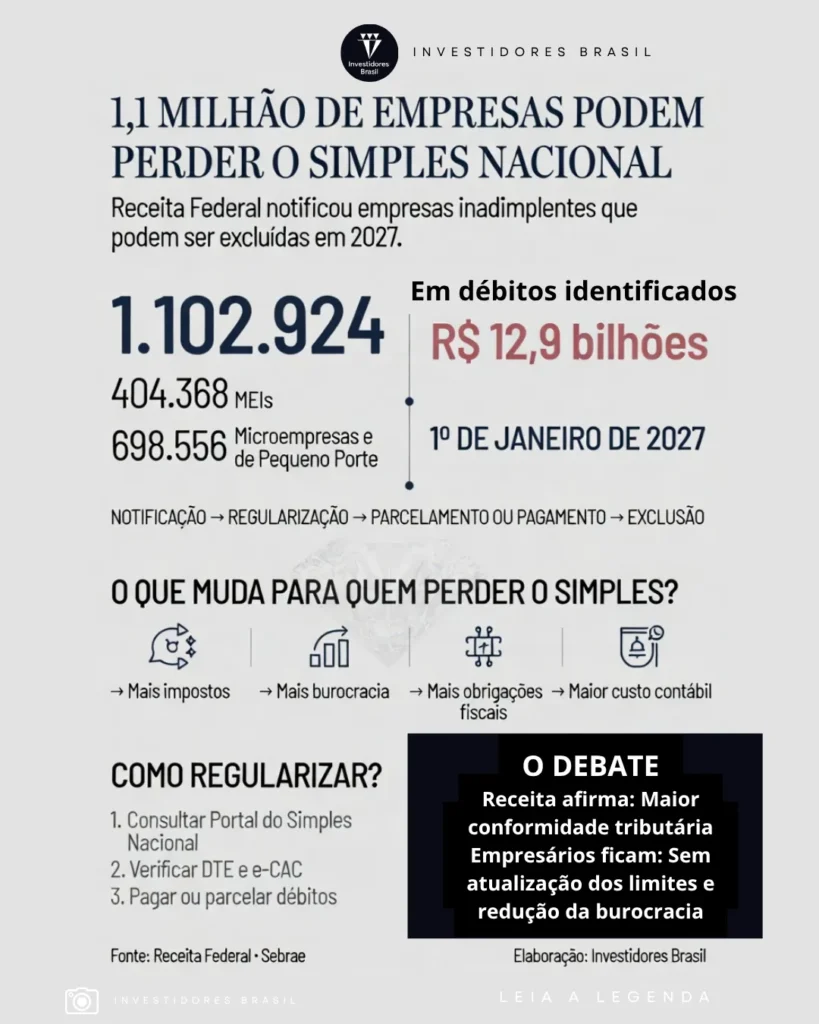
Ao todo, foram notificados 1.102.924 CNPJs, sendo 404.368 Microempreendedores Individuais (MEIs) e 698.556 Microempresas (ME) e Empresas de Pequeno Porte (EPP). Juntas, essas empresas acumulam aproximadamente R$ 12,9 bilhões em débitos tributários, segundo levantamento do Fisco.
A legislação concede 90 dias contados da ciência do Termo de Exclusão para que o contribuinte regularize integralmente seus débitos, por pagamento ou parcelamento. O prazo foi ampliado pela Lei Complementar nº 216/2025, substituindo a antiga janela de 30 dias. Quem permanecer inadimplente será excluído de ofício do Simples Nacional com efeitos a partir de 1º de janeiro de 2027.
Embora o desenquadramento somente produza efeitos no próximo exercício, o encerramento desse período marca uma das maiores operações de fiscalização já direcionadas ao segmento responsável por concentrar a maior parte das empresas brasileiras.
O impacto vai muito além do pagamento de mais impostos
A saída do Simples Nacional representa muito mais do que uma alteração na forma de recolher tributos.
Na prática, o empresário passa a conviver com uma estrutura tributária significativamente mais complexa, sujeita a novas obrigações acessórias, maior controle contábil e custos administrativos superiores aos enfrentados dentro do regime simplificado.
Entre as principais consequências estão:
- aumento da carga tributária, conforme o novo regime de tributação;
- recolhimento individualizado de diversos tributos;
- crescimento das obrigações fiscais e contábeis;
- elevação dos custos com escrituração e assessoria contábil;
- maior complexidade operacional;
- dificuldades para retornar ao Simples Nacional em caso de regularização posterior.
Para milhares de microempreendedores, a mudança representa uma alteração estrutural na forma de administrar o próprio negócio.
Mas a inadimplência conta apenas parte dessa história
Os números divulgados pela Receita Federal revelam um problema imediato: empresas que deixaram de cumprir suas obrigações tributárias.
Entretanto, representantes do setor produtivo afirmam que existe uma questão estrutural pouco debatida e que ajuda a explicar por que um número tão elevado de pequenos negócios passou a enfrentar dificuldades fiscais nos últimos anos.
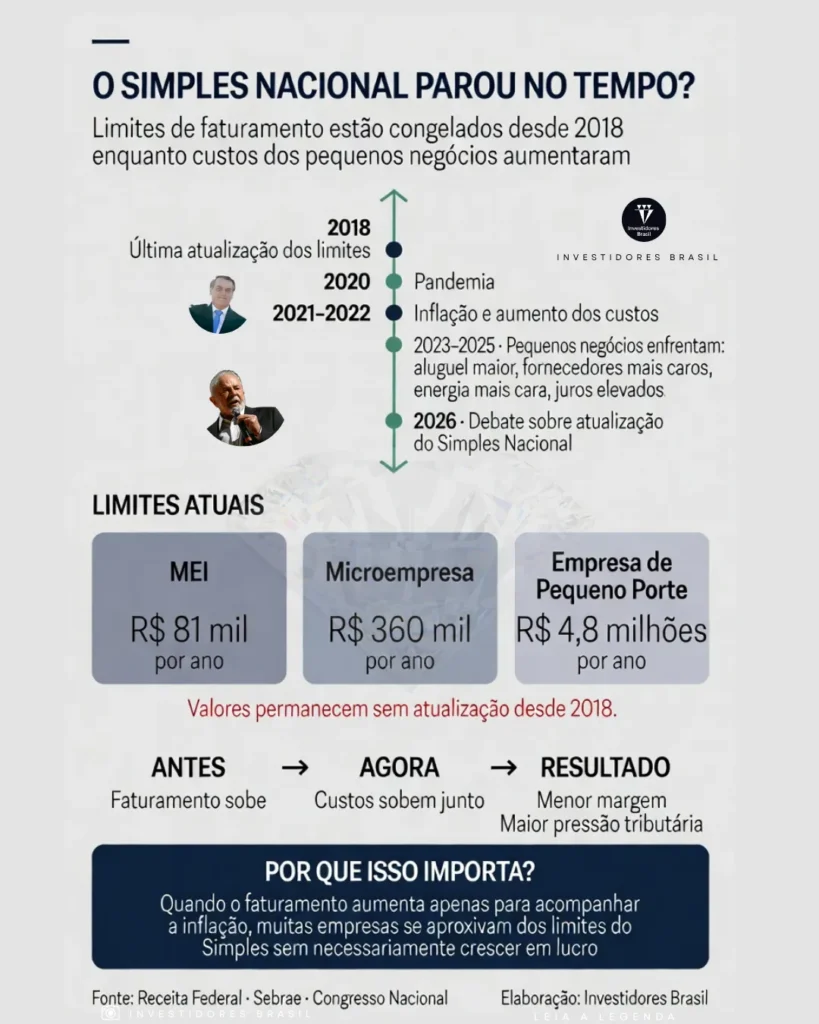
O principal ponto envolve justamente os limites de faturamento do Simples Nacional e do MEI, que permanecem praticamente sem atualização desde 2018, apesar das sucessivas altas da inflação, dos custos operacionais e das despesas das empresas.
Enquanto aluguel, energia, combustíveis, salários e matérias-primas foram reajustados ao longo dos últimos anos, os tetos de enquadramento permaneceram praticamente inalterados.
Na avaliação de entidades empresariais e representantes do setor, isso faz com que muitos empreendedores apresentem aumento apenas nominal do faturamento — decorrente da inflação — sem que haja crescimento equivalente do lucro ou da capacidade financeira da empresa.
Essa distorção passou a ser um dos principais argumentos utilizados por entidades que defendem uma revisão ampla das regras do Simples Nacional.
SAIBA MAIS: Brasileiro topa perder serviço “gratuito” por menos imposto e ainda paga plano de saúde, mostra Datafolha
O congelamento das tabelas entrou no centro do debate sobre os pequenos negócios
A discussão sobre a exclusão de empresas do Simples Nacional não se limita mais ao cumprimento das obrigações tributárias. Nos últimos anos, entidades empresariais, especialistas em tributação e parlamentares passaram a defender que o próprio modelo precisa ser atualizado para refletir a realidade econômica do país.
O principal argumento é que os limites de enquadramento deixaram de acompanhar a inflação e a evolução dos custos das empresas.
No caso do Microempreendedor Individual (MEI), o teto anual de faturamento permanece em R$ 81 mil desde 2018. Já os limites das Microempresas (ME), fixados em R$ 360 mil, e das Empresas de Pequeno Porte (EPP), de R$ 4,8 milhões, também permanecem inalterados desde 2018.
Durante esse período, o Brasil enfrentou anos de inflação elevada, aumento dos custos trabalhistas, reajustes de energia, combustíveis, fretes, aluguéis e matérias-primas. Para milhares de pequenos empresários, o faturamento cresceu apenas para acompanhar a elevação dos preços da economia, sem que isso significasse aumento real da rentabilidade.
Na prática, empresas passaram a faturar mais apenas para manter o mesmo nível de atividade, aproximando-se dos limites do regime simplificado sem necessariamente expandirem seus negócios.
Há quanto tempo os limites estão congelados?
| Categoria | Último reajuste |
|---|---|
| MEI | 2018 |
| ME | 2018 |
| EPP | 2018 |
Em sete anos, o Brasil atravessou pandemia até 2022, depois inflação elevada, aumento dos juros e sucessivos reajustes de custos empresariais na gestão Lula a partir de 2023.
Quanto deveriam ser os limites hoje?
Não existe um valor oficial para essa atualização, já que a legislação não prevê correção automática dos tetos do Simples Nacional.
Entretanto, estudos apresentados por entidades representativas do setor apontam que, caso os limites fossem reajustados apenas para recompor a inflação acumulada desde 2018, os valores atuais seriam significativamente superiores aos vigentes.
Levantamentos divulgados por representantes do Sindifisco e por entidades empresariais indicam que o teto anual do MEI poderia estar em um patamar próximo de R$ 120 mil, apenas para preservar o poder de compra existente quando o limite de R$ 81 mil entrou em vigor.
Outras propostas discutidas no Congresso Nacional defendem um limite de R$ 130 mil, acompanhado de um mecanismo permanente de atualização pela inflação, justamente para evitar novas perdas reais ao longo dos próximos anos.
Embora esses valores não tenham força de lei, eles ilustram a dimensão da defasagem acumulada e ajudam a explicar por que a atualização dos limites passou a integrar a agenda das entidades que representam os pequenos negócios.
LEITURA SUGERIDA: Governo Trump cria patrimônio desde o nascimento com depósito inicial para investimento de crianças..
O efeito da inflação sobre o faturamento
A perda do poder de compra dos limites pode ser ilustrada de forma simples.
Imagine um pequeno comerciante que faturava R$ 75 mil por ano em 2018.
Após anos de inflação, aumento dos preços dos produtos e reajustes de fornecedores, esse mesmo negócio pode passar a faturar R$ 90 mil ou R$ 100 mil anuais apenas para vender praticamente o mesmo volume de mercadorias.
O faturamento nominal aumenta.
O lucro, porém, pode permanecer praticamente estável.
Ainda assim, para fins tributários, essa empresa se aproxima do desenquadramento do regime simplificado.
É justamente esse fenômeno que entidades empresariais classificam como um dos principais gargalos para a permanência dos pequenos negócios na formalidade.
Segundo entidades representativas dos pequenos empresários, o congelamento dos limites passou a criar um efeito conhecido como “crescimento nominal sem ganho real”, quando o faturamento aumenta apenas para acompanhar a inflação.
Projetos de lei tentam atualizar os limites
A defasagem dos tetos do Simples Nacional já motivou diversas propostas no Congresso Nacional.
Entre elas está o Projeto de Lei Complementar (PLP) 108/2021, que propõe elevar o limite anual de faturamento do MEI para R$ 130 mil, permitir a contratação de até dois empregados e estabelecer mecanismos para atualização dos valores.
Outra proposta frequentemente defendida por entidades empresariais prevê a correção automática dos limites com base na inflação oficial, evitando que novos períodos de congelamento provoquem perdas reais semelhantes às observadas nos últimos anos.
Até o momento, entretanto, nenhuma dessas iniciativas foi convertida em lei.
Assim, permanecem em vigor os mesmos limites definidos em 2018.
Enquanto isso, a economia mudou completamente
O contraste entre os limites tributários e a realidade econômica brasileira tornou-se um dos principais argumentos utilizados por representantes dos pequenos empresários.
Desde 2018, o país atravessou uma pandemia, períodos de inflação elevada, aumento dos juros, mudanças no mercado de trabalho e forte digitalização da economia.
Custos com energia elétrica, combustíveis, transporte, aluguel comercial e serviços especializados registraram reajustes sucessivos.
Ao mesmo tempo, milhares de pequenos negócios precisaram investir em tecnologia, marketing digital, meios de pagamento eletrônicos e vendas pelas redes sociais para permanecer competitivos.
Esse novo ambiente elevou o custo operacional das empresas justamente em um momento em que os limites tributários permaneceram congelados.
Para especialistas, essa combinação ajuda a explicar por que o número de empresas em dificuldade fiscal aumentou ao longo dos últimos anos.
VOCÊ SABIA: Itaú vira alvo da CPI do Devedor após disputa bilionária de R$ 20 bilhões com a Prefeitura de São Paulo
A exclusão ocorre em meio ao maior ciclo de abertura de CNPJ da história recente
O cenário chama atenção porque acontece justamente durante um período de forte expansão do empreendedorismo brasileiro. Quando após perder o emprego as pessoas passando a ser MEI para prestar serviço e conseguir pagar minimamente as contas.
Dados do DataSebrae mostram que os pequenos negócios movimentaram aproximadamente R$ 717 bilhões em renda, considerando o ano-base de 2024.
Em 2025, o Brasil registrou a abertura recorde de 5,1 milhões de empresas, das quais cerca de 80% foram constituídas como Microempreendedores Individuais. Pequenas empresas buscam profissionais para atuar com CNPJ para reduzir encargos e tributos.
Ao mesmo tempo, a transformação digital acelerou.
Indicadores do Sebrae apontam que 82% dos MEIs utilizam o WhatsApp como canal de vendas ou atendimento aos clientes, enquanto o painel Sebrae Pulso mostra que 44% das microempresas já incorporaram soluções de inteligência artificial em suas operações.
Os números mostram que o empreendedor brasileiro continua investindo, inovando e abrindo novos negócios, mas enfrenta um ambiente tributário cada vez mais desafiador.
LEITURA SUGERIDA: Classe média paga muito mais imposto que ultrarricos, diz estudo; debate.
VEJA INFOGRAFICO DOS PEQUENOS NEGÓCIOS QUE PERDER O SIMPLES NACIONAL NO GOVERNO LULA:
Como verificar se a empresa corre risco de exclusão
Os contribuintes notificados pela Receita Federal podem consultar sua situação fiscal por meio dos canais oficiais do governo.
A verificação pode ser feita pelo Portal do Simples Nacional, no Domicílio Tributário Eletrônico (DTE-SN) ou pelo Portal e-CAC, onde ficam disponíveis os termos de exclusão, demonstrativos de débitos e demais comunicações fiscais.
Caso existam pendências, o empresário deve verificar se ainda há possibilidade de regularização por pagamento integral ou parcelamento, observadas as regras previstas pela Receita Federal.
Para as microempresas e empresas de pequeno porte, o parcelamento ordinário permite a divisão dos débitos em até 60 prestações, respeitados os valores mínimos definidos pela legislação.
Especialistas em direito tributário recomendam que empresários também revisem eventuais inconsistências cadastrais ou cobranças em discussão administrativa antes de qualquer decisão sobre pagamento ou renegociação.
O planejamento para 2027 começa agora
Além da regularização dos débitos atuais, os pequenos empresários precisarão acompanhar outra mudança importante.
A regulamentação da Reforma Tributária estabelece um cronograma de adaptação para diversos regimes especiais de tributação, incluindo regras relacionadas às opções pelo Simples Nacional durante o período de transição.
Embora o regime simplificado tenha sido preservado pela reforma, a convivência entre os novos tributos sobre o consumo e o modelo atual exigirá planejamento tributário mais cuidadoso por parte das empresas, especialmente durante os primeiros anos de implementação.
Para especialistas, os próximos meses serão decisivos para definir como ocorrerá essa adaptação e quais ajustes poderão ser necessários na legislação complementar.
O desafio vai além da cobrança de impostos
Os números da Receita Federal mostram um esforço para aumentar a conformidade tributária entre pequenos negócios.
Sob a ótica da administração tributária, a exclusão de empresas inadimplentes busca preservar a isonomia entre contribuintes e impedir que empresas permaneçam por longos períodos acumulando débitos fiscais.
Por outro lado, representantes do setor produtivo defendem que a discussão precisa considerar também as condições econômicas enfrentadas pelos pequenos empreendedores.
Nos últimos anos, milhares de empresas conviveram simultaneamente com inflação elevada, aumento dos custos operacionais, juros altos, dificuldades de acesso ao crédito e limites de faturamento que permaneceram praticamente inalterados.
Esse cenário alimentou um debate que hoje vai além da inadimplência e passou a envolver a própria atualização das regras do Simples Nacional.
O que observar nos próximos meses
O processo iniciado pela Receita Federal deve permanecer no centro das atenções ao longo do segundo semestre de 2026.
Os principais pontos que empresários e investidores devem acompanhar incluem:
- a consolidação das exclusões que produzirão efeitos em 1º de janeiro de 2027;
- a tramitação dos projetos de lei que propõem reajustar os limites de faturamento do MEI e do Simples Nacional;
- a regulamentação complementar da Reforma Tributária e seus impactos sobre os pequenos negócios;
- eventuais novos programas de parcelamento ou regularização tributária.
As decisões tomadas nessas frentes poderão influenciar diretamente milhões de empresas responsáveis por parcela significativa da geração de empregos, renda e atividade econômica no país.
Por que isso importa
A possível exclusão de mais de 1,1 milhão de empresas do Simples Nacional representa um dos maiores movimentos de desenquadramento do regime desde sua criação.
Mas a dimensão do episódio vai além da cobrança de débitos tributários.
Os dados revelam uma tensão crescente do governo Lula para ampliar arrecadação de impostos e um ambiente econômico em que pequenos empresários enfrentam custos cada vez maiores, margens mais estreitas e limites de faturamento que permanecem congelados há anos.
Enquanto a Receita Federal intensifica a fiscalização, o Congresso Nacional continua discutindo propostas para modernizar o Simples Nacional e atualizar seus tetos de enquadramento. O desfecho dessas discussões poderá definir não apenas o futuro de milhares de empresas atualmente inadimplentes, mas também a capacidade do regime de continuar cumprindo sua função original: estimular a formalização, reduzir a burocracia e criar condições para que pequenos negócios cresçam sem que a inflação, por si só, se transforme em um obstáculo à permanência na legalidade.
Análise Investidores Brasil
A exclusão de mais de um milhão de empresas do Simples Nacional não deve ser interpretada apenas como um aumento da fiscalização. Ela expõe uma discussão mais ampla sobre a sustentabilidade do principal regime tributário destinado aos pequenos negócios brasileiros.
É legítimo que o Estado cobre tributos devidos e combata a inadimplência. Da mesma forma, ganha força o argumento de que regras concebidas para estimular o empreendedorismo precisam acompanhar a evolução da economia. Quando os limites de faturamento permanecem congelados por anos, enquanto a inflação eleva preços, salários e custos operacionais, parte do crescimento observado nas empresas passa a refletir apenas a perda do poder de compra da moeda, e não um efetivo aumento de riqueza.
A atualização dos tetos do Simples Nacional tornou-se, portanto, mais do que uma reivindicação setorial. Para seus defensores, trata-se de uma discussão sobre competitividade, formalização e segurança jurídica. Para seus críticos, qualquer ampliação exige avaliação do impacto sobre a arrecadação e do equilíbrio fiscal.
Independentemente do caminho escolhido pelo Congresso, o episódio evidencia que a modernização do regime simplificado continuará no centro do debate tributário brasileiro nos próximos anos.



